
تحلیل هفتگی بازار آهن آلات؛ 21 تا 25 شهریور 1405
به گزارش آهن آنلاین؛ بازار آهن آلات در هفته چهارم شهریورماه، برخلاف هفتهای که میتوانست تحتتأثیر رشد هزینهها و ریسکهای بیرونی وارد فاز افزایشی شود، بیشتر درگیر واگرایی میان محصولات و احتیاط معاملاتی بود. در بازار داخلی، میلگرد عمدتاً در محدودهای باثبات حرکت کرد، تیرآهن عقب نشست و برخی مقاطع مانند پروفیل افزایش محدودی را تجربه کردند؛ در بازار ورق نیز رفتار قیمتها یکدست نبود. همزمان، بورس کالا از افزایش عرضه برخی مواد اولیه تا تفاوت معنادار در میزان فروش محصولات فولادی را به نمایش گذاشت.
در بازار جهانی نیز رشد هزینه قراضه، زغالسنگ و حملونقل، همچنان از قیمت فولاد حمایت میکند، اما ضعف تقاضای نهایی اجازه نمیدهد این فشار هزینهای بهسادگی به یک روند صعودی فراگیر تبدیل شود. در چنین فضایی، بازار بیش از آنکه در مسیر مشخصی حرکت کند، میان حفظ ارزش موجودی، محدودیت نقدینگی و انتظار برای روشنتر شدن متغیرهای اثرگذار در نوسان است.
بازار آهن آلات در مدار احتیاط
مهمترین ویژگی هفته چهارم شهریور، نبود یک جهت مشترک در بازار محصولات فولادی بود. قیمتها در برخی گروهها کاهش یافتند، در برخی دیگر ثابت ماندند و حتی در محصولاتی مانند پروفیل شاهد افزایش نرخ بودیم. این رفتار پراکنده نشان میدهد که بازار هنوز از یک محرک قدرتمند و فراگیر برای تغییر جهت برخوردار نیست و هر محصول بر اساس شرایط عرضه، میزان نقدشوندگی، هزینه جایگزینی و رفتار خریداران مسیر متفاوتی را طی میکند.
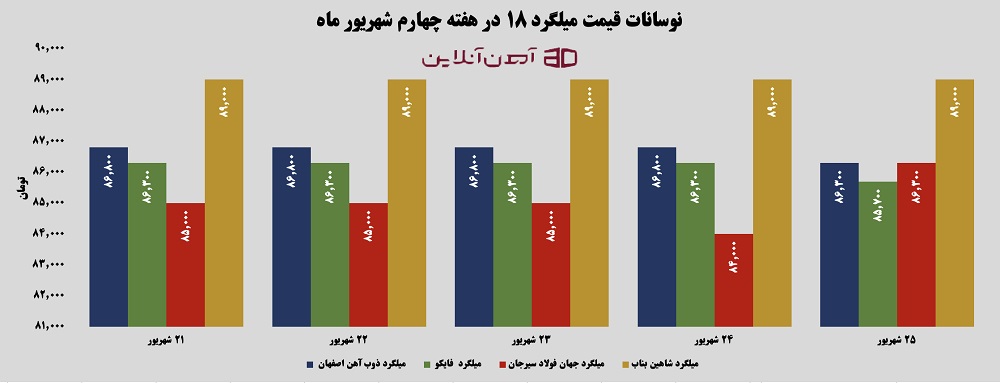
در بازار میلگرد، ثبات همچنان حرف اول را زد. میلگرد ۱۸ ذوب آهن اصفهان و فایکو تا روز ۲۴ شهریور بهترتیب در محدوده ۸۶ هزار و ۸۰۰ و ۸۶ هزار و ۳۰۰ تومان قرار داشتند، اما در روز پایانی هفته با افتی جزئی به ۸۶ هزار و ۳۰۰ و ۸۵ هزار و ۷۰۰ تومان رسیدند.
در مقابل، میلگرد جهان فولاد سیرجان که در بیشتر هفته در محدوده ۸۴ تا ۸۵ هزار تومان معامله میشد، در روز پایانی جهشی محسوس را تجربه کرد و به ۸۶ هزار و ۳۰۰ تومان رسید. میلگرد شاهین بناب نیز برخلاف این نوسانات، کل هفته را بدون تغییر در سقف ۸۹ هزار تومان سپری کرد. بنابراین، در بررسی قیمت میلگرد نمیتوان از یک روند صعودی یا نزولی عمومی سخن گفت؛ بازار بیشتر در حال آزمودن ظرفیت خود برای حفظ نرخهای موجود است.
این وضعیت در حالی رخ میدهد که بازار میلگرد در سطح جهانی نیز با فشار هزینهای مواجه است. رشد قیمت قراضه در بازارهای بینالمللی و افزایش هزینه مواد اولیه، بهخصوص در بازار ترکیه، هزینه تولید محصولات طویل را بالا برده است. قیمت قراضه در بازار جهانی به محدوده بالای ۳۹۰ تا حدود ۴۰۰ دلار رسیده و در ترکیه نیز افزایش هزینه قراضه و حمل، قیمت بیلت و میلگرد را تحتتأثیر قرار داده است. بااینحال، نکته مهم آن است که این افزایش بیشتر ماهیتی هزینهمحور دارد و هنوز نمیتوان آن را معادل رونق قدرتمند تقاضای فولاد دانست.
در بازار داخلی نیز همین تفکیک اهمیت دارد. مقاومت قیمتها در برابر کاهش، الزاماً به معنی افزایش مصرف نیست؛ فروشندهای که با احتمال رشد هزینه جایگزینی مواجه است، طبیعتاً تمایل کمتری به فروش موجودی با نرخ پایین دارد. در نتیجه ممکن است قیمتها در برابر افت مقاومت کنند، بدون آنکه حجم خرید واقعی افزایش یافته باشد.
تیرآهن زیر فشار فروش
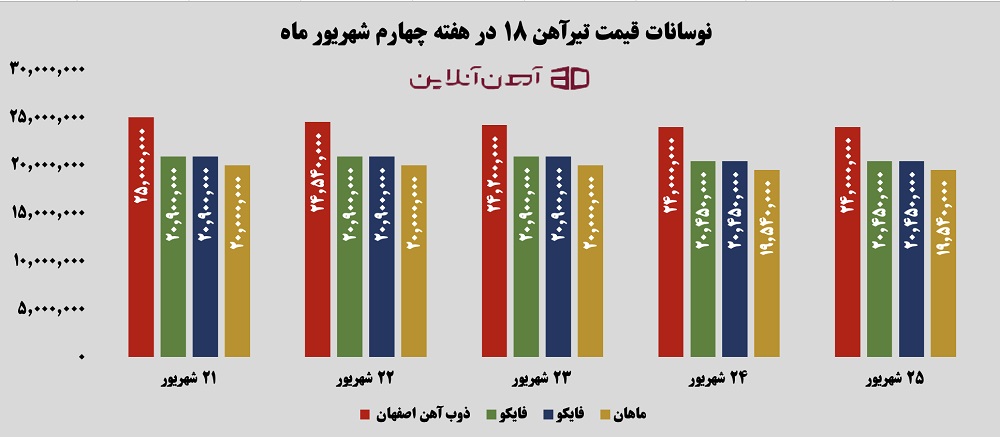
اگر میلگرد در هفته گذشته عمدتاً توانست ثبات خود را حفظ کند، تیرآهن مسیر متفاوتی داشت. تیرآهن ۱۸ ذوب آهن اصفهان که ابتدای هفته در کانال ۲۵ میلیون تومان قرار داشت، در روزهای میانی ابتدا به ۲۴ میلیون و ۵۴۰ هزار و سپس به ۲۴ میلیون و ۲۰۰ هزار تومان عقب نشست و در روزهای پایانی در کانال ۲۴ میلیون تومان تثبیت شد. فایکو نیز از محدوده ۲۰ میلیون و ۹۰۰ هزار تومان به کانال ۲۰ میلیون و ۴۵۰ هزار تومان کاهش یافت.
این افت قیمت تیرآهن را باید در کنار رفتار خریداران و شرایط نقدینگی بازار تفسیر کرد. تیرآهن در مقایسه با میلگرد، در برخی سایزها و برندها گردش متفاوتی دارد و زمانی که تقاضای پروژهای ضعیف باشد، فروشنده برای تبدیل موجودی به نقدینگی انعطاف بیشتری در قیمت نشان میدهد. بنابراین کاهش نرخ تیرآهن را نمیتوان صرفاً به تغییر قیمت مواد اولیه نسبت داد؛ اینجا سمت تقاضا و سرعت گردش موجودی اهمیت بیشتری پیدا میکند.
از این منظر، تحلیل قیمت آهن آلات باید فراتر از تابلو قیمت انجام شود. فاصله میان نرخ اعلامی و قیمت معامله، میزان تخفیف، سرعت تبدیل استعلام به سفارش و حجم خریدهای عمده میتوانند مشخص کنند که کاهش یا افزایش قیمت تا چه اندازه ریشه در معاملات واقعی دارد. اگر قیمت یک محصول بالا برود اما حجم معاملات افزایش نیابد، آن رشد از نظر پایداری با وضعیتی که همزمان با افزایش تقاضا رخ میدهد تفاوت اساسی دارد. همین مسئله درباره افت قیمت نیز صادق است؛ کاهش نرخ زمانی اهمیت بیشتری پیدا میکند که با افزایش عرضه واقعی و فشار فروش همراه شود.
آمار بورس کالا نیز تصویری مشابه از پراکندگی رفتار بازار ارائه میدهد. در معاملات شنبه ۲۱ شهریور، ذوب آهن اصفهان کل ۱۶۱ تن تیرآهن سنگین خود را با قیمت ۱۲۲ هزار و ۷۲۲ تومان به فروش رساند و در مقابل، نورد فولاد صنعتی و ساختمانی یزد نیز تمام ۹۰۲ تن عرضه خود را با قیمت ۹۴ هزار و ۵۰۲ تومان فروخت.
در مقابل، صنایع فولاد آلیاژی پاسارگاد هیچیک از ۱۰ هزار تن شمش آلیاژی و ۳ هزار تن میلگرد آلیاژی خود را به فروش نرساند. این اختلاف نشان میدهد که وضعیت معامله به معامله در بورس کالا بسیار متفاوت است و صرف عرضه شدن یک محصول را نمیتوان معادل وجود تقاضای مؤثر برای آن دانست.
ورق، روایت متفاوت بازار
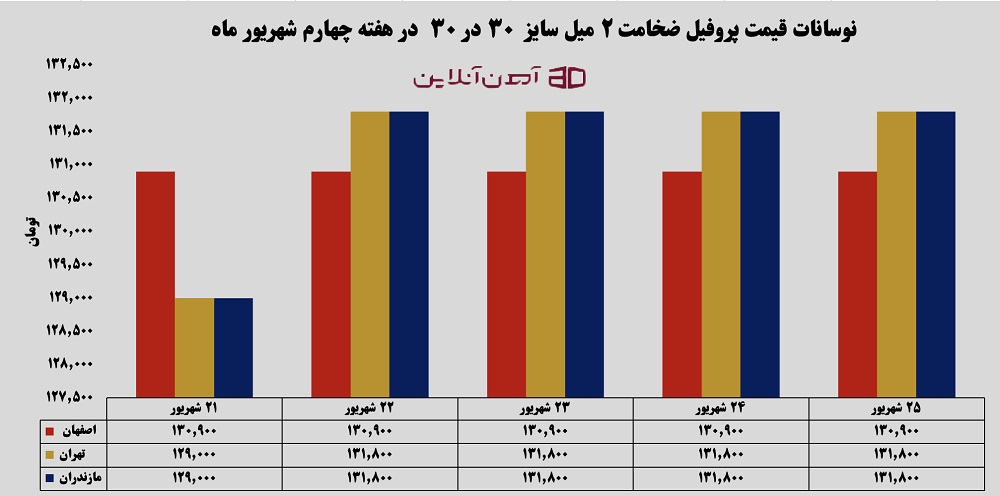
بازار پروفیل برخلاف تیرآهن رفتار افزایشیتری داشت. پروفیل ۲ میل سایز ۳۰ در ۳۰ اصفهان تمام هفته را بدون تغییر در محدوده ۱۳۰ هزار و ۹۰۰ تومان سپری کرد، اما پروفیل تهران و مازندران که در روز ۲۱ شهریور حدود ۱۲۹ هزار تومان بودند، در روز ۲۲ شهریور با جهشی نزدیک به ۲ هزار و ۸۰۰ تومان به کانال ۱۳۱ هزار و ۸۰۰ تومان رسیدند و تا پایان هفته در همین سطح باقی ماندند.
این رفتار نشان میدهد فشار افزایش قیمت در بازار مقاطع، بیشتر در برخی مبادی و برندها متمرکز بوده و هنوز به یک روند فراگیر تبدیل نشده است. بااینحال، رشد قیمت پروفیل نیز در برخی کارخانهها تحتتأثیر شرایط بازار قرار گرفته و تغییرات آن بیشتر به وضعیت عرضه و تقاضا وابسته است.
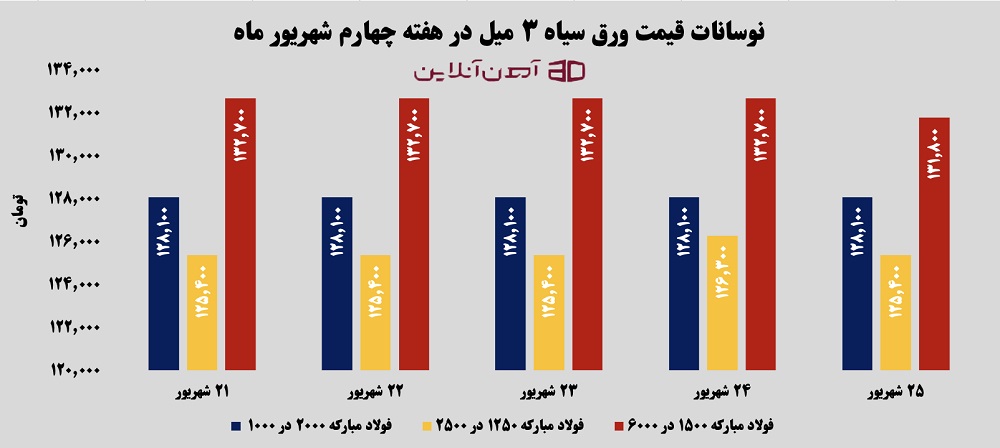
در بازار ورق سیاه نیز تفاوت میان ضخامتها و ابعاد اهمیت زیادی داشت. بهعنوان مثال، قیمت ورق ۳ میل فولاد مبارکه در سایز ۱۰۰۰ در ۲۰۰۰ تمام هفته را در نرخ ۱۲۸ هزار و ۱۰۰ تومان ثابت ماند. سایز ۱۲۵۰ در ۲۵۰۰ نیز عمدتاً در محدوده ۱۲۵ هزار و ۴۰۰ تومان بود و تنها در یک روز تا ۱۲۶ هزار و ۳۰۰ تومان افزایش یافت. در مقابل، سایز ۱۵۰۰ در ۶۰۰۰ که بیشتر هفته در سقف ۱۳۳ هزار و ۷۰۰ تومان معامله میشد، در روز پایانی تا ۱۳۱ هزار و ۸۰۰ تومان اصلاح کرد.
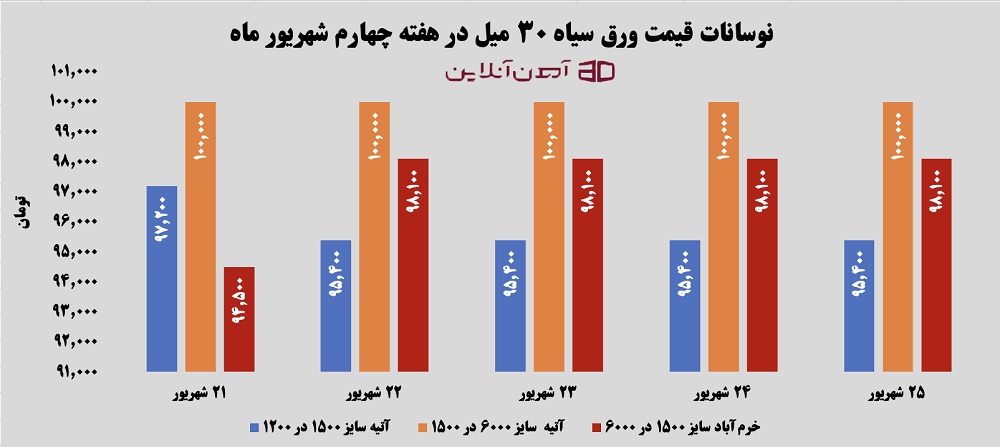
در ورق سیاه ۳۰ میل، تصویر متفاوت بود. ورق آتیه سایز ۱۲۰۰ در ۱۵۰۰ که در ابتدای هفته ۹۷ هزار و ۲۰۰ تومان قیمت داشت، از روز ۲۲ شهریور به ۹۵ هزار و ۴۰۰ تومان رسید و تا پایان هفته در همین سطح ماند. سایز ۱۵۰۰ در ۶۰۰۰ این برند نیز بدون نوسان در سقف ۱۰۰ هزار تومان باقی ماند. ورق خرمآباد همین ابعاد اما روندی افزایشی داشت و از ۹۴ هزار و ۵۰۰ تومان در ابتدای هفته به ۹۸ هزار و ۱۰۰ تومان رسید. این واگرایی، بار دیگر نشان میدهد که تحلیل قیمت ورق سیاه بدون توجه به ضخامت، ابعاد و برند میتواند تصویر نادرستی از جهت واقعی بازار ارائه دهد.
در همین حال، معاملات بورس کالا در روز ۲۴ شهریور نشان داد که برخی محصولات از کشش معاملاتی بیشتری برخوردارند. تیرآهن ۱۴ تا ۱۸، تیرآهن نرمال، ناودانی و ورق قلعاندود بهطور کامل معامله شدند، درحالیکه در بخش نبشی، نورد فولاد سنگانه توس هیچ معاملهای ثبت نکرد. ورق گالوانیزه نیز ۹۵.۴۶ درصد عرضه خود را فروخت، اما ورق سرد B تنها ۲۲.۸۶ درصد عرضه را بدون احتساب مچینگ نهایی به فروش رساند. چنین اختلافی میان گروههای مختلف، بیانگر آن است که نقدشوندگی و تقاضای مؤثر در بازار فولاد همچنان محصولمحور است.
هزینه بالا، تقاضای محتاط
در سمت مواد اولیه، معاملات هفته چهارم شهریور سیگنالهای مهمی برای مسیر قیمتها داشت. یکشنبه ۲۲ شهریور، یک میلیون و ۷۵۷ هزار و ۹۲۰ تن محصول فولادی در تالار صنعتی و معدنی بورس کالا عرضه شد. آهن اسفنجی با عرضه ۱۰۳ هزار و ۵۰۰ تن، رشد ۵۵.۶۴ درصدی حجم عرضه را تجربه کرد، اما قیمت پایه آن با افت ۳.۶۶ درصدی به ۳۵۵ هزار و ۹۹۰ ریال رسید؛ نرخی که حدود ۱۴ درصد پایینتر از میانگین قیمت کشفشده هفته قبل بود. در کنسانتره سنگآهن نیز چادرملو ۱۱۵ هزار تن عرضه کرد و قیمت پایه ۱۲۲ هزار و ۳۵۰ ریالی آن حدود ۱۸۰ ریال کمتر از عرضه قبلی بود.
کاهش قیمت برخی مواد اولیه در کنار افزایش عرضه آهن اسفنجی میتواند بخشی از فشار هزینهای زنجیره فولاد را در کوتاهمدت تعدیل کند، اما بازار جهانی همچنان هزینه تولید را بالا نگه داشته است. سنگآهن در محدوده نزدیک ۱۰۰ دلار قرار دارد و رشد قیمت زغالسنگ ککشو و قراضه نیز بر هزینه فولادسازان فشار میآورد. در ترکیه نیز رشد قراضه به بیلت و میلگرد منتقل شده و قیمت میلگرد صادراتی بالای ۶۰۰ دلار قرار گرفته است؛ بااینحال، این تحولات بیشتر نشانه افزایش هزینههاست تا رونق قدرتمند تقاضای نهایی.
در صادرات ایران، اختلال در تردد کشتیها، افزایش هزینه حمل و بیمه جنگی و ریسک مسیرهای جایگزین، فاصله میان قیمت اسمی و قیمت قابلتحویل را افزایش داده است. این وضعیت میتواند جذابیت صادرات را کاهش دهد و در صورت بازگشت بخشی از عرضه صادراتی به بازار داخل، بر تعادل عرضه و تقاضا اثر بگذارد.
دوشنبه ۲۳ شهریور، فولاد سیرجان ایرانیان کل ۳ هزار تن شمش 5SP را با قیمت ۷۶۲ هزار و ۴۵۱ تومان فروخت، درحالیکه پارمیدا پولاد ایساتیس ۱۷۵ تن را با قیمت ۶۳۶ هزار و ۴۹۴ تومان معامله کرد. مجتمع فولاد گیلان نیز از ۲۶ هزار و ۴۱۲ تن عرضه، تنها ۲۴۸ تن فروش داشت. این اختلاف نشان میدهد بازار فولاد را نمیتوان با یک نرخ واحد توضیح داد و کیفیت، برند، شرایط عرضه و قدرت جذب تقاضا همچنان تعیینکنندهاند.
برآیند هفته چهارم شهریور، بازاری میان فشار هزینه و ضعف تقاضا بود؛ میلگرد در برابر افت مقاومت کرد، تیرآهن عقب نشست، پروفیل در برخی مبادی افزایش یافت و ورق رفتار یکدستی نداشت. بنابراین در تحلیل قیمت آهن آلات، بیش از نرخهای اعلامی باید کیفیت معاملات را دنبال کرد. اگر ثبات یا رشد قیمت با افزایش حجم خرید، کاهش تخفیف و سرعت بیشتر تبدیل استعلام به معامله همراه شود، نشانه تقویت تقاضاست؛ در غیر این صورت، حفظ قیمتها میتواند بیشتر ناشی از تلاش فروشندگان برای صیانت از ارزش موجودی باشد.
برای هفته پیشرو، نرخ ارز، حجم معاملات واقعی و وضعیت صادرات و حملونقل سه متغیر اصلی خواهند بود و مشخص میکنند بازار آهن آلات به سمت تثبیت حرکت میکند یا فاصله میان نرخهای پیشنهادی و قیمت واقعی معاملات افزایش خواهد یافت.


