
از رشد مهرماه تا اصلاح آبان؛ بازار میلگرد و تیرآهن درگیر ضعف تقاضا
به گزارش آهن آنلاین؛ بازار مقاطع طویل در نیمه دوم آبان، پس از یک دوره رشد قابلتوجه در مهرماه و هفته نخست آبان، با تغییر جهت مواجه شد؛ تغییری که اینبار هم میلگرد و هم تیرآهن را دربر گرفت و نشان داد افزایش قیمتها نتوانسته است تقاضای مصرفی را با خود همراه کند. بررسی روند قیمت چهار برند میلگرد سایز ۱۶ و چهار برند تیرآهن سایز ۲۰ از ابتدای تا ۲۶ آبان، از افت محسوس نرخها، کاهش قدرت رقابت برخی تولیدکنندگان و تغییر جایگاه قیمتی برندها حکایت دارد. با اینحال، تفاوت شدت اصلاح در دو محصول و توقف نسبی افت قیمتها پس از ۲۰ آبان، این پرسش را مطرح میکند که آیا بازار صرفاً در حال تخلیه رشد قبلی است یا با نشانههای جدیتری از رکود تقاضا مواجه شده است؟
عقبنشینی میلگرد از قلههای آبان
میلگرد در بازه ۲ تا ۲۶ آبان، بیشترین فشار اصلاحی را در میان دو محصول مورد بررسی تجربه کرد. میانگین قیمت چهار برند میلگرد سایز ۱۶ از ۱۱۴ هزار و ۲۷۵ به ۱۰۹ هزار و ۲۲۵ رسید که معادل کاهش حدود ۴.۴ درصدی است. با اینحال، میانگین بازار تصویر کاملی از تحولات این دوره ارائه نمیدهد؛ چراکه شدت افت قیمت میلگرد، میان تولیدکنندگان مختلف یکسان نبود و حتی جایگاه برخی برندها در جدول قیمتها تغییر کرد.
میلگرد میانه با افت ۱۲.۳ درصدی، بیشترین کاهش را ثبت کرد و از ۱۱۸ هزار و ۱۰۰ به ۱۰۳ هزار و ۶۰۰ رسید. بخش مهمی از این عقبنشینی در ششم آبان اتفاق افتاد؛ زمانی که نرخ این محصول یکباره ۹ هزار و ۵۰۰ واحد کاهش یافت. پس از آن نیز روند نزولی تا ۲۰ آبان ادامه پیدا کرد و قیمت به کف ۱۰۳ هزار و ۶۰۰ رسید. اگرچه در ۲۳ آبان افزایش محدودی ثبت شد، بازگشت مجدد قیمت به همان کف در ۲۶ آبان نشان داد این بهبود هنوز از پشتوانه تقاضای کافی برخوردار نیست.
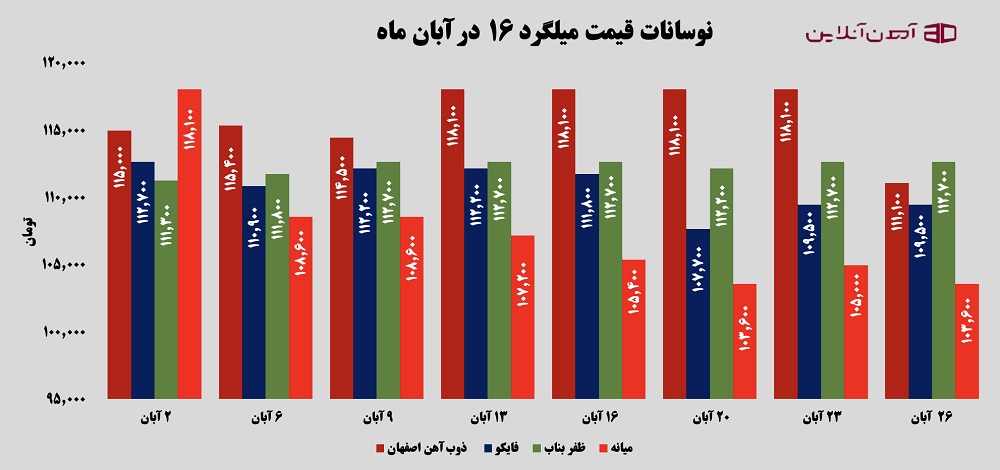
ذوبآهن اصفهان رفتار متفاوتی داشت. قیمت میلگرد این تولیدکننده تا ۲۳ آبان مقاومت بیشتری نشان داد و پس از رسیدن به ۱۱۸ هزار و ۱۰۰ در سیزدهم آبان، تا چند روز در همین سطح باقی ماند؛ اما در ۲۶ آبان با افت ۷ هزار واحدی، کاهش حدود ۵.۹ درصدی را تجربه کرد. فایکو نیز با افت ۲.۸ درصدی ماه را به پایان رساند، درحالیکه ظفر بناب برخلاف جریان غالب بازار، با رشد ۱.۳ درصدی تنها برند صعودی این گروه بود.
نکته مهمتر، جابهجایی جایگاه برندهاست. میانه که در ابتدای دوره گرانترین گزینه بازار بود، در پایان به ارزانترین برند تبدیل شد و ظفر بناب نیز از جایگاه ارزانترین به گرانترین رسید. افزایش فاصله قیمتی ارزانترین و گرانترین محصول از ۶ هزار و ۸۰۰ به ۹ هزار و ۱۰۰ واحد، نشان میدهد اصلاح بازار صرفاً یک کاهش عمومی و یکسان نبوده، بلکه قدرت قیمتگذاری تولیدکنندگان نیز تحت تأثیر قرار گرفته است.
تیرآهن؛ اصلاحی محدودتر، اما معنادار
در بازار تیرآهن سایز ۲۰، شدت افت قیمتها بهمراتب کمتر از میلگرد بود. میانگین نرخ چهار برند مورد بررسی از ۳۲ میلیون و ۸۲۰ هزار به ۳۲ میلیون و ۳۲۵ هزار تومان رسید و کاهش حدود ۱.۵ درصدی را ثبت کرد. این اختلاف رفتاری را نمیتوان صرفاً به مقاومت بیشتر قیمت تیرآهن نسبت داد؛ زیرا ساختار قیمتگذاری، سطح نقدشوندگی و ترکیب تقاضای این محصول با میلگرد تفاوت دارد.
ذوبآهن اصفهان تنها تولیدکنندهای بود که توانست ماه را با رشد قیمت به پایان برساند. نرخ تیرآهن این برند از ۴۰ میلیون و ۹۰۰ هزار به ۴۱ میلیون و ۳۰۰ هزار تومان رسید. البته مسیر حرکت آن نیز کاملاً صعودی نبود. قیمت در ۲۰ آبان تا ۳۹ میلیون و ۵۴۰ هزار تومان عقب نشست، اما طی معاملات بعدی بخشی از افت را جبران کرد و در پایان دوره به بالاترین سطح خود بازگشت.
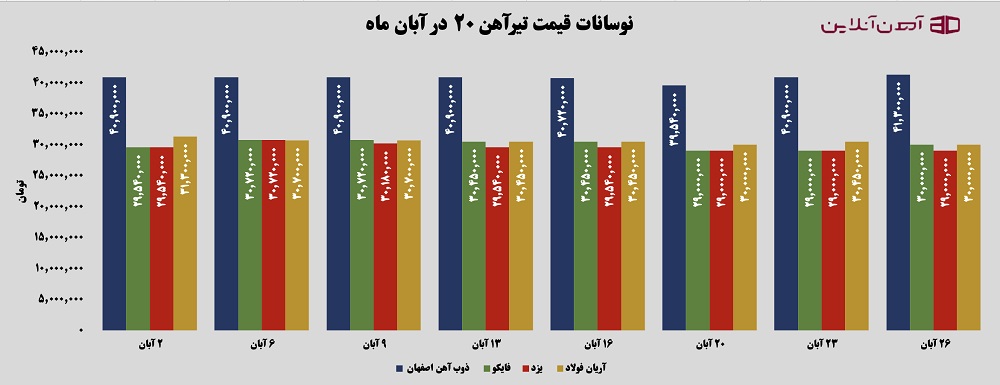
در مقابل، برند یزد هر با افت ۱.۸ درصدی، نرخ ۲۹ میلیون تومان را ثبت کردند. آریان فولاد نیز با کاهش ۴.۲ درصدی، بیشترین افت این گروه را تجربه کرد و از ۳۱ میلیون و ۳۰۰ هزار به ۳۰ میلیون تومان رسید. این رفتار نشان میدهد حتی در بازاری که میانگین افت قیمت آن محدود است، برخی برندها برای حفظ سطح فروش با فشار بیشتری مواجه میشوند.
از سوی دیگر، فاصله قیمتی ذوبآهن با ارزانترین برندها از ۱۱ میلیون و ۳۶۰ هزار به ۱۲ میلیون و ۳۰۰ هزار تومان افزایش یافت. بنابراین، تیرآهن نیز از تغییر آرایش رقابتی بازار مصون نمانده است. مقاومت قیمتی ذوبآهن در پایان دوره، در کنار افت سایر برندها، نشان میدهد اعتبار برند، ترکیب عرضه و شرایط فروش میتوانند در دورههای ضعف تقاضا نقش مهمی در حفظ قیمت ایفا کنند.
افت همزمان؛ مسئله فقط قیمت نیست
همجهتی نزولی میلگرد و تیرآهن در نیمه دوم آبان را نمیتوان صرفاً اصلاحی پس از رشد مهرماه دانست. افزایش قبلی قیمتها عمدتاً از رشد هزینههای تولید، محدودیتهای انرژی و انتظارات تورمی تأثیر گرفت؛ عواملی که الزاماً قدرت خرید مصرفکننده را افزایش نمیدهند. در واقع، هزینههای سمت عرضه بالا رفت، اما تقاضا توان همراهی با قیمتهای جدید را نداشت.
در این شرایط، پیمانکاران و خریداران عمده خریدهای خود را به نیازهای فوری محدود کردند. کاهش حجم سفارشها، گردش موجودی انبارها را کند کرد و فروشندگان را برای حفظ نقدینگی به انعطاف بیشتر در قیمتگذاری سوق داد. همزمان، افت رقابت در بورس کالا نشان داد افزایش هزینه تمامشده دیگر بهسادگی به قیمت محصولات نهایی منتقل نمیشود.
تفاوت شدت اصلاح دو محصول نیز معنادار است. میلگرد به دلیل دامنه مصرف گستردهتر و ارتباط مستقیمتر با ساختوساز عمومی، سریعتر از افت قدرت خرید تأثیر میپذیرد؛ درحالیکه تقاضای تیرآهن بیشتر به پروژههای بزرگ ساختمانی و سفارشهای مشخص وابسته است. بنابراین، افت شدیدتر میلگرد بیش از آنکه نشانه وضعیت بهتر تیرآهن باشد، تفاوت ساختار تقاضا و سرعت واکنش این دو بازار به رکود را نشان میدهد.
اصلاح مقطعی یا آغاز رکود؟
یکی از مهمترین نشانههای این دوره، همزمانی کفسازی نسبی قیمتها در ۲۰ آبان و کاهش تحرک نزولی در روزهای پایانی ماه است. در بازار تیرآهن،یزد پس از رسیدن به ۲۹ میلیون تومان تقریباً بدون تغییر باقی ماند و آریان فولاد و فایکو نیز با وجود یک بازگشت موقت، مجدداً به سطح ۳۰ میلیون تومان رسید. در بازار میلگرد هم برخی برندها پس از افتهای اولیه وارد محدودههای کمنوسان شدند؛ هرچند بازگشت مجدد میانه به کف قبلی نشان داد هنوز نمیتوان از شکلگیری یک روند صعودی جدید صحبت کرد.
از این منظر، دو سناریو پیش روی بازار قرار دارد. در سناریوی نخست، اگر نرخ ارز ثبات خود را حفظ کند، تقاضای پروژهای همچنان محدود بماند و رقابت در معاملات بورس کالا احیا نشود، اصلاح قیمتها میتواند به رکودی طولانیتر تبدیل شود. در این وضعیت، فروشندگان برای تأمین نقدینگی احتمالاً انعطاف بیشتری نشان خواهند داد و برندهایی که موجودی بالاتر یا گردش فروش ضعیفتری دارند، با فشار بیشتری مواجه میشوند.
در سناریوی دوم، بازگشت تقاضای واقعی پروژههای ساختمانی، افزایش رقابت در معاملات بورس کالا یا تشدید محدودیتهای تولید در زمستان میتواند از افت بیشتر قیمتها جلوگیری کند. البته در این حالت نیز نباید هر افزایش قیمتی را نشانه آغاز موج صعودی جدید دانست؛ زیرا رشد ناشی از محدودیت عرضه با افزایش پایدار مصرف تفاوت دارد.
برای مصرفکنندگان، اصلاح اخیر فرصتی برای ارزیابی مجدد زمانبندی خرید است، نه لزوماً دلیلی برای تعویق نامحدود سفارشها. بررسی اختلاف قیمت برندها، شرایط تحویل و نیاز واقعی پروژه باید در اولویت قرار گیرد. در مقابل، فروشندگان نیز باید علاوه بر قیمت روز، سرعت فروش و هزینه نگهداری موجودی را در تصمیمهای خود لحاظ کنند.


