
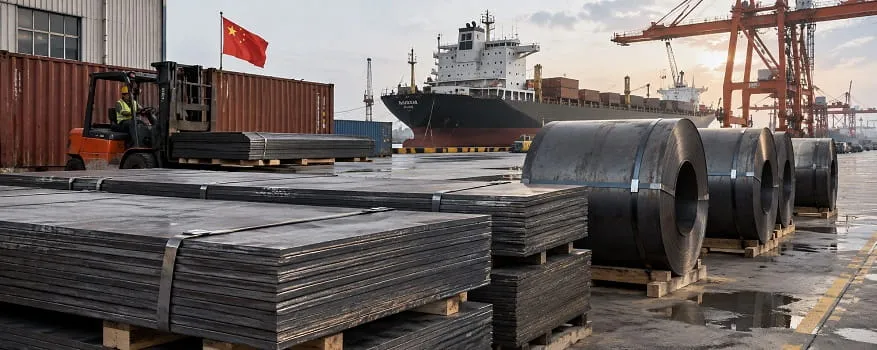
عقبگرد قیمت ورق سیاه صادراتی چین تا ۴۷۵ دلار
قیمت ورق گرم صادراتی چین در پی تداوم ضعف تقاضای جهانی، افزایش موجودی انبارها و کاهش نرخ مواد اولیه با عقبگرد مواجه شده و معاملات برخی تولیدکنندگان در محدوده ۴۷۵ دلار بهازای هر تن انجام شده است. افت قیمت سنگآهن به کمتر از ۹۰ دلار، بازگشت بخشی از ظرفیت تولید کارخانهها و کاهش سفارشهای صادراتی، قدرت چانهزنی خریداران را افزایش داده است. شرایطی که چشمانداز بازار ورق سیاه را در کوتاهمدت محتاطانه و متمایل به کاهش نگه میدارد. بازار ورق گرم چین در روزهای ابتدایی نوامبر با فشار همزمان عرضه و تقاضا روبهرو شده است. بررسی بازار جهانی نشان میدهد قیمت معاملات ورق گرم صادراتی چین در محدوده ۴۷۸ تا ۴۸۵ دلار بهازای هر تن قرار داشت. برخی تولیدکنندگان خصوصی برای جذب سفارشهای خارجی قیمتهای خود را کاهش دادند و معاملات واقعی در سطوحی نزدیک به ۴۷۵ دلار انجام شد.
تشدید رقابت قیمتی در بازار صادراتی ورق گرم چین
اختلاف میان قیمتهای پیشنهادی و نرخ معاملات نهایی نشان میدهد فروشندگان برای حفظ بازارهای صادراتی با محدودیت روبهرو هستند. در این شرایط کارخانههای بزرگتر ممکن است همچنان بر نرخهای بالاتر پافشاری کنند، اما تولیدکنندگان کوچکتر و خصوصی برای تامین نقدینگی و جلوگیری از انباشت محصول، انعطاف بیشتری در قیمتگذاری دارند. قیمت ۴۷۵ دلار را باید بیشتر بهعنوان سطح برخی معاملات رقابتی و نه قیمت یکسان تمام عرضههای صادراتی چین در نظر گرفت. این فاصله میان پیشنهاد فروشندگان و قیمت قابلقبول خریداران، یکی از نشانههای ضعف فعلی بازار است.
کاهش هفتگی موجودی ورق سیاه همزمان با بازگشت تولید
یکی از مهمترین عوامل عقبگرد قیمت ورق سیاه، برهمخوردن توازن عرضه و تقاضا در بازار داخلی چین است. آمار منتشرشده از بررسی تولید هفتگی ورق گرم در میان ۳۷ کارخانه، در فاصله ۲۹ اکتبر تا ۴ نوامبر به ۲.۹۱ میلیون تن رسید. این رقم در مقایسه با هفته قبل از آن ۱.۱ درصد افزایش داشت و نسبتبه کف تولید ثبتشده در اواسط اکتبر نیز رشد نشان میداد.
این افزایش تولید در شرایطی اتفاق افتاده که کاهش قیمت مواد اولیه، بخشی از فشار هزینهای کارخانهها را کم کرده و حاشیه سود تولید را بهبود بخشیده است. در نتیجه برخی واحدها پس از توقفهای تعمیراتی و کاهش موقت تولید، بار دیگر فعالیت خود را افزایش دادهاند. اما مشکل اینجاست که رشد تولید با افزایش متناسب تقاضا همراه نشده است.
موجودی ورق گرم در ۱۹۴ انبار تجاری تحت بررسی موسسه Mysteel در ۵ نوامبر به ۴.۷۳ میلیون تن رسید؛ رقمی که اگرچه نسبتبه هفته قبل ۱.۹ درصد کاهش داشت، اما در مقایسه با مدت مشابه سال گذشته ۵.۲ درصد بیشتر بود. بالا بودن موجودی انبارها به این معناست که فروشندگان برای تخلیه کالا با فشار بیشتری روبهرو هستند و در صورت تداوم ضعف سفارشها، احتمال ارائه تخفیفهای بیشتر وجود دارد.
کاهش فعالیت صنعتی و محدودیت تقاضای داخلی
ضعف بازار ورق گرم فقط به بخش صادرات محدود نمیشود. کاهش فعالیت صنایع مصرفکننده فولاد در چین، از جمله خودروسازی، لوازم خانگی و صنایع تولیدی، مانع از شکلگیری تقاضای قدرتمند در بازار داخلی شده است.
شاخص مدیران خرید بخش تولید چین در اکتبر به ۴۹.۳ واحد رسید؛ رقمی که نسبتبه ماه قبل ۰.۸ واحد کاهش داشت و پایینتر از مرز ۵۰ واحد قرار گرفت. قرار گرفتن این شاخص در محدوده انقباض نشان میدهد فعالیت تولیدی با کندی مواجه شده است. ازآنجاکه ورق گرم یکی از مواد اولیه اصلی صنایع پاییندستی محسوب میشود، کاهش فعالیت این بخشها بر میزان خرید و سفارش کارخانههای ورق اثر میگذارد.
در چنین شرایطی، بسیاری از مصرفکنندگان ترجیح میدهند خرید خود را به نیازهای کوتاهمدت محدود کنند. انتظار برای کاهش بیشتر قیمتها نیز باعث شده سفارشهای بزرگ با احتیاط بیشتری انجام شود. این رفتار خریداران، گردش معاملات را کاهش داده و دست فروشندگان را برای افزایش قیمت پیشنهادی بسته است.
بازارهای خارجی حمایت کافی ندارند
علاوهبر ضعف تقاضای داخلی، بازار صادراتی چین نیز با محدودیتهایی مواجه شده است. طبق دادههای گمرک این کشور، صادرات ورق گرم کربنی چین در سپتامبر نسبتبه مدت مشابه سال گذشته ۱۴.۱ درصد کاهش داشته است و به ۱.۳۱ میلیون تن رسید. همچنین مجموع صادرات این محصول در ۹ ماه نخست سال با افت ۲۵.۴ درصدی به ۱۰.۹۳ میلیون تن کاهش پیدا کرد. این کاهش نشان میدهد بازارهای خارجی نیز مانند گذشته ظرفیت جذب محصولات چینی را ندارند. افزایش اقدامات تجاری محدودکننده، بررسیهای ضددامپینگ و نگرانی خریداران از تغییر مقررات وارداتی، ریسک فروش در برخی بازارها را بالا برده است.
قیمت صادراتی ورق گرم Q235B در بندر تیانجین به حدود ۴۸۵ دلار بهازای هر تن فوب رسیده بود و پیشنهادهای برخی تولیدکنندگان خصوصی در محدوده ۴۸۰ تا ۴۹۲ دلار قرار داشت. در همان مقطع، پیشنهادهای خرید خارجی در سطوح پایینتری مطرح میشد و فاصله میان قیمت پیشنهادی فروشندگان و خریداران، انجام معاملات را دشوار کرده بود.
عامل مهم دیگر در کاهش قیمت ورق سیاه، افت قیمت مواد اولیه است. قیمت سنگآهن در روزهای اخیر به کمتر از ۹۰ دلار بهازای هر تن رسیده و در کنار کاهش قیمت زغالسنگ و کک، هزینه تولید فولاد را تحت فشار کاهشی قرار داده است. افت سنگآهن به زیر ۹۰ دلار باعث کاهش حمایت هزینهای از قیمت محصولات فولادی آسیا شده و خریداران را برای مذاکره بر سر نرخهای پایینتر جسورتر کرده است. کاهش هزینه مواد اولیه میتواند حاشیه سود کارخانهها را بهبود دهد و انگیزه آنها برای افزایش تولید را تقویت کند. موضوعی که در صورت ثابت ماندن تقاضا، به افزایش عرضه و تشدید فشار بر قیمت محصولات نهایی منجر میشود.
بهطور کلی عقبنشینی قیمت صادراتی تا محدوده ۴۷۵ دلار را میتوان نشانهای از افزایش فشار فروش در بازار چین دانست. فشاری که ریشه آن نه فقط در کاهش قیمت مواد اولیه، بلکه در ضعف تقاضای داخلی و خارجی و بازگشت تدریجی تولید قرار دارد. تا زمانی که این معادله تغییر نکند، چشمانداز قیمت آهن و بازار ورق سیاه در کوتاهمدت با احتیاط و نوسان همراه خواهد بود.


