
تحلیل هفتگی بازار آهن آلات؛ هفته اول آبان 1405
به گزارش آهن آنلاین؛ بازار آهن آلات در نخستین هفته آبان، برخلاف موجهای افزایشی هفتههای گذشته، رفتاری یکدست نداشت؛ قیمت ورق و پروفیل بالا رفت، اما میلگرد تقریباً ثابت ماند. همزمان، افزایش قیمت پایه گندله فشار تازهای بر هزینه تولید فولاد وارد کرد. بااینحال، معاملات بورس کالا و تحولات بازار جهانی نشان میدهد افزایش هزینهها بهتنهایی برای رشد قیمت محصولات نهایی کافی نیست. پرسش اینجاست که آیا موج افزایش قیمت به سایر مقاطع نیز میرسد یا تقاضای محتاطانه مانع آن خواهد شد؟
بازار از یک موج افزایشی فاصله گرفت
در بازار تیرآهن سایز ۲۰، برند فایکو و یزد از ۲۹ میلیون و ۵۴۰ هزار تومان به ۳۰ میلیون و ۷۲۰ هزار تومان رسید؛ افزایشی نزدیک به ۴ درصد که عمده آن در سوم آبان اتفاق افتاد. پس از ثبت اوج ۳۰ میلیون و ۹۰۰ هزار تومانی، قیمت تیرآهن اندکی عقب نشست و در پایان هفته دوباره افزایش محدودی تجربه کرد. تیرآهن ذوبآهن اصفهان، در مقابل، تقریباً ثابت ماند و با وجود افت مقطعی در سوم آبان، در پایان هفته به نرخ ابتدای دوره بازگشت. در نتیجه، فاصله قیمتی این برند با فایکو و یزد کاهش یافت.
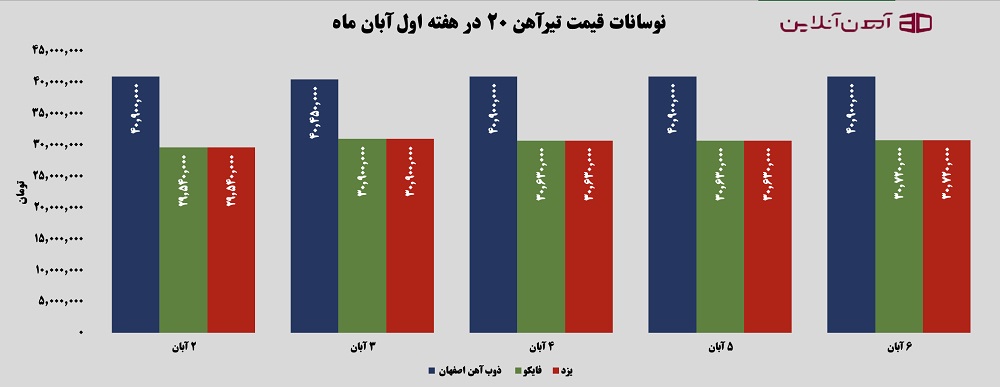
در مجموع، بازار تیرآهن در هفته نخست آبان با افزایش محدود و تفاوت محسوس میان برندها همراه بود؛ بهطوریکه رشد قیمت در برخی محصولات، به افزایش یکپارچه کل بازار منجر نشد. نرخهای اعلامی ذوبآهن اصفهان برای سایزهای ۱۴ و ۱۶ در سوم آبان افزایش یافت، اما این تغییرات در کنار ثبات نسبی تیرآهن سایز ۲۰ این برند، از رفتار متفاوت سایزها حکایت دارد. در چنین شرایطی، روند قیمت تیرآهن بیش از آنکه از یک موج فراگیر افزایشی پیروی کند، تحتتأثیر نوع محصول، برند و میزان پذیرش نرخهای جدید در بازار قرار داشت.
رفتار ورق سیاه ۴۰ میلیمتر نیز افزایشی بود، اما رشد آن از چهارم آبان آغاز شد. محصولات کاویان بیشترین افزایش را ثبت کردند و قیمت ورق سیاه کارخانه اکسین اهواز با رشد محدودتر، همچنان در بالاترین سطح میان برندهای بررسیشده باقی ماند. در پایان هفته، فاصله قیمتی اکسین و کاویان کمتر از ابتدای دوره بود؛ نشانهای از آنکه رشد محصولات ارزانتر، سریعتر از برند گرانتر اتفاق افتاده است.
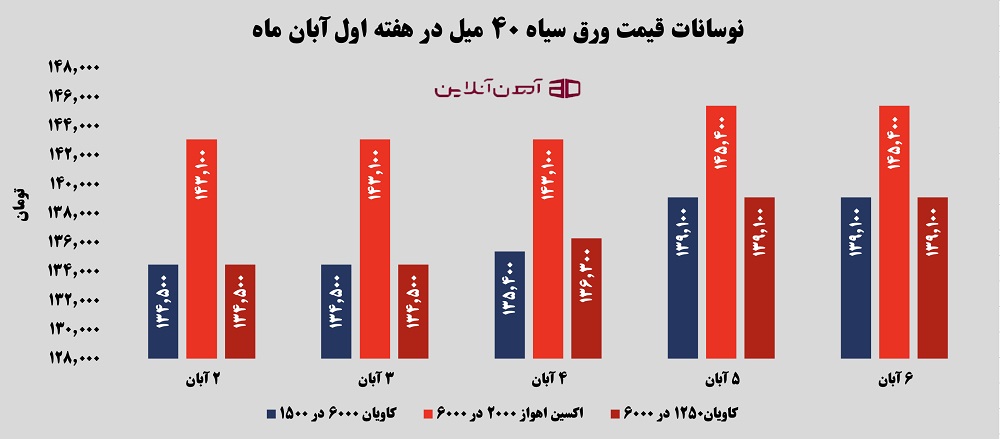
در کلیت بازار ورق، روند یکدستی دیده نشد؛ در حالی که ورق سیاه ضخیمتر از چهارم آبان رشد کرد. از سویدیگر، فروش کامل ورق سرد لوازم خانگی فولاد مبارکه در بورس کالا، در کنار فروش ناقص ورق خودرو، از تفاوت سطح تقاضا میان گروههای مختلف ورق حکایت داشت.
در بازار پروفیل ۲ میل، ابعاد ۴۰ در ۴۰ نیز روند صعودی داشت. تهران با رشد حدود ۳.۵ درصدی بیشترین افزایش را ثبت کرد و قیمت پروفیل کارخانه اطلس فولاد مازندران و اصفهان نیز بالا رفت. قیمت اصفهان و مازندران از سوم آبان به سطح یکسانی رسید و پس از آن، با وجود توقفهای مقطعی، افزایشها ادامه یافت. این رفتار در کنار رشد ورق، نشان میدهد فشار افزایشی در محصولات تخت و گروهی از مصنوعات فولادی ملموستر بوده است.
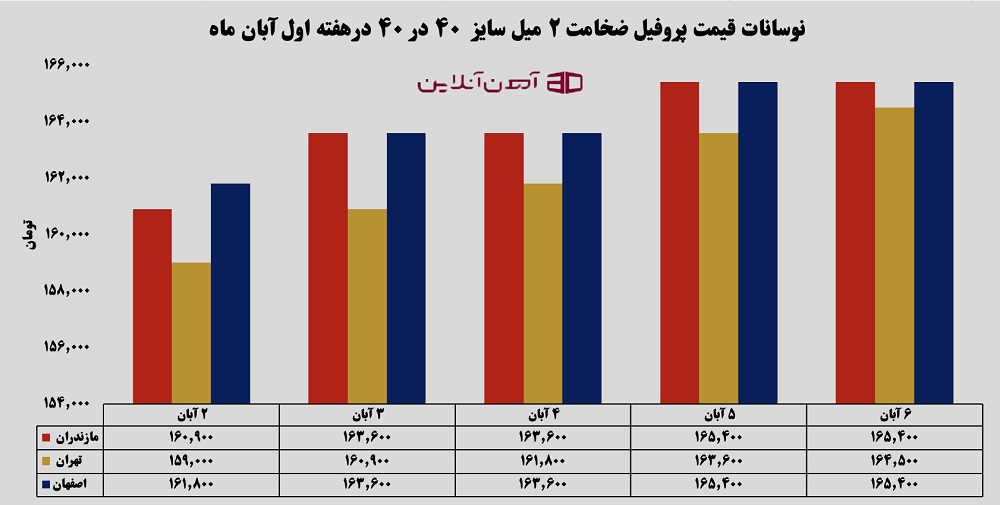
در مجموع، بازار پروفیل در هفته نخست آبان با رشد تدریجی قیمتها همراه بود و اختلاف نرخ میان برندها کاهش یافت. افزایش قیمت در هر سه برند بررسیشده نشان میدهد حرکت صعودی به یک تولیدکننده محدود نبوده، هرچند شدت رشد در تهران بیشتر بود.
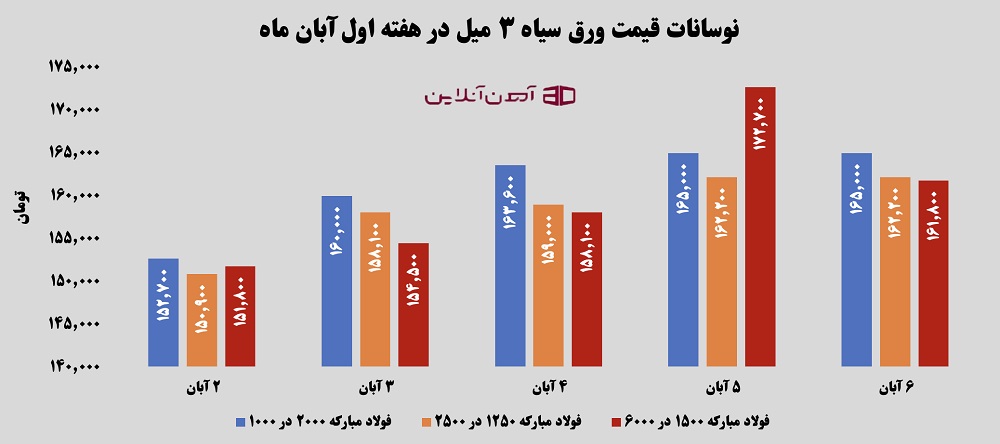
اما ورق سیاه ۳ میلیمتر، برخلاف روند نسبتاً آرام سایر گروهها، نوسانات بیشتری داشت. قیمت محصولات مبارکه در ابعاد مختلف با جهش سوم آبان افزایش یافت و در ادامه رشد کرد؛ درحالیکه ورق ۱۵۰۰ در ۶۰۰۰ میلیمتر پس از رسیدن به اوج در پنجم آبان، در روز پایانی افت قابل توجهی را تجربه کرد. با وجود این عقبنشینی، قیمت پایان هفته آن همچنان بالاتر از ابتدای دوره بود. بنابراین افزایش میانگین این گروه را نباید به معنای رشد پیوسته و یکسان همه ابعاد دانست.
در سویدیگر بازار، میلگرد سایز ۱۸ تقریباً بدون تغییر باقی ماند. افت حدود ۸.۵ درصدی میلگرد میانه در چهارم آبان، عامل اصلی کاهش میانگین این گروه بود؛ درحالیکه قیمت ذوبآهن، آناهیتا گیلان و صبا فولاد زاگرس عمدتاً ثابت یا کمنوسان بودند. این اختلاف نشان میدهد کاهش میانگین قیمت میلگرد بیش از آنکه ناشی از افت فراگیر هزینهها باشد، از تغییر نرخ یک برند تأثیر گرفته است.
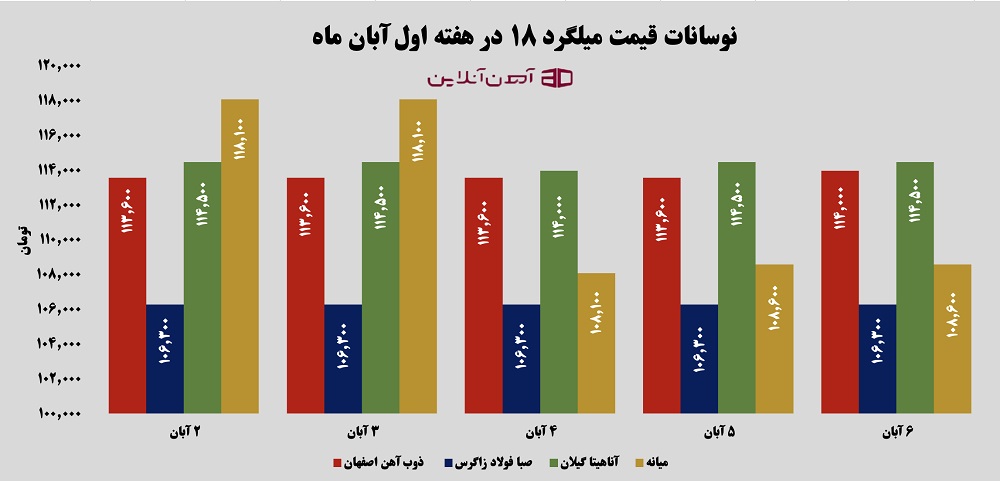
در بازار میلگرد، برخلاف رشد قیمت در برخی محصولات فولادی، روند افزایشی فراگیری دیده نشد و معاملات با ثبات نسبی همراه بود. رشد نرخ میلگرد سایزهای ۱۲ و ۱۶ ذوبآهن در سوم آبان، در کنار افت قیمت میلگرد میانه، نشان میدهد جهت حرکت بازار به سایز و برند وابستگی زیادی داشت؛ بنابراین کاهش میانگین میلگرد سایز ۱۸ را نمیتوان به افت عمومی این محصول تعمیم داد.
فشار مواد اولیه؛ افزایش هزینه بدون تضمین رشد فروش
یکی از مهمترین تحولات اثرگذار بر بازار، تغییر مبنای قیمتگذاری گندله سنگآهن بود. بر اساس ابلاغیه بورس کالا، از سوم آبان سقف قبلی مرتبط با نرخ صادراتی حذف شد و قیمتهای پایه گندله در محدوده ۱۹ هزار و ۸۲۰ تا ۲۲ هزار و ۳۸ تومان به ازای هر کیلوگرم قرار گرفت ، جهشی که بهطور مستقیم هزینه تأمین مواد اولیه زنجیره فولاد را تحت فشار قرار میدهد.
بااینحال، قیمت پایه گندله را نباید با قیمت نهایی معاملات یا افزایش قطعی قیمت محصولات فولادی یکسان گرفت. میزان اثرگذاری این تغییر بر قیمت آهن اسفنجی، شمش، میلگرد و سایر مقاطع، به سهم مواد اولیه در هزینه تولید، موجودی قبلی کارخانهها، قراردادهای تأمین و شرایط فروش بستگی دارد. تولیدکنندهای که مواد اولیه را پیشتر تهیه کرده یا امکان مدیریت هزینههای خود را دارد، الزاماً بلافاصله قیمت محصول را افزایش نمیدهد.
از سویدیگر، گزارشهای بازار از ضعف تقاضای صادراتی برای گندله و کنسانتره حکایت دارد؛ بهطوریکه حتی در برخی مبادی، محمولهها با دشواری فروش مواجه شدهاند. این تضاد میان افزایش قیمت پایه داخلی و ضعف بازار صادراتی، پرسشهایی درباره تناسب قیمتگذاری با شرایط واقعی عرضه و تقاضا ایجاد میکند. در چنین وضعیتی، انتقال هزینه به بازار محصولات نهایی زمانی امکانپذیر است که خریدار نیز نرخ بالاتر را بپذیرد.
بورس کالا؛ جذب بالا، اما نه در همه محصولات
معاملات بورس کالا در دوم آبان با عرضه ۲۲۴ هزار و ۹۹۷ تن محصول در ۱۲ گروه منتخب همراه بود که ۱۹۰ هزار و ۲۳۴ تن آن به فروش رسید و نرخ جذب به ۸۴.۵۵ درصد رسید. بااینحال، عملکرد گروهها یکسان نبود؛ تختال فولاد هرمزگان و ورق سرد مورد استفاده در لوازم خانگی فروش کامل داشتند، اما جذب عرضه فولاد کاویان و ورق خودرو محدودتر بود. این تفاوت نشان میدهد تقاضا به نوع محصول و شرایط معامله وابسته است.
در چهارم آبان نیز ۸۱ هزار و ۶۴۰ تن محصول عرضهشده به فروش رسید و در معاملات شمش، تقاضا از عرضه فراتر رفت. در مقابل، عرضههای ششم آبان را نمیتوان معامله قطعی تلقی کرد. حجم عرضه، میزان تقاضا و فروش نهایی، شاخصهایی متفاوتاند و برای ارزیابی وضعیت بازار باید جداگانه بررسی شوند.
بازار جهانی؛ فشار بر سنگآهن و ریسکهای صادراتی
در بازار جهانی فولاد نیز نشانهای از رونق فراگیر دیده نمیشود. طبق گزارش انجمن جهانی فولاد، تولید فولاد خام ۷۰ کشور در ۹ ماه نخست سال میلادی ۰.۷ درصد کاهش یافت؛ تولید چین نیز ۲.۹ درصد افت کرد. همزمان، تولید فولاد خاورمیانه در سپتامبر کاهش داشت و افت تولید آهن اسفنجی جهانی، از تداوم فشار بر زنجیره فولاد حکایت میکند.
در چین، افزایش واردات سنگآهن به معنای رشد تقاضای فولاد نیست؛ زیرا تولید فولاد خام کاهش یافته و موجودی سنگآهن بنادر به سطح بالایی رسیده است. افت قیمت سنگآهن از اوج ماه مه نیز نگرانی درباره ضعف تقاضای واقعی را تقویت میکند.
در ایران، محدودیت گذرگاههای عراق و پاکستان، ارسال محمولهها را مختل کرده و فشار نقدینگی بر صادرکنندگان را افزایش داده است. این اختلال لزوماً به ورود فوری کالا به بازار داخلی منجر نمیشود؛ تعهدات قراردادی و هزینه انتقال همچنان تعیینکنندهاند.
از سویدیگر، بازنگری نرخهای ضددامپینگ اتحادیه اروپا برای ورق سرد ترکیه میتواند بر مسیر صادرات این محصول اثر بگذارد؛ اما تا انتشار مقررات نهایی، نمیتوان تغییر قطعی جریان تجارت یا قیمت بازارهای منطقه را نتیجه گرفت.


