
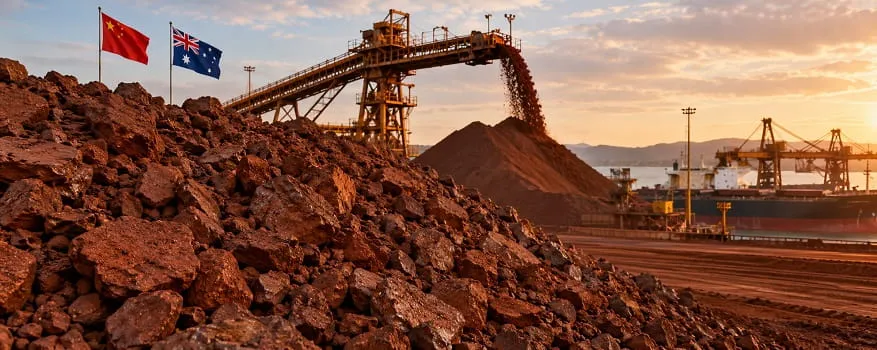
تشدید رقابت چین و استرالیا بر سر قیمت سنگآهن
به گزارش آهن آنلاین؛ بازار جهانی سنگآهن در روزهای پایانی اکتبر ۲۰۲۶ با افزایش واردات چین، رشد ذخایر بنادر و تشدید اختلافات تجاری این کشور با تولیدکنندگان استرالیایی مواجه شده است. براساس گزارش رویترز، درحالیکه تولید فولاد و تقاضای بخش ساختمان چین همچنان با ضعف روبهرو است، پکن تلاش میکند با افزایش قدرت چانهزنی، کنترل بیشتری بر قیمتگذاری سنگآهن و شرایط قراردادهای تأمین آن داشته باشد. در همین حال، واردات سنگآهن چین در سپتامبر به ۱۰۹.۸۲ میلیون تن رسید که نسبتبه ماه قبل ۱.۲ درصد افزایش داشت. بااینحال، رشد واردات و ذخایر بنادر نشان میدهد که افزایش خرید سنگآهن لزوماً به معنای رونق مصرف در صنعت فولاد چین نیست.
رشد واردات سنگآهن چین در سایه رکود بازار فولاد
مجموع واردات این ماده اولیه در ۹ ماه نخست سال ۲۰۲۶ نیز با رشد ۴.۱ درصدی به حدود ۹۵۴.۹۷ میلیون تن رسید. بااینحال، بخش قابلتوجهی از عرضه اضافی بهجای تبدیلشدن به تولید بیشتر فولاد، در انبارها و بنادر ذخیره شده است. موجودی سنگآهن بنادر چین در هفته منتهی به ۲۳ اکتبر به ۱۵۲.۲۳ میلیون تن رسید. رقمی که نسبتبه مدت مشابه سال گذشته حدود ۱۴ درصد رشد داشته است. این افزایش ذخایر در شرایطی اتفاق افتاده که بازار ساختمان چین همچنان ضعیف است و سودآوری فولادسازان نیز تحت فشار قرار دارد. تولید فولاد خام چین در ۹ ماه نخست سال جاری میلادی ۲.۹ درصد کاهش یافت و به ۷۲۴.۷۷ میلیون تن رسید.
افت ۱۹ درصدی قیمت سنگآهن
افزایش موجودی انبارها و ضعف تقاضای فولاد، فشار نزولی بر قیمت سنگآهن وارد کرده است. قراردادهای سنگآهن در بورس سنگاپور در ۲۳ اکتبر حدود ۹۰.۶ دلار بهازای هر تن معامله شدند. سطحی که حدود ۱۹ درصد پایینتر از اوج 112 دلاری ثبت شده در ۱۱ ماه می است.
این افت قیمت میتواند هزینه خرید مواد اولیه را برای فولادسازان کاهش دهد، اما اثر آن بر بازار محصولات نهایی به عوامل دیگری نیز بستگی دارد. زمانی که تقاضای مصرفی ضعیف باشد، کاهش قیمت مواد اولیه به افزایش تولید یا رشد معاملات منجر نمیشود. از طرفی هزینه انرژی، حملونقل، دستمزد و شرایط فروش نیز در تعیین قیمت نهایی فولاد نقش دارند.
تقابل چین با غولهای معدنی استرالیا
علاوهبر دو مولفه عرضه و تقاضا، رقابت بر سر نحوه قیمتگذاری سنگآهن نیز شدت گرفته است. چین که حدود ۷۵ درصد سنگآهن حملشده از مسیر دریا را خریداری میکند، بهدنبال افزایش قدرت چانهزنی خود در قراردادهای تامین این ماده اولیه است. شرکتهای استرالیایی ریو تینتو، بیاچپی و فورتسکیو از مهمترین تامینکنندگان سنگآهن چین هستند و حدود دو سوم نیاز این کشور را پوشش میدهند.
گروه دولتی منابع معدنی چین (CMRG) که در نقش واسطه میان معادن و فولادسازان فعالیت میکند، تلاش دارد شرایط خرید و شاخصهای قیمتگذاری را به نفع خریداران چینی تغییر دهد. این مجموعه بهتازگی با ریو تینتو به توافقی برای تامین سنگآهن رسیده است، هرچند جزئیات مالی آن هنوز منتشر نشده است. در مقابل اختلاف با فورتسکیو همچنان ادامه دارد. این شرکت هشدار داده است که اگر مذاکرات تا پایان سال میلادی به نتیجه نرسد، ممکن است فعالیتهای عملیاتی آن تحتتاثیر قرار گیرد.
با وجود قدرت خرید بالای چین، وابستگی این کشور به معادن استرالیا مانع از آن است که پکن بتواند بهسرعت شرایط بازار را بهطور کامل در اختیار بگیرد. توسعه پروژه سیماندو در گینه با ظرفیت هدفگذاریشده ۱۲۰ میلیون تن در سال میتواند در آینده به تنوع منابع تامین کمک کند، اما افزایش عرضه از این مسیر زمانبر خواهد بود.
دو نیروی متفاوت در بازار آهن آلات
افزایش موجودی سنگآهن چین و کاهش قیمت جهانی این ماده اولیه میتواند در میانمدت فشار کاهشی بر هزینه مواد اولیه فولاد وارد کند. تلاش چین برای تغییر شرایط قراردادهای تامین، وابستگی به معادن استرالیا و ضعف تقاضای فولاد، عدمقطعیت بازار جهانی را افزایش داده است.
در ایران نیز محدودیت تولید و انرژی، نوسان ارز و وضعیت تقاضای ساختمانی میتوانند اثر کاهش قیمت جهانی را خنثی کنند. بنابراین مسیر آتی قیمت میلگرد، تیرآهن و شمش بیش از آنکه فقط به افت سنگآهن وابسته باشد، به توازن میان عرضه داخلی، هزینه تولید و قدرت خرید مصرفکنندگان بستگی دارد.
اگر تقاضای فولاد در چین همچنان ضعیف بماند، احتمال تداوم فشار بر قیمت جهانی سنگآهن وجود دارد. اما برای بازار ایران کاهش پایدار قیمت آهن آلات زمانی محتملتر خواهد بود که هزینه تولید و محدودیت عرضه نیز کاهش یابد و تقاضای داخلی با قیمتهای جدید همراه شود.
عامل دیگری که میتواند بر روند بازار جهانی سنگآهن و فولاد اثر بگذارد، سیاستهای اقتصادی چین و میزان حمایت دولت از بخش ساختوساز است. هرگونه برنامه برای تحریک بازار مسکن و افزایش سرمایهگذاری در پروژههای زیرساختی میتواند تقاضای فولاد را تقویت کند و بخشی از فشار ناشی از انباشت ذخایر را کاهش دهد.
در مقابل، تداوم رکود ساختوساز و کاهش سودآوری کارخانهها ممکن است باعث شود تولیدکنندگان خرید مواد اولیه را محدود کنند. بنابراین، فعالان بازار آهن باید علاوهبر رصد قیمت سنگآهن، تحولات اقتصادی چین، حجم معاملات بورسهای کالایی و سیاستهای تجاری شرکتهای معدنی را نیز دنبال کنند؛ عواملی که میتوانند جهت حرکت قیمت فولاد در ماههای آینده را تغییر دهند.


