
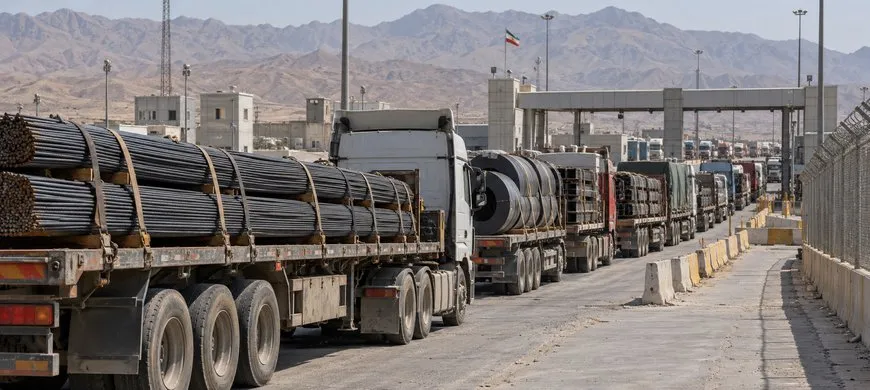
توقف ۲۰۰۰ کامیون در مرز پاکستان؛ صادرات فولاد ایران زیر فشار
به گزارش آهن آنلاین، اختلال در گذرگاههای زمینی ایران با عراق و پاکستان، معادله صادرات فولاد را پیچیدهتر کرده است؛ آن هم در شرایطی که محدودیتهای حملونقل دریایی، اهمیت مسیرهای زمینی را افزایش دادهاند. گزارش ۲۲ اکتبر ۲۰۲۶ متال اکسپرت نشان میدهد که توقف تردد تجاری در چند مرز، علاوه بر بهتعویقافتادن تحویل محمولهها، ریسک دریافت و پرداخت پول و انعقاد قراردادهای جدید را نیز افزایش داده است. در چنین شرایطی، مسئله فقط سرنوشت محمولههای صادراتی نیست؛ بلکه نحوه اثرگذاری این اختلال بر عرضه داخلی، رفتار فروشندگان، هزینههای زنجیره تأمین و روند معاملات بازار آهنآلات نیز اهمیت پیدا میکند.
مرزهای بسته، تعهدات باز
طبق گزارش متال اکسپرت، عراق در ۲۱ اکتبر گذرگاه الشیب، مقابل چذابه ایران، را تا اطلاع ثانوی به روی خودروهای تجاری و مسافران بست. در مرز ایران و پاکستان نیز تردد تجاری از ۱۷ اکتبر در گذرگاههای تفتان–میرجاوه و گبد–ریمدان متوقف شد؛ بااینحال، گزارشهای ۲۲ اکتبر از آغاز محدود و تدریجی ازسرگیری تجارت در مسیر ریمدان–گبد حکایت داشتند. در این مرحله، بازگشایی به معنای بازگشت کامل جریان تجاری نبود و عبور محمولهها همچنان به محدودیتهای اجرایی و هماهنگیهای مرزی وابسته بود. در نتیجه، صادرکنندگان فولاد همچنان با ابهام در زمان تحویل و برنامهریزی حمل محمولهها مواجه بودند.
اهمیت موضوع زمانی بیشتر میشود که بدانیم برخی صادرکنندگان، پیشپرداختی معادل ۳۰ درصد ارزش محموله را دریافت کردهاند، اما امکان ارسال کالا فراهم نیست. این وضعیت تعهدی دوطرفه ایجاد میکند؛ خریدار سرمایه خود را در معامله درگیر کرده و فروشنده نیز باید هزینههای آمادهسازی، حمل و تشریفات صادراتی را مدیریت کند. به گفته یکی از منابع بازار در گزارش متال اکسپرت، صادرکنندگان پیش از ارسال محموله باید عوارض صادراتی را بپردازند؛ بنابراین تأخیر در حمل، صرفاً مسئلهای عملیاتی نیست و میتواند نقدینگی بنگاه را نیز تحت فشار قرار دهد.
هزینهای فراتر از کرایه حمل
گزارش متال اکسپرت از توقف حدود ۲ هزار کامیون در مرزهای ایران و پاکستان به نقل از اتاق بازرگانی و صنعت کویته خبر میدهد. این عدد فقط ابعاد ازدحام را نشان میدهد؛ هزینه واقعی اختلال به مدت توقف، نوع محموله، هزینه نگهداری، تعهدات قراردادی و امکان تغییر مسیر بستگی دارد. هر روز تأخیر میتواند هزینه خواب کامیون و سرمایه در گردش را افزایش دهد و در نهایت، حاشیه سود معاملهای را کاهش دهد که قیمت فروش آن از قبل تعیین شده است.
از سوی دیگر، محدودیت تجارت دریایی و مخاطرات امنیتی پیرامون تنگه هرمز، امکان جایگزینی ساده مسیرهای زمینی با حملونقل دریایی را کاهش داده است. مسیر زمینی میتواند بخشی از نیاز صادراتی را پوشش دهد، اما ظرفیت محدود و ازدحام مرزی اجازه نمیدهد تمام بار جابهجاشده از دریا را جذب کند. در نتیجه، مسئله اصلی صرفاً گرانترشدن حمل نیست؛ بلکه کاهش قابلیت پیشبینی زمان تحویل است. این عامل میتواند خریدار خارجی را به تعویق سفارش، درخواست شرایط پرداخت محتاطانهتر یا مذاکره مجدد درباره زمان تحویل سوق دهد.
برای تحلیل قیمت آهن آلات در بازار داخل نیز باید همین تمایز را در نظر گرفت. اختلال صادراتی بهتنهایی نه کمبود داخلی را اثبات میکند و نه افزایش قیمت را قطعی میسازد. اگر محمولههایی که قرار بود صادر شوند در داخل عرضه شوند، فشار عرضه میتواند بیشتر شود؛ اما اگر تولیدکننده با توجه به هزینههای حمل، تعهدات قبلی و ریسک وصول وجه، فروش را محدود کند، اثر نهایی متفاوت خواهد بود. بنابراین جهت حرکت بازار به رفتار واقعی عرضهکنندگان وابسته است، نه صرفاً خبر بستهشدن مرزها.
صادرات متوقف شود، بازار داخل چه میشود؟
مهمترین کانال انتقال این اختلال به بازار داخلی، تغییر در مقصد فروش و زمان عرضه کالا است. در حالت نخست، صادرکنندهای که نتواند محموله را در موعد مقرر از مرز عبور دهد، ممکن است برای آزادکردن نقدینگی یا جلوگیری از افزایش هزینههای نگهداری، بخشی از کالا را به بازار داخل عرضه کند. در این حالت، افزایش عرضه قابل فروش میتواند رقابت میان فروشندگان را بیشتر کند؛ بهویژه اگر چند محموله همزمان به بازار برگردند و تقاضای داخلی ظرفیت جذب آنها را نداشته باشد.
اما حالت دوم زمانی شکل میگیرد که فروشنده به امید بازگشایی مسیر، از عرضه فوری کالا خودداری کند یا ارسال محموله را به زمان دیگری موکول سازد. در این وضعیت، موجودی قابل عرضه در بازار داخل الزاماً افزایش پیدا نمیکند؛ حتی اگر کالا از نظر فیزیکی در انبار موجود باشد. تفاوت میان موجودی انبار و عرضه آماده معامله، نکتهای کلیدی در ارزیابی قیمت تیرآهن و دیگر محصولات فولادی است. کالایی که برای صادرات بستهبندی شده، تعهد فروش دارد یا هنوز درگیر تسویه و اسناد حمل است، لزوماً همان روز وارد جریان معاملات داخلی نمیشود.
از سوی دیگر، واکنش بازار به نوع محصول نیز وابسته است. اگر اختلال مسیرهای صادراتی بیشتر بر محمولههای خاص یا مقصدهای مشخص اثر بگذارد، نمیتوان انتظار داشت همه محصولات به یک اندازه تحت فشار قرار گیرند. برای مثال، اثر بر قیمت ورق به ترکیب محصولات صادراتی، امکان فروش داخلی و میزان تقاضای مصرفکنندگان صنعتی بستگی دارد. بدون داده تفکیکی از حجم محمولههای متوقفشده و سهم آنها از عرضه داخلی، تعمیم یک نتیجه واحد به کل بازار فولاد قابل اتکا نیست.
نشانههایی که مسیر بازار را روشن میکنند
در کوتاهمدت، دو مسیر اصلی پیش روی بازار قرار دارد. اگر محدودیتها طولانی شوند، مسیرهای جایگزین نیز با ازدحام مواجه شوند و هزینه تحویل افزایش یابد، احتمال عقبنشینی خریداران صادراتی و کاهش انعقاد قراردادهای تازه بیشتر میشود. در این حالت، ورود بخشی از کالا به بازار داخلی میتواند قیمتهای پیشنهادی فروشندگان را تحت فشار قرار دهد؛ البته به شرط آنکه عرضه واقعی افزایش یابد و تقاضای داخلی توان جذب محمولهها را نداشته باشد. در مقابل، اگر اختلالها سریع برطرف شوند و محمولههای معوق به حرکت درآیند، احتمال عرضه ناگهانی و گسترده کالا در داخل کاهش مییابد و فشار ناشی از تغییر مسیر صادرات محدودتر خواهد بود.
برای تشخیص اینکه کدام مسیر در حال تقویت است، سه شاخص اهمیت دارد: نخست، اعلام رسمی بازگشایی و تأیید عبور عادی کامیونهای تجاری؛ دوم، تغییر در حجم عرضه و معاملات محصولات فولادی در بازار داخلی؛ و سوم، رفتار صادرکنندگان در پذیرش سفارشهای جدید و شرایط پرداخت. کاهش زمان انتظار مرزی بدون بازگشت معاملات صادراتی به روال عادی، بهتنهایی نشانه رفع کامل ریسک نیست.


