
تحلیل ماهانه بازار آهن آلات؛ مهر ماه 1405
به گزارش آهن آنلاین؛ بازار آهن آلات در مهرماه ۱۴۰۵، ماهی پرنوسان و متأثر از انتظارات تورمی را پشت سر گذاشت؛ دورهای که در آن، جهش نرخ ارز و افزایش هزینه جایگزینی کالا، قیمت بسیاری از محصولات فولادی را بالا برد، اما ضعف تقاضای مصرفی مانع از شکلگیری روندی یکپارچه شد. بررسی تغییرات میلگرد، تیرآهن، ورق سیاه و پروفیل نشان میدهد که بخش مهمی از رشد قیمتها در نیمه نخست ماه اتفاق افتاد و هفتههای پایانی بیشتر با اصلاح، ثبات یا بازیابی بخشی از افتها همراه بود. در کنار این تحولات، معاملات بورس کالا، نگرانیهای سیاسی و تغییر شرایط صادراتی، تصویر پیچیدهتری از وضعیت بازار فولاد ترسیم کردند.
جهش نیمه اول، اصلاح نیمه دوم
مهمترین ویژگی بازار در مهرماه، فاصله میان سرعت رشد قیمت آهن آلات و توان خرید مصرفکنندگان بود. در هفته نخست، افزایش نرخ ارز و رشد قیمت شمش، فشار تازهای بر بازار وارد کرد. این روند در هفته دوم با جهش دلار از محدوده ۲۵۹ هزار تومان به حدود ۲۹۶ هزار و ۶۰۰ تومان در ۱۳ مهر تشدید شد؛ افزایشی که محاسبات فروشندگان درباره هزینه جایگزینی موجودی را تغییر داد. در چنینشرایطی، فروش با نرخهای قبلی برای بسیاری از فعالان بازار دشوارتر شد، حتی اگر کالای موجود با هزینه پایینتری خریداری شده بود.
بااینحال، افزایش هزینه تأمین الزاماً به معنای رونق معاملات نیست. قدرت خرید محدود، ضعف تقاضای ساختوساز و احتیاط خریداران باعث شد رشد نرخهای اعلامی در همه محصولات به یک اندازه با استقبال بازار مواجه نشود. از همینرو، نیمه نخست مهر بیشتر با موج افزایش قیمت و تغییر انتظارات همراه بود؛ اما در هفته سوم، میلگرد و تیرآهن عقب نشستند و برخی ورقها همچنان مسیر افزایشی خود را حفظ کردند. در هفته چهارم نیز رفتار بازار یکدست نبود: بخشی از قیمتها بازیابی شد، برخی محصولات ثبات داشتند و در بازار میلگرد نشانههایی از اصلاح محدود ادامه یافت.
در مقیاس جهانی نیز شرایط از رونق فراگیر حمایت نمیکرد. انجمن جهانی فولاد در گزارش اکتبر خود، پیشبینی رشد تقاضای جهانی در سال ۲۰۲۶ را به نزدیک صفر کاهش داد و ضعف مصرف چین و افت تقاضای خاورمیانه و شمال آفریقا را از عوامل مؤثر بر این چشمانداز دانست. بنابراین، رشد داخلی قیمت آهن آلات را نمیتوان صرفاً به تحولات بازار جهانی نسبت داد؛ نرخ ارز، هزینههای تولید و انتظارات تورمی داخلی نقش پررنگتری در شکلگیری موج مهرماه داشتند.
چهار محصول، چهار مسیر قیمتی
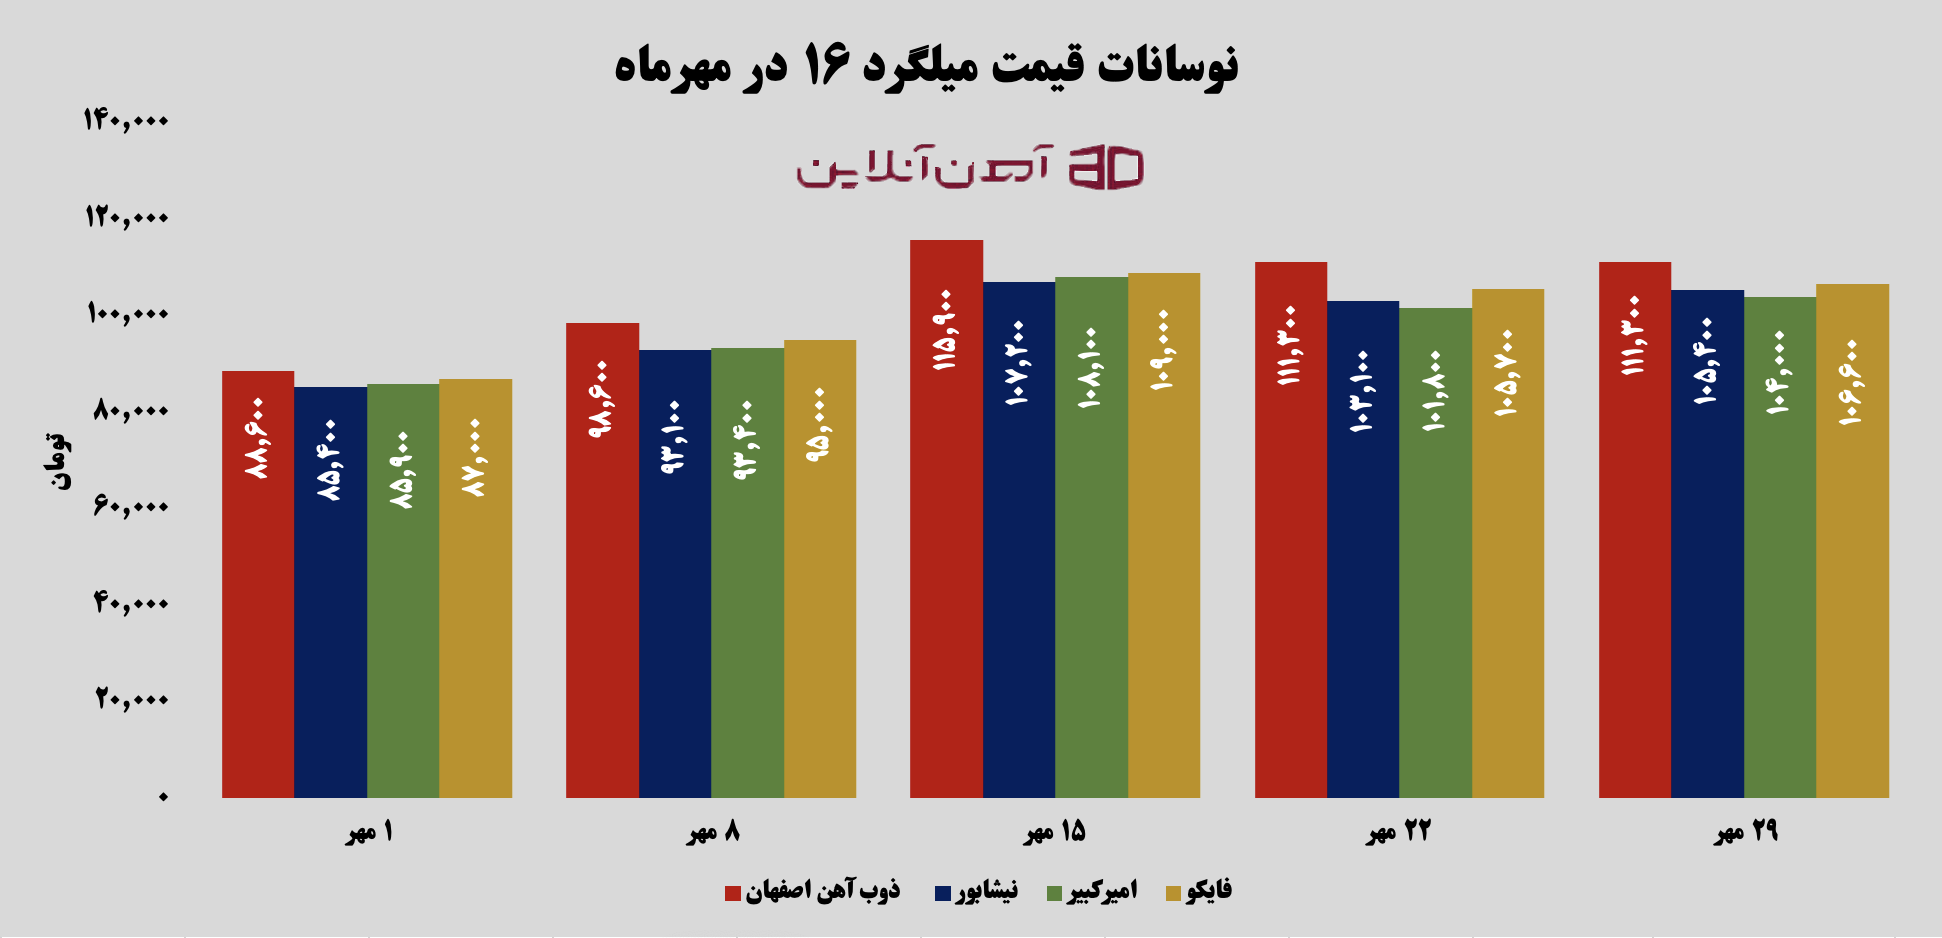
در بازار میلگرد سایز ۱۶، هر چهار برند بررسیشده مهر را با قیمت بالاتری نسبت به ابتدای ماه به پایان رساندند. ذوبآهن اصفهان با رشد ۲۵.۶ درصدی، از ۸۸ هزار و ۶۰۰ به ۱۱۱ هزار و ۳۰۰ تومان رسید و بیشترین افزایش را ثبت کرد. پس از آن، نیشابور با رشد ۲۳.۴ درصدی به ۱۰۵ هزار و ۴۰۰ تومان، فایکو با افزایش ۲۲.۵ درصدی به ۱۰۶ هزار و ۶۰۰ تومان و امیرکبیر با رشد ۲۱.۱ درصدی به ۱۰۴ هزار تومان رسیدند. نقطه اوج هر چهار برند در ۱۵ مهر شکل گرفت؛ سپس قیمت میلگرد در هفته سوم عقب نشستند و در پایان ماه بخشی از افتها جبران شد یا نرخها تثبیت شدند. این الگو نشان میدهد افزایش ماهانه قابلتوجه بوده، اما فشار خرید در تمام روزهای مهر تداوم نداشته است.
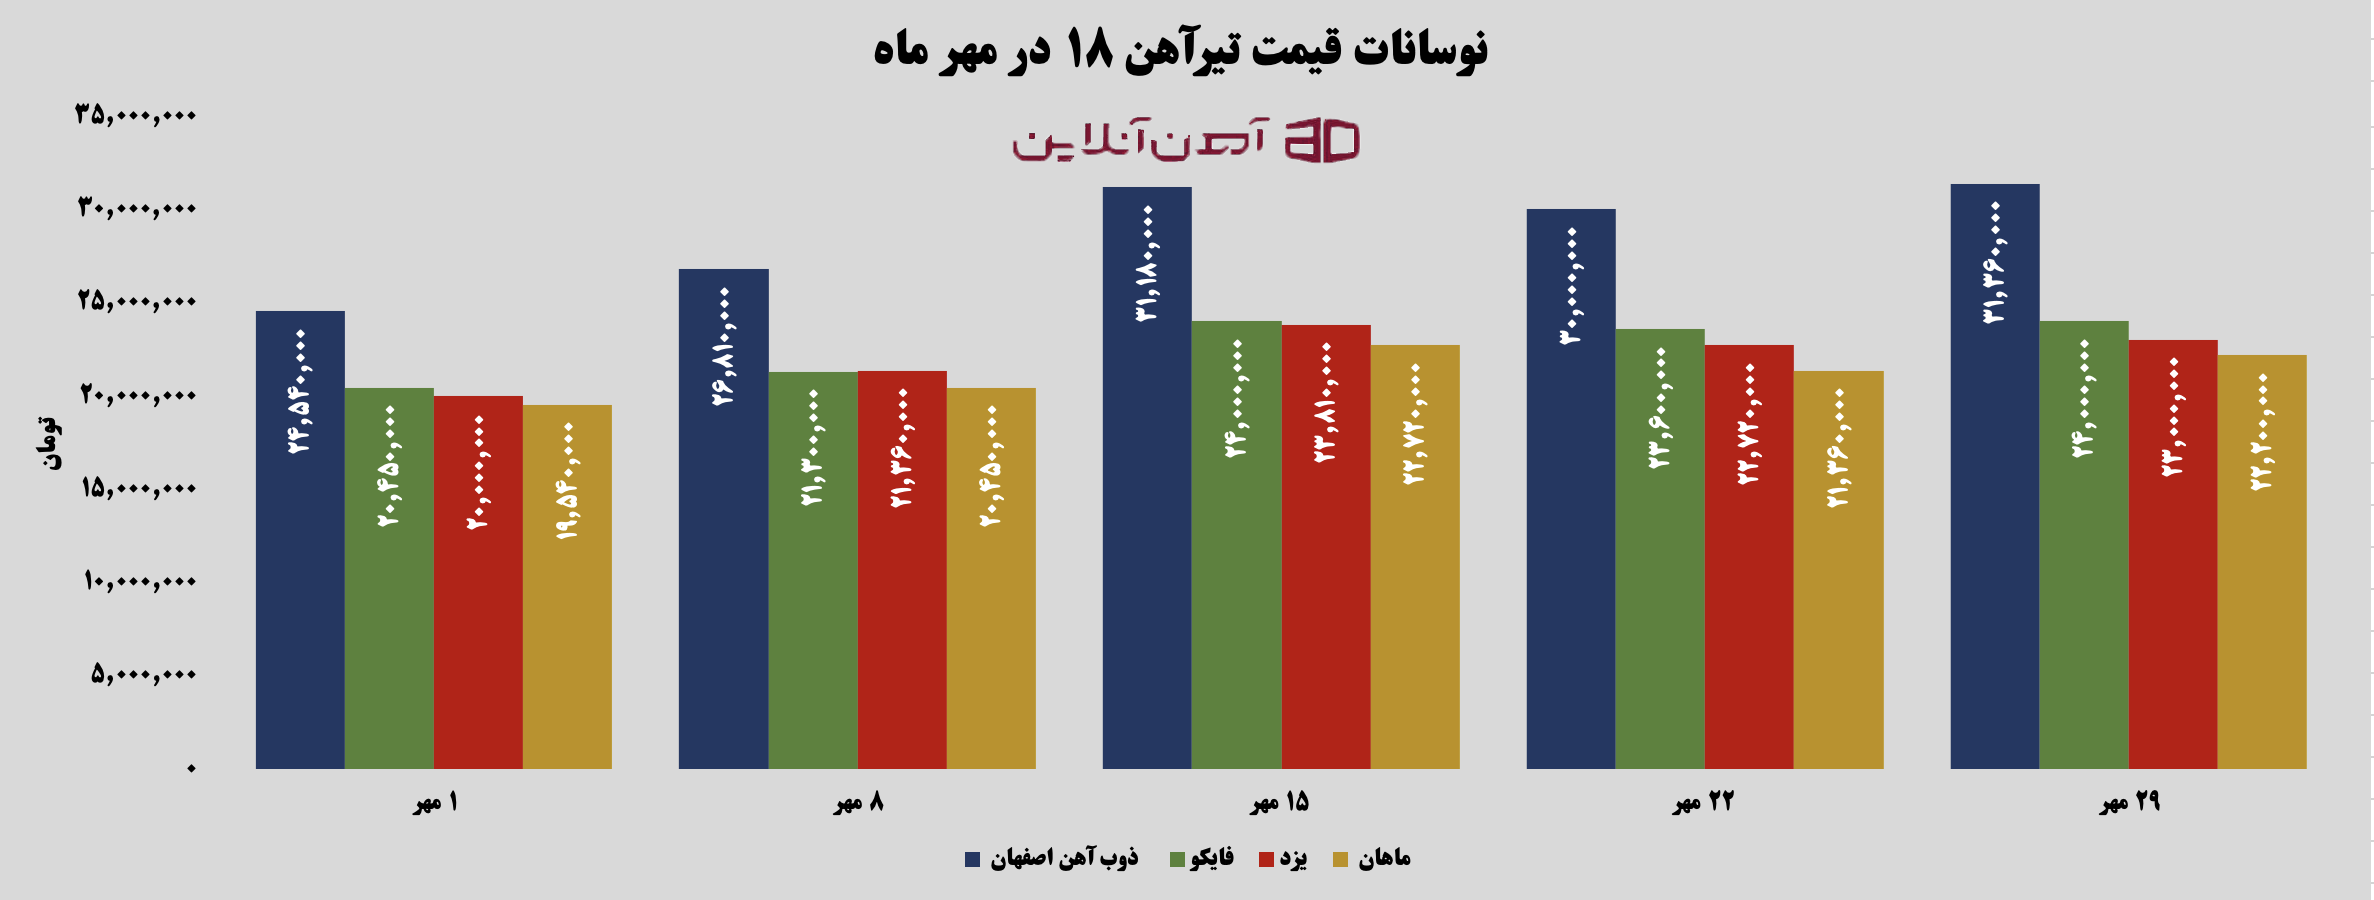
رفتار تیرآهن سایز ۱۸ نیز صعودی بود، هرچند اختلاف میان برندها بیشتر شد. ذوبآهن اصفهان با رشد ۲۷.۸ درصدی از ۲۴ میلیون و ۵۴۰ هزار به ۳۱ میلیون و ۳۶۰ هزار تومان رسید. فایکو با رشد ۱۷.۴ درصدی در سطح ۲۴ میلیون تومان، یزد با افزایش ۱۵ درصدی در محدوده ۲۳ میلیون و ماهان با رشد ۱۳.۶ درصدی در سطح ۲۲ میلیون و ۲۰۰ هزار تومان قرار گرفتند. افزایش فاصله ذوبآهن و ماهان از ۵ به ۹.۱۶ میلیون تومان نیز نشان میدهد رشد قیمت تیرآهن در تمام برندها شدت یکسانی نداشته است. این اختلاف را باید در کنار هزینه تأمین، مشخصات محصول و شرایط عرضه بررسی کرد، نه صرفاً بهعنوان نشانهای از افزایش تقاضا.
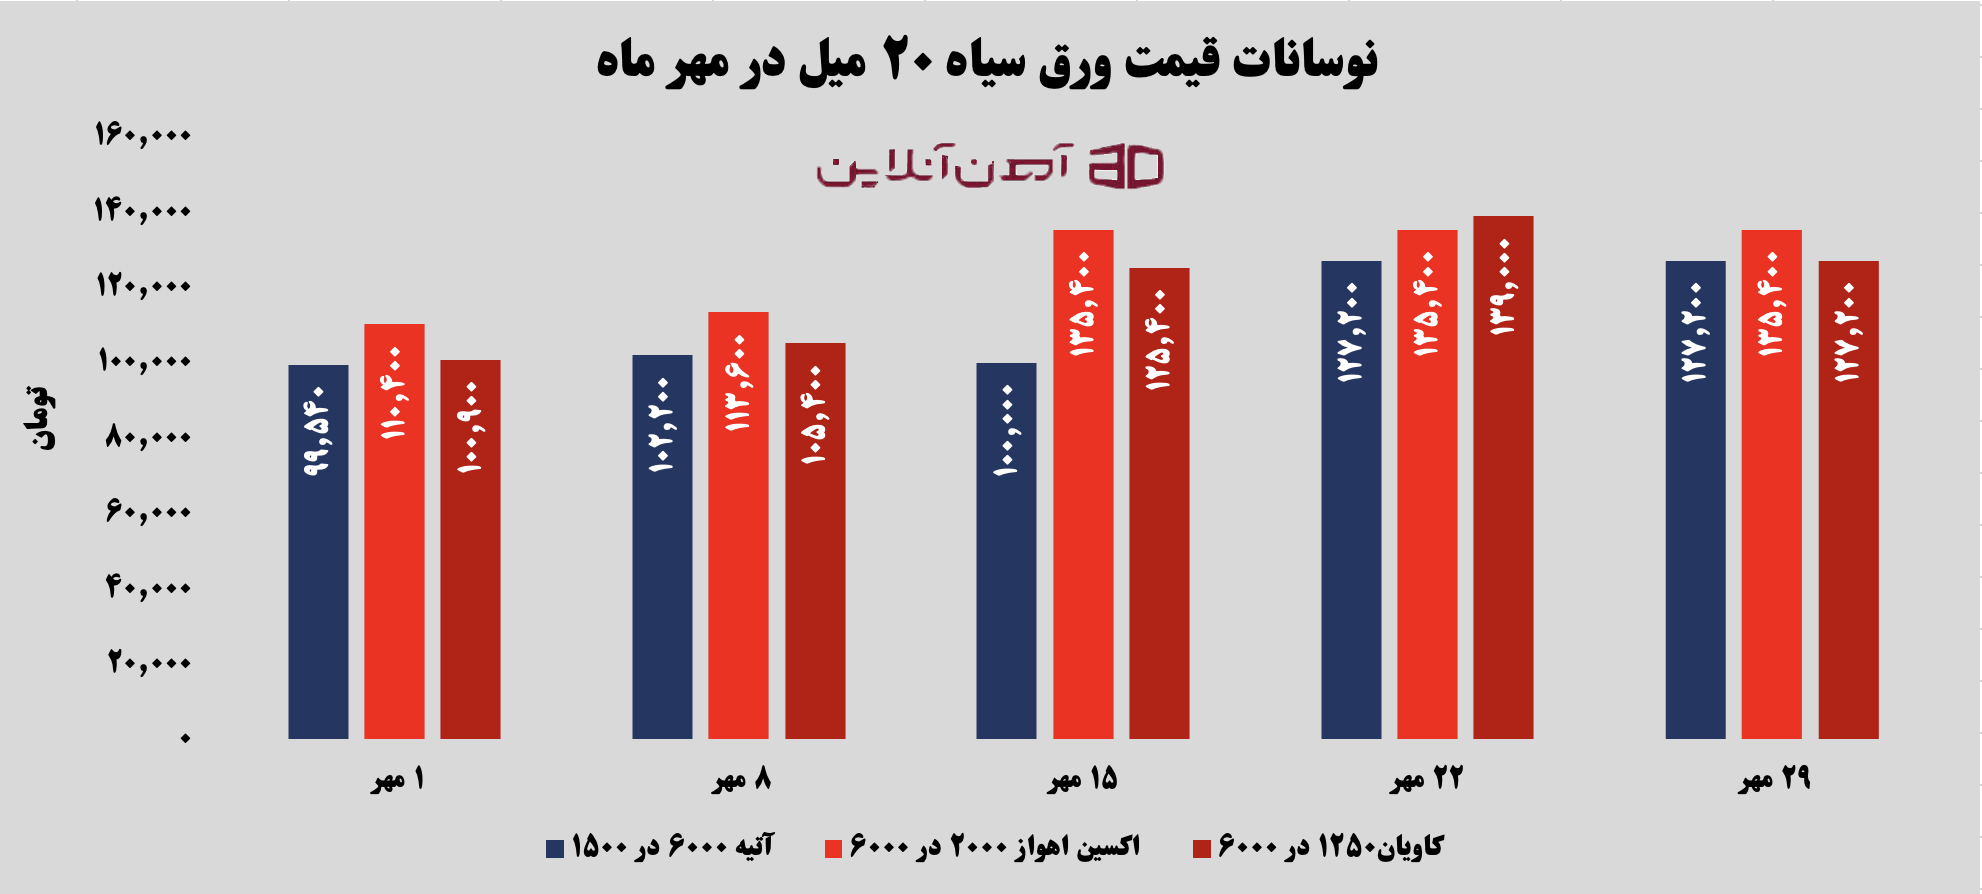
در بازار ورق سیاه ضخامت ۲۰ میلیمتر، رشد ماهانه چشمگیر بود، اما مسیر قیمتها در هفته پایانی تفاوت محسوسی داشت. ورق آتیه در ابعاد ۶۰۰۰ در ۱۵۰۰ با افزایش ۲۷.۸ درصدی از ۹۹ هزار و ۵۴۰ به ۱۲۷ هزار و ۲۰۰ تومان رسید. کاویان در ابعاد ۱۲۵۰ در ۶۰۰۰ با رشد ۲۶.۱ درصدی، پس از رسیدن به اوج ۱۳۹ هزار تومان در هفته سوم، حدود ۸.۵ درصد افت کرد و در پایان ماه به ۱۲۷ هزار و ۲۰۰ تومان رسید. ورق اکسین اهواز نیز با افزایش ۲۲.۶ درصدی در سطح ۱۳۵ هزار و ۴۰۰ تومان تثبیت شد. این تفاوتها نشان میدهد افزایش قیمت ورق سیاه در مهر، حتی در یک ضخامت، از الگوی واحدی پیروی نکرد؛ ضمن آنکه اصلاح کاویان پس از جهش شدید، اهمیت تفکیک رشد ماهانه از جهت حرکت روزهای پایانی را برجسته میکند.
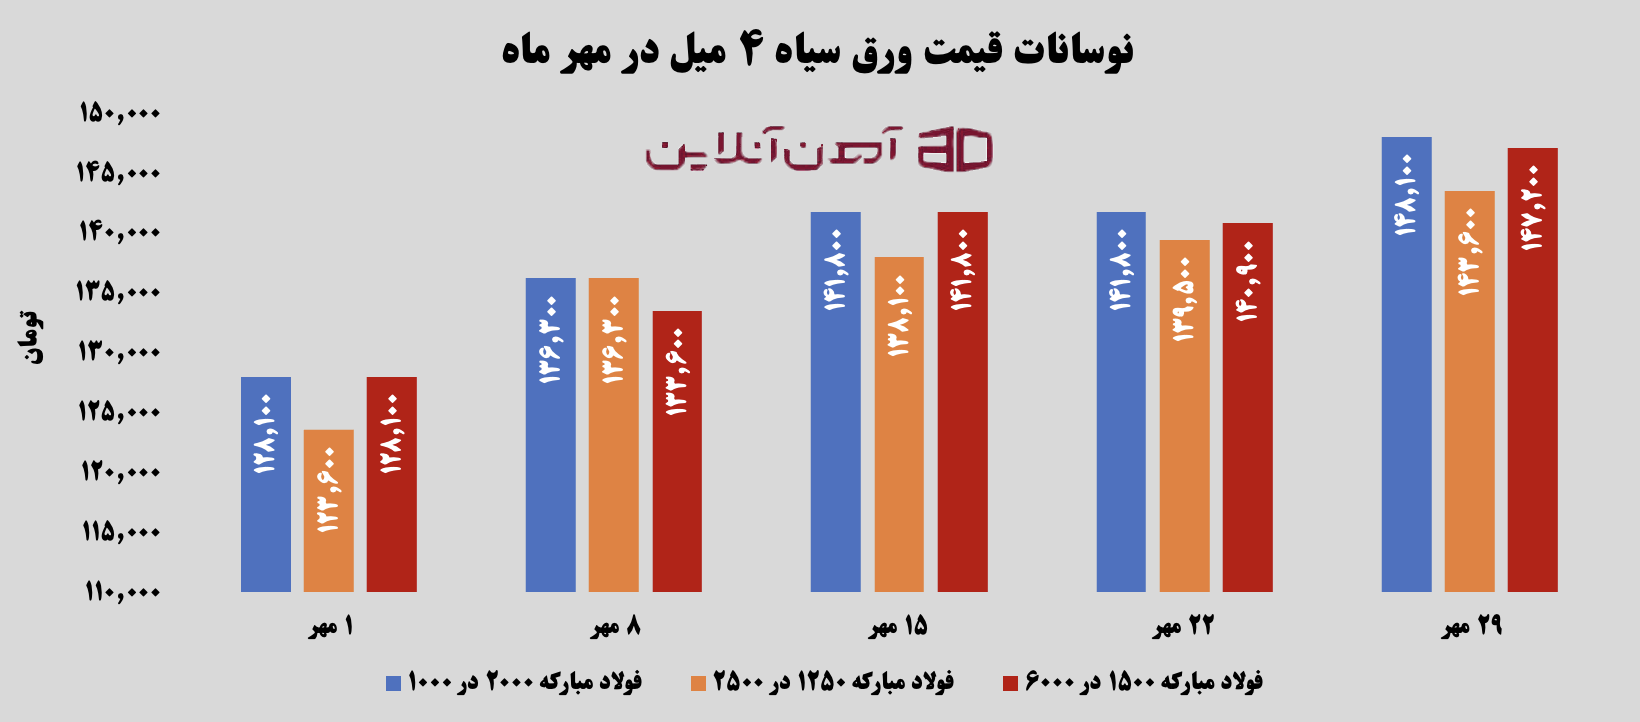
در ورق سیاه ۴ میلیمتر، روند باثباتتر و افزایشیتر بود. محصول فولاد مبارکه با ابعاد ۱۲۵۰ در ۲۵۰۰ حدود ۱۶.۲ درصد رشد کرد و به ۱۴۳ هزار و ۶۰۰ تومان رسید. ورق ۲۰۰۰ در ۱۰۰۰ با افزایش ۱۵.۶ درصدی در سطح ۱۴۸ هزار و ۱۰۰ تومان قرار گرفت و محصول ۱۵۰۰ در ۶۰۰۰ نیز با رشد ۱۴.۹ درصدی به ۱۴۷ هزار و ۲۰۰ تومان رسید. جهش اصلی در میانه ماه رخ داد، اما برخلاف ورق ۲۰ میلیمتری کاویان، این سه محصول در پایان دوره به بالاترین نرخ ثبتشده خود رسیدند. تفاوت رفتار دو ضخامت نشان میدهد تحلیل قیمت ورق باید با توجهبه ابعاد، کارخانه و شرایط عرضه هر محصول انجام شود.
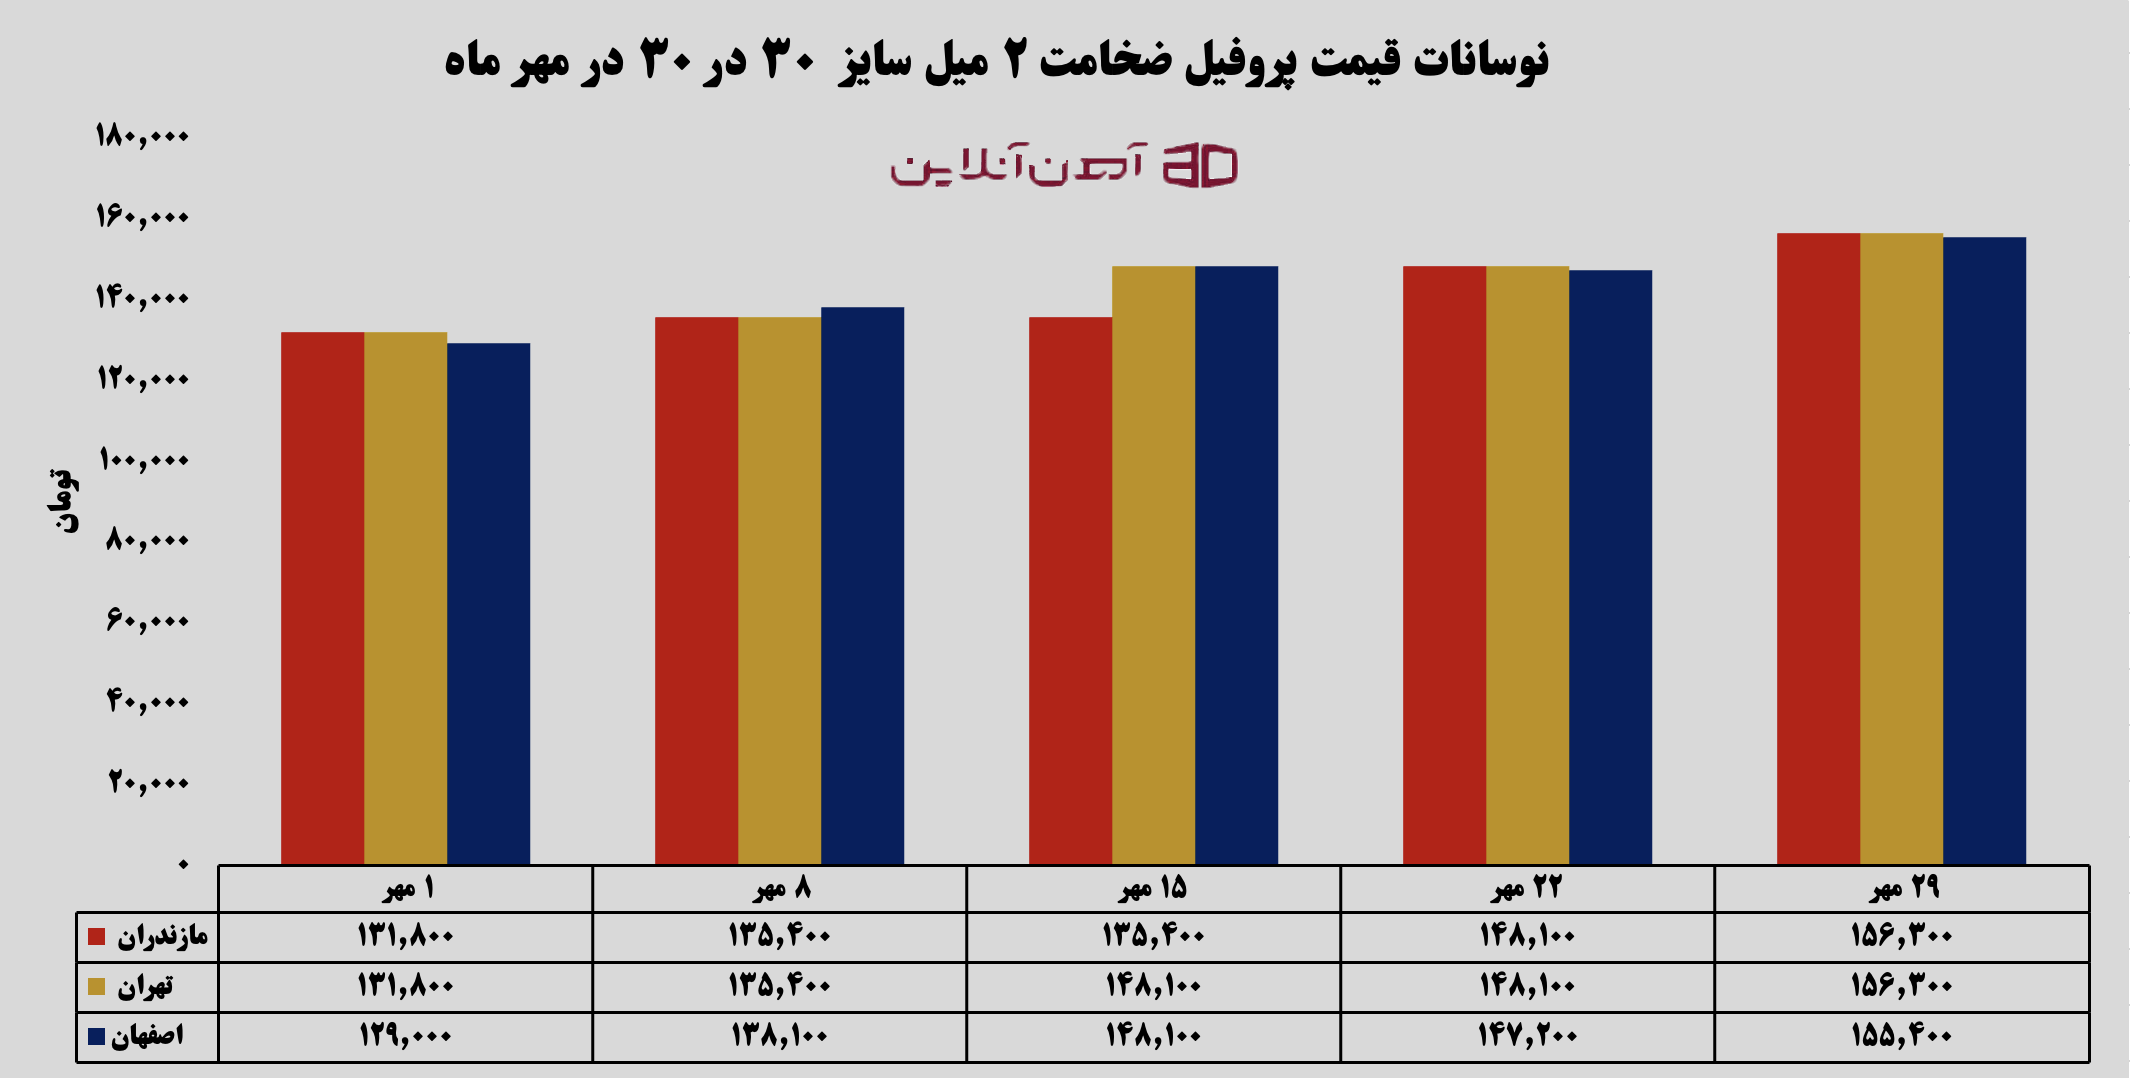
پروفیل ۲ میلیمتر با ابعاد ۳۰ در ۳۰ نیز مهر را با رشد قابلتوجه به پایان رساند. قیمت پروفیل اصفهان از ۱۲۹ هزار به ۱۵۵ هزار و ۴۰۰ تومان رسید و با افزایش ۲۰.۵ درصدی، بیشترین رشد را میان سه برند ثبت کرد. تهران و مازندران نیز هر دو با رشد ۱۸.۶ درصدی به ۱۵۶ هزار و ۳۰۰ تومان رسیدند. با وجود تفاوت زمان افزایش قیمتها، هر سه برند در پایان ماه در سطوح بالاتری قرار گرفتند و فاصله اصفهان با دو برند دیگر کاهش یافت. از آنجاکه قیمت پروفیل به نرخ ورق وابسته است، افزایش قیمت ورق میتواند از مسیر هزینه تأمین بر آن فشار وارد کند؛ بااینحال، شدت انتقال این هزینه به قیمت نهایی به موجودی، شرایط فروش و قدرت خرید بازار بستگی دارد.
بورس کالا؛ تقاضا هنوز یکدست نیست
معاملات بورس کالا در مهرماه، مکمل مهمی برای تحلیل نمودارهای بازار آزاد بود. در هفته نخست، فروش کامل برخی عرضهها در کنار فروش محدود میلگرد آلیاژی و ورق رنگی نشان داد که تقاضا از ابتدا نیز میان محصولات مختلف توزیع یکسانی نداشت. در هفته دوم، رقابت برای برخی مقاطع و شمش افزایش یافت، اما عرضههای فروشنرفته در گروههایی دیگر مانع از آن شد که بتوان از رونق فراگیر زنجیره فولاد سخن گفت. در هفته سوم نیز نسبت فروش به عرضه در معاملات روزانه تفاوت محسوسی داشت؛ نشانهای از اینکه قیمت، مشخصات محصول، شرایط تحویل و نیاز خریداران همزمان بر نتیجه معاملات اثر میگذارند.
این ناهمگونی در هفته چهارم آشکارتر شد. شنبه ۲۵ مهر، از ۳۰ هزار و ۸۲۴ تن محصول عرضهشده، ۱۵ هزار و ۹۱ تن معامله شد؛ یعنی حدود ۴۸.۹ درصد عرضه. در مقابل، یکشنبه ۲۶ مهر، از ۹۷۲ هزار و ۵۵۰ تن محصولی که روی تابلو قرار گرفت، ۹۴۰ هزار و ۵۵۰ تن به فروش رسید. البته بخش مهمی از این معاملات به آهن اسفنجی و گندله اختصاص داشت و نباید آن را مستقیماً معادل تقاضای مقاطع ساختمانی دانست.
دوشنبه ۲۷ مهر، عرضه ۲۴۰ هزار و ۲۰ تنی ورق گرم با تقاضای ۲۷۱ هزار و ۴۸۰ تن همراه شد و میانگین قیمت معامله به ۱۱۱ هزار و ۹۵۰ تومان رسید. اما روز بعد، از مجموع ۲۵۸ هزار و ۷۲۲ تن عرضه در پنج گروه محصول فولادی، تنها ۳۲ هزار و ۴۸۷ تن معامله شد؛ معادل حدود ۱۲.۶ درصد. در پایان ماه، چهارشنبه ۲۹ مهر، از ۱۷۸ هزار و ۹۹۰ تن محصول عرضهشده، ۱۴۶ هزار و ۹۳۰ تن به فروش رسید و برای ۷۳ هزار و ۶۰۰ تن شمش، ۱۲۹ هزار و ۵۶۵ تن تقاضا ثبت شد. این تفاوتها نشان میدهد عملکرد یک روز یا یک محصول را نمیتوان به کل بازار تعمیم داد. همچنین، تحولات صادراتی و افزایش قیمت مفتول صادراتی ایران در کنار ثبات نسبی میلگرد، از تلاش تولیدکنندگان برای جبران هزینهها حکایت داشت؛ هرچند رشد قیمت پیشنهادی، بدون تداوم سفارش و فروش واقعی، تضمینی برای افزایش سودآوری نیست.
پایان مهر؛ قیمت بالاتر، تقاضای محتاط
جمعبندی مهرماه نشان میدهد بازار آهن آلات با وجود رشد قابلتوجه قیمت بسیاری از محصولات، هنوز از تقاضای یکپارچه برخوردار نیست. جهش نرخ ارز در نیمه نخست ماه، هزینه جایگزینی و انتظارات تورمی را تقویت کرد؛ اما افت قیمت میلگرد و تیرآهن در هفته سوم، اصلاح ورق کاویان و تفاوت شدید نسبت فروش به عرضه در بورس کالا نشان دادند که توان پذیرش قیمتهای جدید محدودیت دارد. نگرانیهای سیاسی نیز میتوانند پیش از تغییر واقعی عرضه یا تولید، بر رفتار فروشندگان اثر بگذارند؛ بنابراین افزایش نرخهای اعلامی بهتنهایی اثباتکننده کمبود کالا یا رونق مصرف نیست.
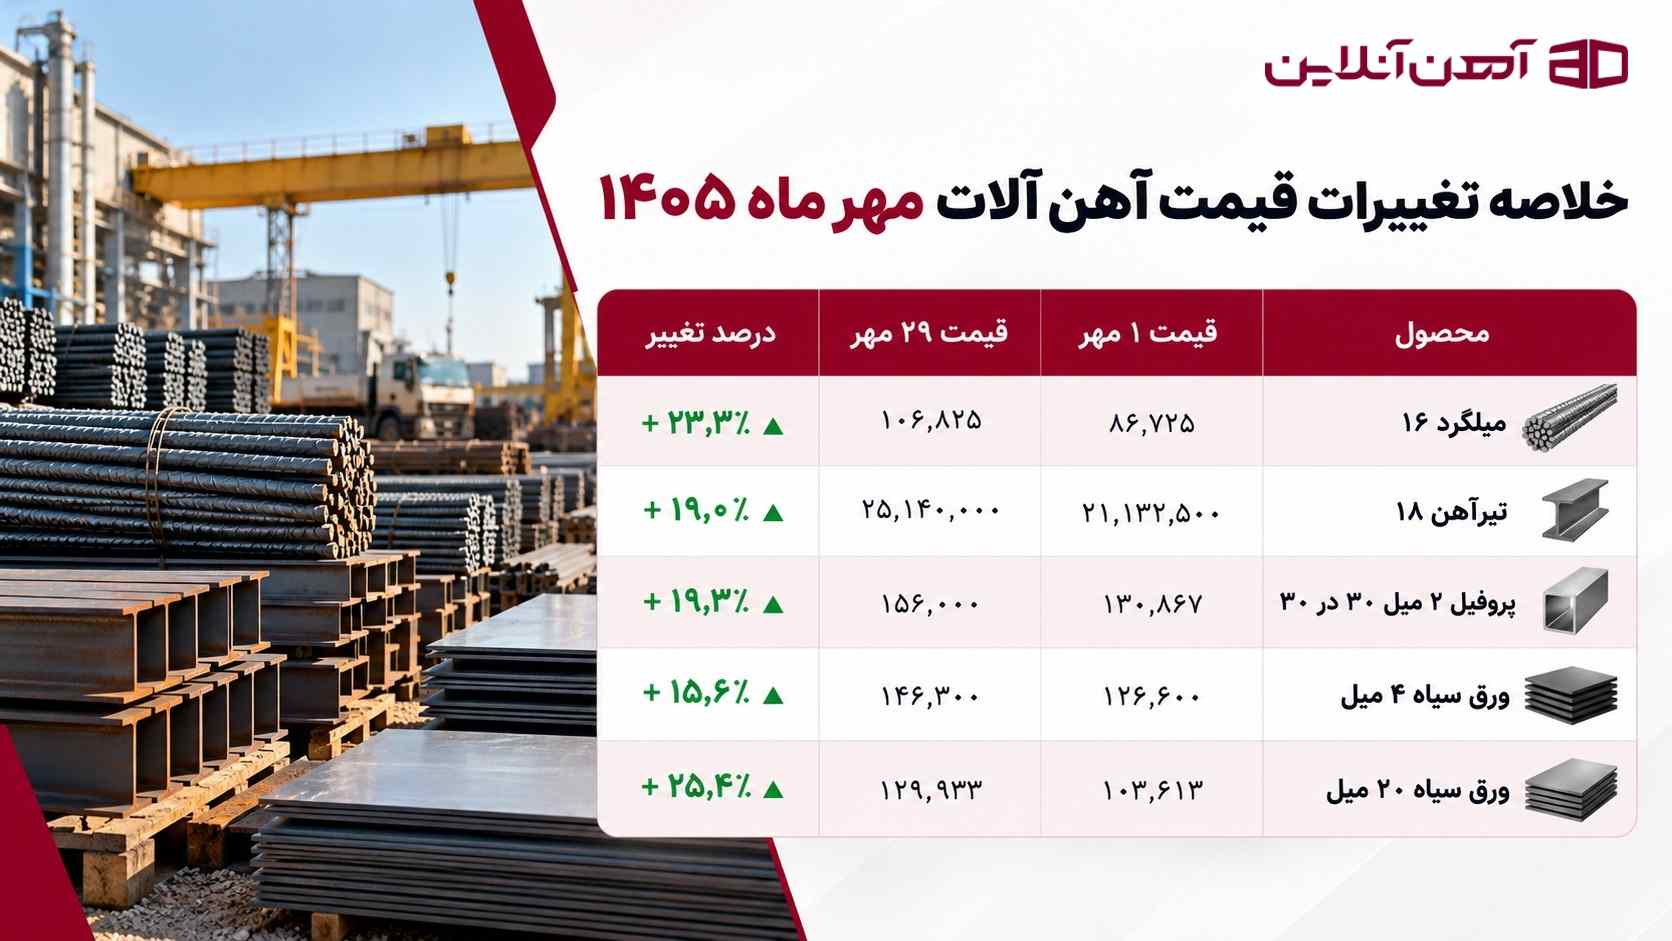
در نگاه یکجا به جدول خلاصه، هر پنج ردیف بررسیشده مهر را با قیمتی بالاتر از ابتدای ماه به پایان رساندند و دامنه رشد میانگین قیمت برندها بین ۱۵.۶ تا ۲۵.۴ درصد بود. ورق سیاه ۲۰ میل با ۲۵.۴ درصد بیشترین رشد را ثبت کرد و میلگرد سایز ۱۶ با ۲۳.۲ درصد در رتبه بعد قرار گرفت. پروفیل ۲ میل ۳۰ در ۳۰ با ۱۹.۲ درصد و تیرآهن سایز ۱۸ با ۱۹ درصد رشدی نزدیک به هم داشتند و ورق سیاه ۴ میل با ۱۵.۶ درصد کمترین افزایش را نشان داد. با این حال، مقایسه ابتدا و انتهای ماه مسیر قیمت را کامل نشان نمیدهد میلگرد و بیشتر برندهای تیرآهن و بعد عقب نشستند، در حالیکه پروفیل و ورق ۴ میل تا پایان ماه افزایشی ماندند. بنابراین جدول بیشتر برای سنجش میزان جابهجایی کل قیمتها مفید است، نه نشاندادن نوسانهای میانه ماه.
در ادامه مسیر، تثبیت نرخ ارز و هزینه مواد اولیه میتواند از ماندگاری بخشی از افزایشهای مهر حمایت کند؛ اما برای تداوم رشد، بازار به معاملات واقعی و قدرت خرید کافی نیاز دارد. در مقابل، اگر تقاضا ضعیف بماند، اصلاح قیمتها یا افزایش فاصله نرخ پیشنهادی و معاملهشده همچنان محتمل است. برای خریداران، مقایسه قیمت کارخانه و بنگاه، هزینه حمل و شرایط تحویل اهمیت بیشتری از دنبال کردن یک نرخ منفرد دارد. همچنین، تغییرات قیمت نبشی و ناودانی و سایر محصولات باید در کنار حجم عرضه و معاملات آنها سنجیده شود. در نهایت، مهرماه بیش از آنکه از رونق فراگیر فولاد خبر دهد، تصویری از بازاری ارائه کرد که قیمتها در آن تحت فشار هزینه و انتظارات بالا رفتند، اما تقاضا هنوز برای تأیید یک روند صعودی پایدار به اندازه کافی قدرتمند نیست.


