
تحلیل هفتگی بازار آهن آلات؛ 18 تا 22 مهر 1405
به گزارش آهن آنلاین؛ بازار آهن آلات در هفته سوم مهرماه ۱۴۰۵، میان فشارهای متضاد اقتصادی حرکت کرد؛ از یکسو، افت تقاضای جهانی فولاد، نااطمینانیهای سیاسی و محدودیت قدرت خرید، چشمانداز معاملات را تضعیف کرده و از سوی دیگر، نوسانات نرخ ارز، هزینههای تأمین و رقابت در بورس کالا همچنان بر قیمتها اثر میگذارند. بررسی تحولات این هفته نشان میدهد که کاهش قیمت میلگرد و تیرآهن در کنار رشد برخی ضخامتهای ورق سیاه، از بازاری یکدست حکایت ندارد. در اینمیان، معاملات بورس کالا نیز با تفاوت معنادار نسبت عرضه به تقاضا در محصولات مختلف، تصویر روشنتری از وضعیت زنجیره فولاد ارائه میکند؛ بازاری که در آن، قیمتهای اعلامی بهتنهایی برای تشخیص جهت حرکت کافی نیستند.
بازار جهانی در مسیر کمشتاب
تازهترین گزارش انجمن جهانی فولاد که ۱۲ اکتبر ۲۰۲۶ منتشر شد، پیشبینی رشد تقاضای جهانی فولاد در سال جاری را از ۰.۳ درصد به نزدیک صفر کاهش داده است. بر این اساس، مصرف جهانی در سال ۲۰۲۶ حدود ۱.۷۲۲ میلیارد تن باقی میماند و رشد سال ۲۰۲۷ نیز از ۲.۲ به ۱.۷ درصد تعدیل شده است. این بازنگری بیش از هر چیز از ضعف تقاضای چین و تشدید تنشهای ژئوپلیتیکی در خاورمیانه تأثیر میگیرد؛ دو عاملی که میتوانند رقابت میان صادرکنندگان را تشدید کنند.
تقاضای فولاد چین در سال جاری با افت ۲ درصدی به حدود ۷۸۰ میلیون تن میرسد. رکود املاک و ضعف سرمایهگذاری زیرساختی، امکان جبران کاهش مصرف را محدود کرده است. همزمان، تقاضای فولاد در خاورمیانه و شمال آفریقا با کاهش پیشبینیشده ۹.۲ درصدی به ۷۵.۲ میلیون تن میرسد؛ چرخشی معنادار پس از رشد ۷.۸ درصدی سال گذشته. در مقابل، هند همچنان یکی از معدود کانونهای پررونق بازار جهانی است و انتظار میرود مصرف فولاد آن در سال ۲۰۲۶ با رشد ۷.۹ درصدی به ۱۷۲.۴ میلیون تن برسد.
برای صنعت فولاد ایران، این ترکیب به معنای محدودتر شدن فرصتهای صادراتی در برخی بازارهای منطقهای و افزایش اهمیت رقابت قیمتی است. اگرچه رشد تقاضای هند میتواند بخشی از ظرفیت بازار جهانی را تقویت کند، دسترسی به این فرصتها به هزینه حمل، شرایط تجاری و توان رقابت تولیدکنندگان وابسته است. در بازار داخلی نیز نمیتوان افزایش قیمت آهن آلات را صرفاً با رشد نرخ ارز توضیح داد؛ زیرا شرایط عرضه، هزینه جایگزینی موجودی و قدرت خرید مصرفکننده همزمان بر معاملات اثر میگذارند.
عقبنشینی میلگرد و تیرآهن
در بازار داخلی، قیمت میلگرد سایز ۱۸ طی بازه ۱۸ تا ۲۲ مهر عمدتاً روند نزولی داشت. میلگرد ابهر با افت ۱۳.۱ درصدی از ۱۱۷,۲۰۰ به ۱۰۱,۸۰۰ رسید و بیشترین کاهش را میان برندهای بررسیشده ثبت کرد. میانه نیز با افت ۷ درصدی به ۱۰۰,۰۰۰ رسید؛ درحالیکه ذوبآهن اصفهان با کاهش ۳.۹ درصدی در سطح ۱۱۰,۰۰۰ قرار گرفت. جهان فولاد سیرجان با افت محدودتر ۲.۱ درصدی، هفته را با نرخ ۱۰۲,۳۰۰ به پایان رساند. در پایان هفته، ذوبآهن گرانترین و میانه ارزانترین برند در میان این چهار گزینه بود.
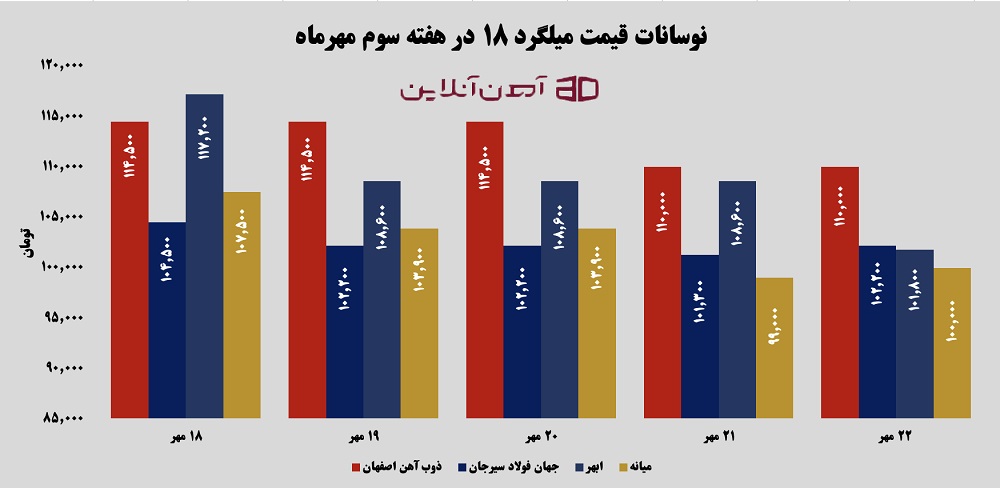
این افت در شرایطی رخ داد که بازار میلگرد در نیمه نخست مهر نرخهای بسیار بالاتری را نیز تجربه کرده بود. بنابراین، کاهش قیمتهای این هفته را باید در چارچوب اصلاح پس از جهشهای قبلی و تغییر رفتار معاملهگران بررسی کرد. بااینحال، کاهش نرخها بهتنهایی از بازگشت تقاضای مصرفی خبر نمیدهد؛ بهویژه آنکه ضعف ساختوساز و محدودیت قدرت خرید همچنان مانع مهمی برای افزایش پایدار حجم معاملات است.
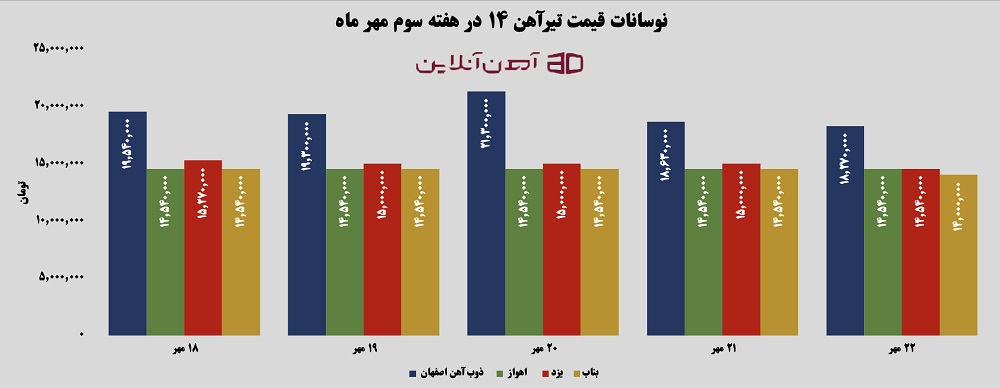
تیرآهن سایز ۱۴ نیز در مجموع هفتهای نزولی داشت. بدینترتیب، قیمت تیرآهن کارخانه ذوبآهن اصفهان، با افت ۶.۴ درصدی از ۱۹,۵۴۰,۰۰۰ به ۱۸,۲۷۰,۰۰۰ تومان رسید؛ هرچند در میانه هفته جهشی مقطعی را تجربه کرد. تیرآهن یزد با کاهش ۴.۸ درصدی به ۱۴,۵۴۰,۰۰۰ تومان رسید و بناب نیز با افت ۳.۷ درصدی، در سطح ۱۴,۰۰۰,۰۰۰ تومان قرار گرفت. اهواز در تمام هفته روی ۱۴,۵۴۰,۰۰۰ تومان ثابت ماند. در نتیجه، فاصله قیمتی ذوبآهن با سایر برندها کاهش یافت و یزد و اهواز در پایان هفته به نرخ یکسان رسیدند.
ورق سیاه؛ دو مسیر متفاوت
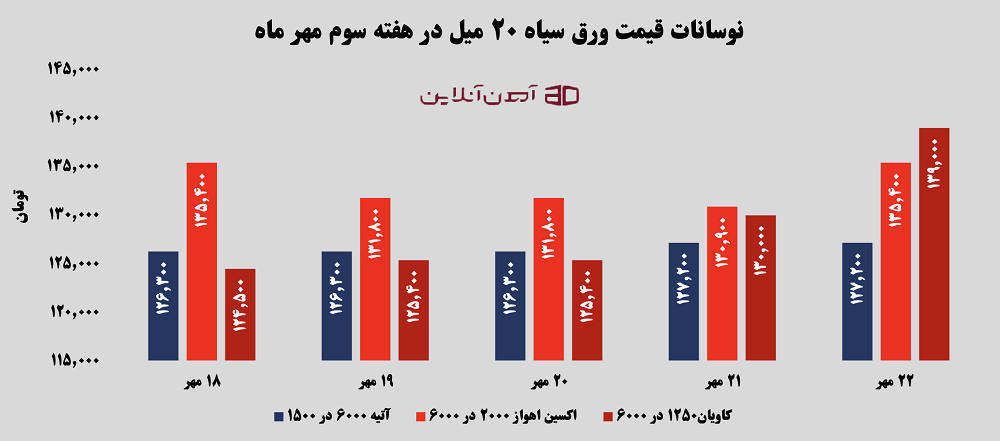
بازار ورق سیاه برخلاف مقاطع طویل، رفتار یکدستی نداشت. ورق ۲۰ میلیمتری کاویان در ابعاد ۶۰۰۰ در ۱۲۵۰ با رشد ۱۱.۶ درصدی از ۱۲۴,۵۰۰ به ۱۳۹,۰۰۰ تومان رسید و بیشترین افزایش را در میان محصولات بررسیشده ثبت کرد. بهعنوان مثال، قیمت ورق سیاه کارخانه اکسین اهواز، با وجود افتوخیزهای میانه هفته، در پایان به نرخ آغازین خود یعنی ۱۳۵,۴۰۰ تومان بازگشت. ورق آتیه نیز با افزایش محدود ۰.۷ درصدی به ۱۲۷,۲۰۰ تومان رسید و باثباتترین روند را داشت. به این ترتیب، کاویان از ارزانترین گزینه ابتدای هفته به گرانترین محصول در پایان دوره تبدیل شد.
در ورق سیاه ۳ میلیمتری، نوسانات محدودتر بود و قیمتها در پایان هفته به محدوده آغازین بازگشتند. ورق فولاد مبارکه در ابعاد ۱۲۵۰ در ۲۵۰۰ با رشد ۱.۷ درصدی از ۱۳۷,۲۰۰ به ۱۳۹,۵۰۰ تومان رسید. محصول ۲۰۰۰ در ۱۰۰۰ تقریباً ثابت ماند و از ۱۴۰,۹۰۰ به ۱۴۱,۱۰۰ تومان افزایش یافت. ورق ۱۵۰۰ در ۶۰۰۰ نیز پس از سه روز کاهش، با جهش روز پایانی به نرخ اولیه ۱۴۰,۹۰۰ تومان بازگشت.
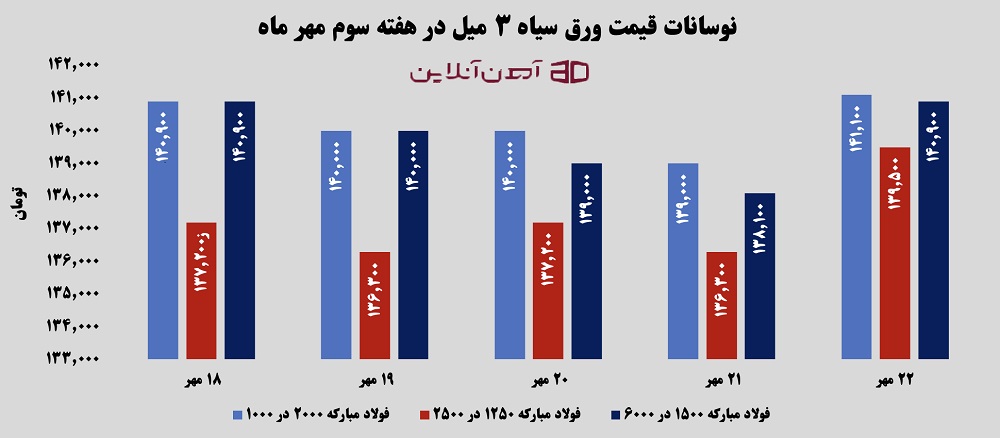
تفاوت مسیر این دو ضخامت نشان میدهد که تحلیل قیمت ورق نمیتواند بر یک روند کلی استوار باشد. مشخصات محصول، شرایط تأمین و رفتار عرضهکنندگان در شکلگیری قیمت هر گروه نقش دارند. درحالیکه افزایش قیمت ورق ۲۰ میلیمتری کاویان قابلتوجه بود، تغییرات ورق ۳ میلیمتری عمدتاً در محدودهای محدود باقی ماند.
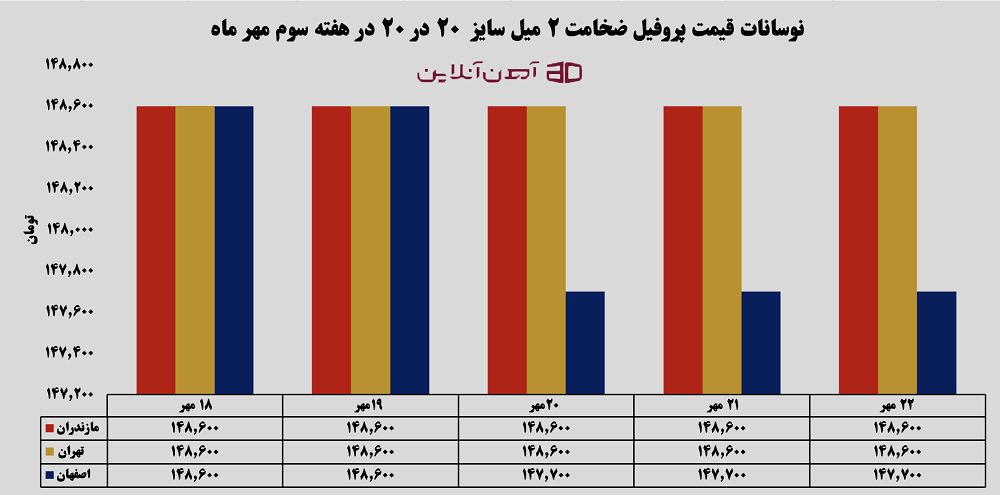
بازار پروفیل ۲ میل با ابعاد ۲۰ در ۲۰ طی هفته سوم مهرماه ثبات نسبی داشت. قیمت محصولات تهران و مازندران در تمام هفته بدون تغییر و در سطح ۱۴۸ هزار و ۶۰۰ تومان باقی ماند. در مقابل، قیمت پروفیل کارخانه اصفهان در ۲۰ مهرماه ۹۰۰ تومان افت کرد و روی ۱۴۷ هزار و ۷۰۰ تومان تثبیت شد؛ تغییری که این برند را در پایان هفته به گزینه ارزانتر بازار تبدیل کرد.
بورس کالا؛ عرضه محدود، تقاضای ناهمگون
آمار معاملات بورس کالا در هفته سوم مهر نشان میدهد که وضعیت تقاضا در حلقههای مختلف زنجیره فولاد یکسان نیست. روز شنبه ۱۸ مهر، از ۳۶,۳۵۸ تن محصول عرضهشده، ۱۹,۷۷۵ تن، معادل حدود ۵۴.۴ درصد، به فروش رسید. در این روز، تقاضای تیرآهن ۱۰ از عرضه ۹۶ تنی فراتر رفت، اما برای تیرآهنهای ۲۰ تا ۳۰، تقاضای ثبتشده کمتر از عرضه ۶,۵۰۷ تنی بود. این تفاوت نشان میدهد که حتی در یک گروه کالایی نیز اندازه محصول و نیاز خریداران بر نتیجه معاملات اثر میگذارد.
دوشنبه ۲۰ مهر، شمش ۱۵۰ در ۱۵۰ با گرید 5SP در میان عرضههای مختلف اختلاف قیمت محسوسی داشت. آهن و فولاد ارفع تمام ۴ هزار تن عرضه خود را با نرخ ۹۱,۹۴۲ تومان فروخت؛ درحالیکه برخی عرضههای دیگر با نرخ ۷۱,۰۱۴ تومان معامله شدند و بخشی از حجم عرضهشده نیز بدون فروش باقی ماند. این فاصله، اهمیت تفاوت شرایط عرضه و مشخصات محصولات را در تحلیل قیمت مواد اولیه برجسته میکند.
روز سهشنبه ۲۱ مهر، از ۲۳,۵۵۰ تن محصول عرضهشده، ۱۹,۱۲۴ تن، معادل ۸۱.۲ درصد، به فروش رسید. تیرآهنهای ۱۴ تا ۱۸ نیز با تقاضایی اندکی بالاتر از عرضه مواجه شدند و میانگین قیمت معامله آنها به ۹۶۱,۹۴۲ ریال رسید. در معاملات روز چهارشنبه ۲۲ مهر نیز ۱۲۲,۷۸۶ تن محصول فولادی عرضه شد؛ تختال C فولاد خوزستان با حجم ۳۰ هزار تن بیشترین عرضه را به خود اختصاص داد و ورق گرم فولاد اکسین با قیمت پایه ۱,۲۵۵,۵۸۸ ریال، گرانترین محصول عرضهشده در این روز بود.
در مجموع، هفته سوم مهر را نمیتوان دورهای با جهت قیمتی یکسان برای همه محصولات دانست. افت میلگرد و تیرآهن، رشد محسوس ورق ۲۰ میلیمتری کاویان و تفاوت نرخ فروش محصولات در بورس کالا، از بازاری حکایت دارند که همچنان تحت تأثیر عرضه، انتظارات قیمتی و قدرت محدود تقاضاست. مسیر بعدی قیمت آهن آلات به تداوم عرضه کارخانهها، تحولات نرخ ارز و توان جذب قیمتها از سوی مصرفکنندگان بستگی دارد. برای تشخیص روند پایدار، حجم معاملات واقعی و نسبت عرضه به تقاضا شاخصهای معتبرتری از بالاترین نرخهای اعلامی خواهند بود.


