
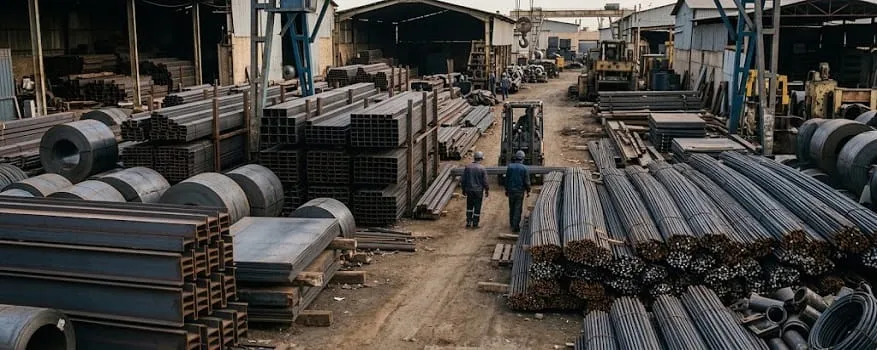
تحلیل ماهانه بازار آهن آلات؛ شهریور ماه 1405
به گزارش آهن آنلاین؛ شهریور ۱۴۰۵ برای بازار آهن آلات ماهی بود که در آن رشد قیمت، ضعف تقاضای مصرفی و تغییر رفتار عرضهکنندگان همزمان پیش رفتند. ابتدای ماه، جهش نرخ ارز و افزایش هزینه جایگزینی موتور اصلی افزایش نرخها بود؛ در میانه ماه، رشد معاملات برخی مواد اولیه و محصولات فولادی فشار هزینهای زنجیره را پررنگتر کرد و در هفته پایانی، اصلاح نرخ ارز و محدودیت نقدینگی بخشی از بازار را به عقب راند. بااینحال، مسیر محصولات یکسان نبود. این گزارش با مرور چهار هفته شهریور، نوسانات ماهانه میلگرد، تیرآهن، ورق و پروفیل، رفتار بورس کالا و تحولات داخلی و جهانی، تصویری یکپارچه از وضعیت بازار ارائه میکند.
بازار آهن شهریور زیر فشار ارز، عرضه و تقاضا
شهریور با بازاری آغاز شد که قیمتها در آن سریعتر از تقاضای واقعی حرکت میکردند. عبور دلار از مرز ۲۰۰ هزار تومان، انتظارات تورمی و هزینه جایگزینی را بالا برد و فروشندگان را به بازنگری نرخها واداشت؛ درحالیکه خریداران پروژهای محتاط بودند. بنابراین رشد قیمت آهن آلات در هفته نخست بیشتر هزینهمحور بود. کوچک شدن فاصله کارخانه و بنگاه نیز الزاماً نشانه تقاضای قوی نبود و در مواردی از تلاش انبارداران برای تبدیل موجودی به نقدینگی ناشی میشد.
در هفته دوم، موج افزایش قیمت به میلگرد، تیرآهن، ورق و پروفیل سرایت کرد، اما بورس کالا همچنان بازاری چندصدایی بود؛ برخی عرضهها کامل یا نزدیک به کامل معامله شدند و برخی دیگر مشتری کافی نداشتند. در هفته سوم، تقاضای گندله، کنسانتره و بهویژه آهن اسفنجی افزایش یافت و در میلگرد آجدار نیز کاهش عرضه، افزایش تقاضا و رشد معاملات همزمان شد. بااینحال، ضعف تقاضای پروژهای پابرجا ماند و بخشی از قیمتها نتوانستند سقفهای جدید را تثبیت کنند.
هفته چهارم نقطه چرخش بود؛ میلگرد عمدتاً مقاومت کرد، تیرآهن عقب نشست، پروفیل در برخی مبادی رشد محدودی داشت و ورق رفتار یکدستی نشان نداد. در روزهای پایانی نیز عقبنشینی نرخ ارز، موجودیهای خریداریشده با قیمت پایینتر و فشار نقدینگی، عرضه را بیشتر کرد. افزایش پیشپرداخت برخی معاملات بورس از ۱۰ به ۳۰ درصد نیز بخشی از خریداران را از بازار رسمی کنار زد؛ بنابراین افت حجم معاملات الزاماً به معنای حذف نیاز مصرفی نیست و میتواند بخشی از تقاضا را به کانالهای دیگر منتقل کند.
نوسانات قیمت؛ از محصولی به محصول دیگر
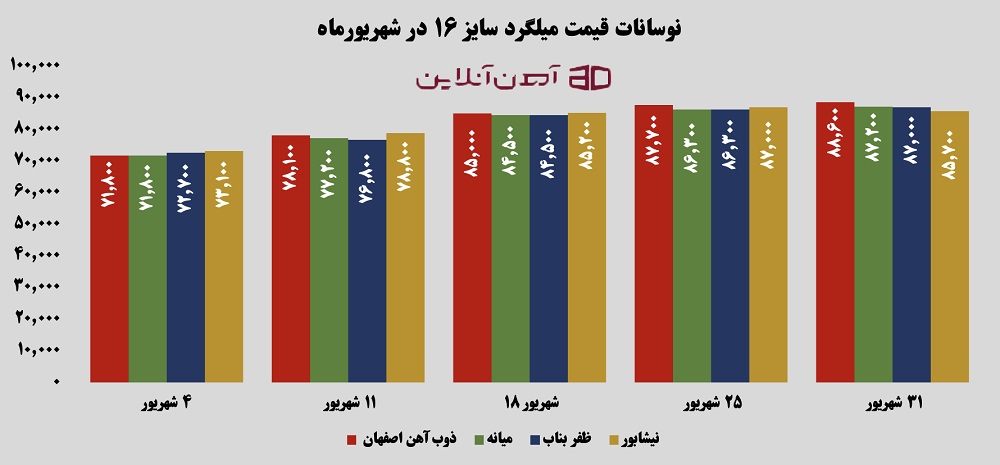
بازار میلگرد، در شهریور ماه روندی صعودی داشت. میلگرد ۱۶ ذوب آهن اصفهان ۱۶ هزار و ۸۰۰ تومان افزایش یافت و نیشابور در همین سایز با رشد ۱۲ هزار و ۳۰۰ تومانی به ۸۵ هزار و ۷۰۰ تومان رسید. میلگرد میانه نیز به کانال ۸۷ هزار و ۲۰۰ تومان رسید. بااینحال، اصلاحهای هفته پایانی نشان داد رشد ماهانه قیمت میلگرد را نباید با رونق یکنواخت تقاضا یکی دانست.
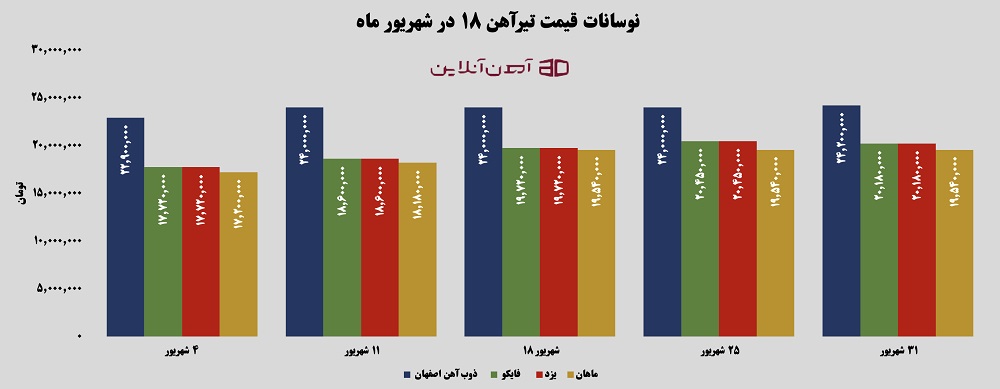
تیرآهن نیز در مجموع ماه افزایشی بود، هرچند پایان شهریور با فشار فروش همراه شد. تیرآهن ۱۸ ذوب آهن اصفهان حدود یک میلیون و ۳۰۰ هزار تومان رشد کرد و به محدوده ۲۴ میلیون و ۲۰۰ هزار تومان رسید. یزد با رشد ۲ میلیون و ۴۶۰ هزار تومانی به ۲۰ میلیون و ۱۸۰ هزار تومان رسید؛ ماهان نیز ۲ میلیون و ۳۰۰ هزار تومان افزایش داشت و فایکو رشد مشابهی را ثبت کرد. عقبنشینی هفته آخر، اهمیت نقدینگی و سرعت گردش موجودی را در تعیین قیمت تیرآهن برجسته کرد.
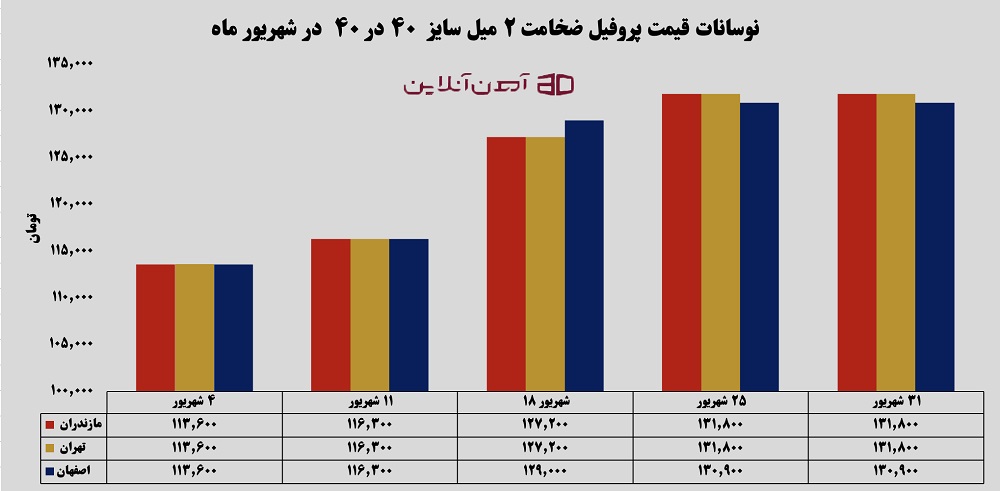
قیمت پروفیل در آخرین ماه تابستان پلکانی بالا رفت. پروفیل ۴۰×۴۰ ضخامت ۲ میلیمتر در کارخانههای مازندران و تهران بیش از ۱۸ هزار تومان افزایش یافت و به ۱۳۱ هزار و ۸۰۰ تومان رسید؛ اصفهان نیز با اختلاف ۹۰۰ تومان در ۱۳۰ هزار و ۹۰۰ تومان وارد پاییز شد. این رشد قیمت پروفیل با روند نرخ ورق پیوند مستقیم دارد و افزایش هزینه ماده اولیه را به پاییندست منتقل میکند، هرچند میزان انتقال به قدرت خرید صنایع مصرفکننده وابسته است.
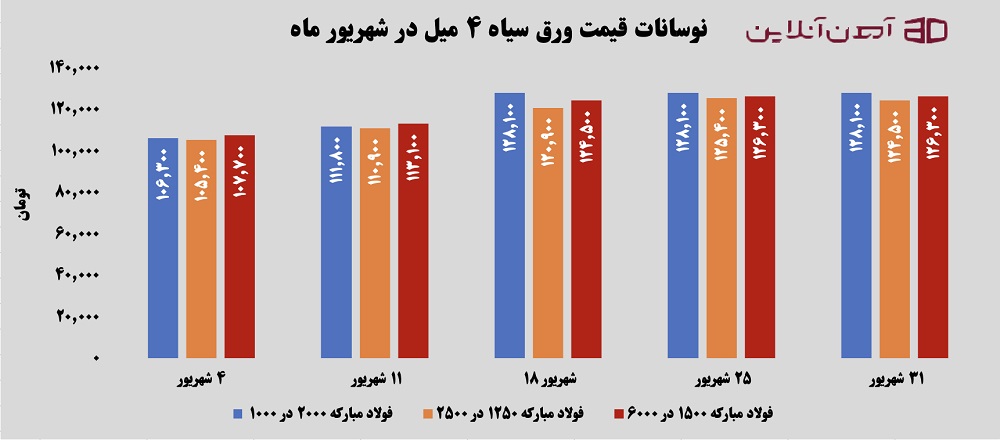
در بازار ورق، تفاوت ضخامت و تولیدکننده اهمیت ویژهای داشت. ورق سیاه ۴ میلیمتر فولاد مبارکه در ابعاد مختلف بیش از ۲۰ هزار تومان رشد کرد؛ در سایز ۲۰۰۰×۱۰۰۰ افزایش ۲۱ هزار و ۸۰۰ تومانی و در ۱۲۵۰×۲۵۰۰ افزایش ۱۹ هزار و ۱۰۰ تومانی ثبت شد.
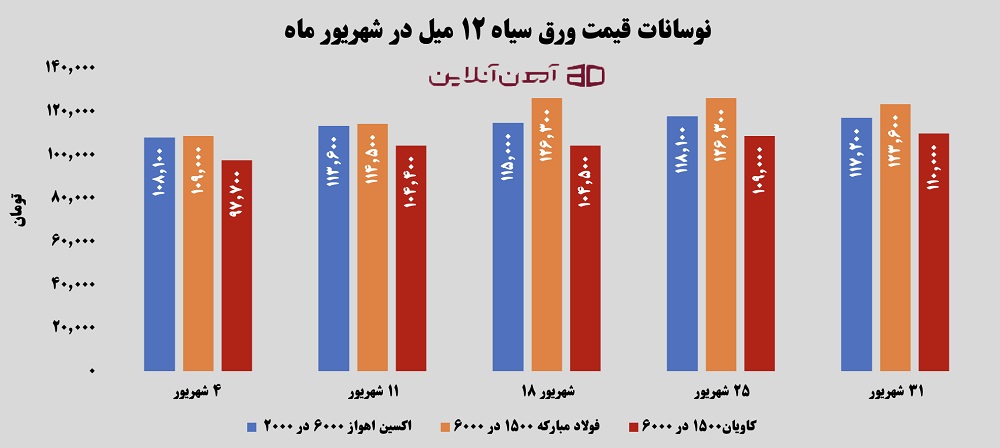
ورق سیاه ۱۲ میلیمتر کاویان در سایز ۱۵۰۰×۶۰۰۰ نیز ۱۲ هزار و ۳۰۰ تومان رشد کرد و به ۱۱۰ هزار تومان رسید و قیمت ورق سیاه فولاد مبارکه در سایز ۱۵۰۰×۶۰۰۰ به ۱۲۳ هزار و ۶۰۰ تومان رسید. در ورق ۳۵ میلیمتر اکسین اهواز نیز قیمت به ۱۰۵ هزار و ۹۰۰ تومان رسید، درحالیکه کاویان حوالی ۹۷ هزار و ۲۰۰ تومان تثبیت شد.
بورس کالا، نبض چندصدایی
بورس کالا در شهریور بیش از هر چیز تفاوت میان رشد قیمت و رونق تقاضا را نشان داد. در هفته نخست، فروش برخی عرضهها پایین بود و در میانه هفته فروش چند محصول به نزدیکی کامل رسید. هفته دوم نیز همین دوگانگی ادامه داشت؛ شمش، گندله و کنسانتره در برخی عرضهها تقاضای قدرتمندی داشتند، اما بعضی محصولات نهایی با فروش ناقص یا بدون معامله مواجه شدند. در هفته سوم، تمام گندله گلگهر و کنسانتره چادرملو فروش رفت، اما برخی تیرآهنها، نب شیها و عرضه ۲۴۰ هزار و ۲۰ تنی ورق گرم HR فولاد مبارکه بدون معامله ماندند.
در هفته پایانی، آهن اسفنجی با رشد ۵۵.۶۴ درصدی حجم عرضه به ۱۰۳ هزار و ۵۰۰ تن رسید، درحالیکه قیمت پایه آن ۳.۶۶ درصد کاهش یافت. شمشهای 5SP نیز در عرضههای مختلف از حدود ۶۴ هزار و ۸۰۰ تا ۷۴ هزار و ۴۰۰ تومان معامله شدند که تفاوت آنها، اهمیت تولیدکننده و شرایط عرضه را نشان میدهد. در آخرین روز ماه، تیرآهن ۱۴ تا ۱۸ و ناودانی بهطور کامل معامله شدند و بیش از ۹۹ درصد ورق گالوانیزه G، بدون احتساب مچینگ نهایی، فروش رفت؛ در مقابل، برخی عرضههای نبشی ناقص ماندند.
فرمول جدید قیمت پایه میلگرد نیز از ابتدای ماه نقش تقاضا را پررنگتر کرد. میزان معامله هر عرضه میتواند نرخ پایه عرضه بعدی را افزایش، ثابت یا کاهش دهد و قیمت میلگرد نیز به شمش بلوم و میانگین معاملات هفتههای قبل متصل است. در نتیجه، نسبت عرضه به معامله دیگر صرفاً یک آمار معاملاتی نیست و به یکی از متغیرهای تعیینکننده قیمت آینده تبدیل شده است.
شهریور چه تصویری از آینده بازار آهن نشان داد؟
در بازار جهانی، کاهش تولید فولاد خام جهان و چین در کنار صادرات بالای چین، فشار متفاوتی بر بازار ایجاد کرد. صادرات میلگرد چین نیز رشد داشت و محدودیتهای تجاری اروپا و بریتانیا میتواند رقابت صادرکنندگان را در بازارهای منطقهای بیشتر کند. همزمان رشد هزینه قراضه، زغالسنگ و حملونقل مانع از آن میشود که ضعف تقاضا بهسادگی به سقوط قیمت آهن تبدیل شود. بنابراین در جهان نیز مانند داخل، کف هزینهها بالا مانده، اما سقف تقاضا محدود است.
در داخل، هفته پایانی نشان داد که عقبنشینی ارز بهتنهایی برای تعیین جهت بازار کافی نیست. موجودیهای ارزان، نیاز به نقدینگی و شرایط فروش کارخانهها نیز فشار فروش ایجاد کردند. از سوی دیگر، اگر عرضه رسمی کاهش یابد یا ارز دوباره صعودی شود، همین بازار کممعامله میتواند رفتار متفاوتی پیدا کند. بههمیندلیل، کاهش حجم معاملات بورس را نباید بدون بررسی معاملات مستقیم، شرایط پرداخت و فاصله نرخ رسمی با معامله واقعی، معادل افت قطعی مصرف دانست.
جمعبندی شهریور، بازاری را نشان میدهد که در مقیاس ماهانه بیشتر محصولات منتخب آن رشد کردهاند، اما مسیر هفتگیشان یکسان نبوده است. میلگرد در برابر افت مقاومت کرد، تیرآهن در پایان ماه تحت فشار قرار گرفت، پروفیل رشد پلهای داشت و ورق میان ضخامتها و تولیدکنندگان مختلف واگرا بود. مهمتر از عدد قیمت، اکنون باید کیفیت معاملات، تخفیفها، سرعت تبدیل استعلام به سفارش، حجم خریدهای عمده و موجودی انبارها را دنبال کرد.
شهریور نشان داد قیمت میتواند جلوتر از مصرف حرکت کند؛ اما برای تبدیل این افزایش به روندی پایدار، بازار به تقاضای واقعی و گردش نقدینگی نیاز دارد. با ورود به پاییز، نرخ ارز، عرضه رسمی، نقدینگی خریداران و مسیر صادرات مهمترین متغیرهای تعیینکننده جهت بازار خواهند بود.


