
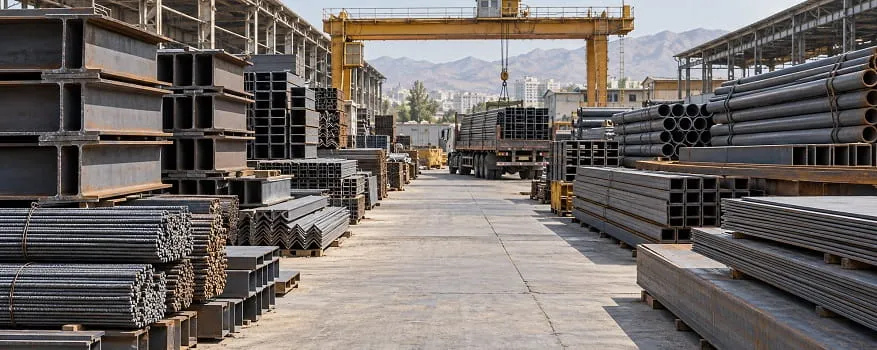
هزینههای بنگاهداری؛ بار اضافه بر دوش خریداران آهن
به گزارش آهن آنلاین؛ در بازار آهن آلات، قیمت اعلامشده از سوی فروشنده تنها بخشی از هزینه نهایی خرید است و مخارج مرتبط با تحویل کالا نیز میتوانند در تصمیمگیری خریداران نقش تعیینکنندهای داشته باشند. در همین زمینه، موضوع هزینههای بنگاه و بارگیری در انبارهای تهران به یکی از مسائل مورد توجه فعالان بازار تبدیل شده است؛ هزینههایی که نحوه محاسبه و ثبت آنها، علاوهبر تأثیر بر بهای تمامشده خرید، میتواند بر انتخاب محل تأمین کالا اثر بگذارد. اهمیت این موضوع زمانی بیشتر میشود که خریداران امکان تهیه محصولات موردنیاز خود از مراکز توزیع دیگر را نیز داشته باشند. در چنین شرایطی، شفافیت هزینههای جانبی و قابلیت مقایسه پیشنهادهای فروش، بخشی از رقابتپذیری بازار را تعیین میکند.
هزینهای فراتر از نرخ فروش
در معاملات آهن آلات، توجه به نرخ پایه محصول بدون در نظر گرفتن هزینههای جانبی، لزوماً تصویر دقیقی از بهای نهایی خرید ارائه نمیدهد. هزینههای مرتبط با خدمات بنگاه و بارگیری نیز بخشی از مخارجی هستند که خریدار برای تحویل گرفتن کالا متحمل میشود؛ بنابراین، ارزیابی صرفه اقتصادی هر معامله مستلزم بررسی مجموع هزینههاست.
موضوع هزینههای بنگاه و بارگیری در تهران، براساس گزارشها و اظهارات مطرحشده از سوی فعالان بازار، به یکی از دغدغههای بخشی از خریداران تبدیل شده است. مسئله اصلی در این زمینه، نه صرفاً وجود هزینه خدمات، بلکه میزان اثرگذاری آن بر هزینه نهایی و نحوه اعلام و محاسبه این مبالغ است.
در معاملات عمده، هزینههای جانبی میتوانند بر تصمیم خریدار اثر بیشتری بگذارند؛ بهویژه زمانی که حاشیه سود محدود است یا تأمین مالی پروژه با محدودیت همراه میشود. در چنین شرایطی، حتی تفاوت در هزینه خدمات نیز ممکن است در مقایسه پیشنهادهای فروش اهمیت پیدا کند. ازاینرو، بررسی بهای تمامشده باید فراتر از قیمت درجشده برای محصول انجام شود.
رقابت میان مراکز تأمین
یکی از پیامدهای احتمالی تفاوت در هزینههای عملیاتی، تغییر اولویت خریداران در انتخاب محل تأمین کالاست. براساس اظهارات برخی فعالان بازار، بخشی از متقاضیان برای مدیریت هزینههای خرید، گزینههای تأمین کالا از انبارهای خارج از تهران، از جمله مراکز توزیع در اصفهان و مشهد، را نیز بررسی میکنند. البته ارزیابی میزان گسترش این روند به اطلاعات دقیقتری درباره حجم معاملات و مبادی تأمین نیاز دارد.
انتخاب محل خرید، تنها به هزینه خدمات وابسته نیست. فاصله انبار تا مقصد، هزینه حملونقل، زمان تحویل، دسترسی به محصول موردنیاز و شرایط تسویه نیز در تصمیم نهایی مؤثرند. بنابراین، تأمین کالا از شهری دیگر زمانی مزیت اقتصادی ایجاد میکند که مجموع این عوامل در مقایسه با گزینههای موجود، شرایط مناسبتری داشته باشد.
بااینحال، همین موضوع نشان میدهد که هزینههای جانبی میتوانند در قیمت آهن و بر رقابت میان مراکز توزیع اثر بگذارند. برای بنگاههای تهران، شفافیت در اعلام هزینه خدمات و ارائه پیشنهادهایی با بهای نهایی قابلمقایسه، از این جهت اهمیت دارد که تصمیم خریدار صرفاً براساس نرخ اولیه کالا شکل نمیگیرد.
اهمیت شفافیت در ثبت هزینهها
بخش دیگری از این موضوع به نحوه مستندسازی هزینههای جانبی مربوط میشود. طبق اظهارات مطرحشده در بازار، در برخی موارد درباره ارائه اسناد و فاکتور رسمی برای مبالغ مرتبط با خدمات بنگاه و بارگیری ابهام وجود دارد. چنین مسئلهای، در صورت نبود مستندات کافی، میتواند ثبت دقیق مخارج و تطبیق پرداختها با اسناد مالی معامله را برای خریداران دشوار کند.
در معاملات تجاری، تفکیک بهای محصول از هزینه خدمات، به هر دو طرف کمک میکند تصویر روشنتری از اجزای معامله داشته باشند. خریدار میتواند هزینههای خود را دقیقتر ثبت و مدیریت کند و فروشنده نیز امکان ارائه صورتحسابی شفافتر را خواهد داشت. این موضوع بهویژه برای فعالانی اهمیت دارد که معاملات خود را در چارچوب رویههای رسمی حسابداری و مالی انجام میدهند.
البته بررسی وضعیت هر معامله به اسناد و شرایط همان مورد وابسته است و نمیتوان از اظهارات پراکنده، درباره عملکرد تمام بنگاهها نتیجهگیری یکسانی داشت. بااینحال، اصل شفافیت در اعلام هزینهها و مستندسازی مبالغ دریافتی، مطالبهای قابلطرح در جهت بهبود کیفیت مبادلات تجاری است.
ملاک واقعی، بهای تمامشده
برای خریداران آهن آلات، مقایسه پیشنهادهای فروش زمانی قابل اتکاست که تمام هزینههای مرتبط با خرید و تحویل کالا در نظر گرفته شوند. بررسی قیمت میلگرد یا تیرآهن، بدون توجه به مخارج حملونقل و خدمات جانبی، ممکن است به ارزیابی ناقصی از صرفه اقتصادی معامله منجر شود. بههمیندلیل، محاسبه بهای نهایی کالای تحویلشده باید مبنای مقایسه قرار گیرد.
در این چارچوب، شفافیت هزینههای بنگاه و بارگیری میتواند به تصمیمگیری بهتر خریداران کمک کند و امکان مقایسه دقیقتر پیشنهادهای موجود را فراهم آورد. از سوی دیگر، تفکیک روشن هزینه خدمات از بهای محصول، زمینه ثبت منظمتر اطلاعات مالی را فراهم میکند و از ابهام در محاسبات میکاهد.


