
تحلیل هفتگی بازار آهن آلات؛ 11 تا 15 مهر 1405
به گزارش آهن آنلاین؛ بازار آهن آلات در هفته دوم مهرماه ۱۴۰۵ زیر تأثیر جهش کمسابقه نرخ ارز، افزایش هزینه جایگزینی کالا و رقابت در بورس کالا، روزهایی پرنوسان را پشت سر گذاشت. رشد قیمت در بخش قابلتوجهی از محصولات، از میلگرد و تیرآهن تا پروفیل، نشان داد که انتظارات تورمی بار دیگر به یکی از عوامل اصلی قیمتگذاری تبدیل شده است. بااینحال، تغییرات یکسانی در همه محصولات دیده نشد و برخی ورقها پس از افزایش قیمت عقب نشستند. بررسی نمودارهای بازار آزاد و معاملات بورس کالا نشان میدهد که برای ارزیابی مسیر قیمتها، باید میان رشد نرخهای اعلامی، معاملات واقعی و توان خرید مصرفکنندگان تفاوت قائل شد.
دلار در جایگاه محرک اصلی
مهمترین متغیر اثرگذار بر بازار در این هفته، شتاب افزایش نرخ ارز بود. دلار آزاد از حدود ۲۵۹ هزار تومان در ۹ مهر به ۲۹۶ هزار و ۶۰۰ تومان در ۱۳ مهر رسید؛ افزایشی نزدیک به ۱۴.۵ درصد در چهار روز. چنین جهشی، محاسبات فروشندگان را تغییر میدهد؛ زیرا ارزش موجودی انبار دیگر صرفاً با قیمت خرید گذشته سنجیده نمیشود و هزینه جایگزینی کالا در تصمیم فروش اهمیت بیشتری پیدا میکند.
این وضعیت در شرایطی رخ داد که نشانه روشنی از بازگشت قدرتمند تقاضای مصرفی دیده نمیشد. در واقع، رشد قیمتها بیش از آنکه حاصل رونق پروژههای ساختمانی باشد، از انتظارات تورمی و نگرانی درباره هزینه تأمین کالا تأثیر گرفت. همین مسئله میتواند فاصله میان نرخ پیشنهادی فروشندگان و قیمت مورد پذیرش خریداران را افزایش دهد. فروشنده تمایلی به عرضه با نرخ قبلی ندارد، اما خریدار نیز لزوماً توان همراهی با افزایش سریع قیمتها را پیدا نکرده است.
در این میان، محدودیتهای تولید نیز به اهمیت سمت عرضه افزودهاند. افت تولید فولاد میانی به حدود ۶.۲۶ میلیون تن در برابر ۸.۷۵ میلیون تن سال قبل و کاهش تولید آهن اسفنجی، نشانههایی از فشار بر زنجیره تولید هستند. افزایش هزینه انرژی نیز میتواند این فشار را تشدید کند. بااینحال، کاهش تولید بهتنهایی افزایش قیمت را تضمین نمیکند؛ زیرا تا زمانی که تقاضای مؤثر و نقدینگی کافی وجود نداشته باشد، انتقال کامل هزینههای تولید به بازار با محدودیت مواجه خواهد بود.
پنج محصول، پنج روایت قیمتی
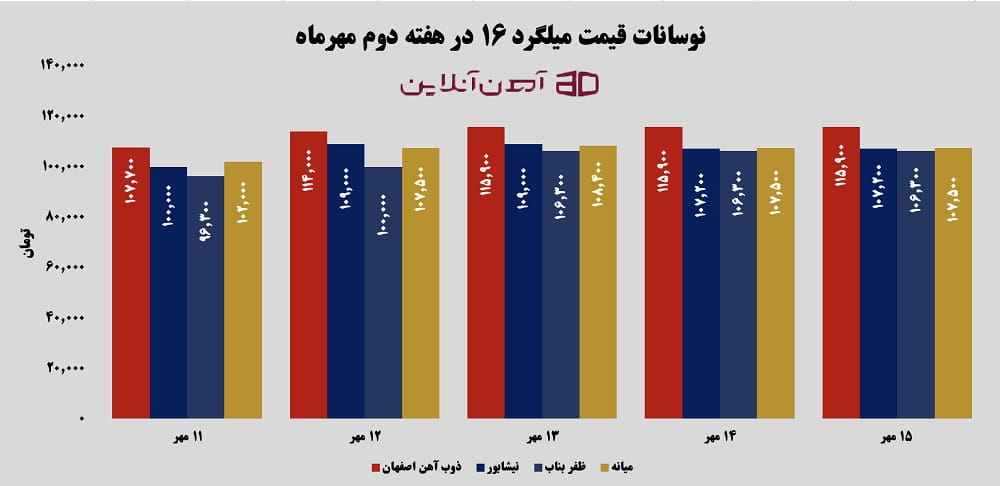
در بازار میلگرد، روند هفتگی صعودی بود و بخش عمده افزایش قیمت میلگرد، در ۱۲ مهر اتفاق افتاد. میلگرد ۱۶ ظفر بناب با رشد ۱۰.۴ درصدی، از ۹۶ هزار و ۳۰۰ به ۱۰۶ هزار و ۳۰۰ تومان رسید. ذوب آهن اصفهان با افزایش ۷.۶ درصدی به ۱۱۵ هزار و ۹۰۰ تومان و نیشابور با رشد ۷.۲ درصدی به ۱۰۷ هزار و ۲۰۰ تومان رسیدند. میانه نیز با رشد ۵.۴ درصدی، در سطح ۱۰۷ هزار و ۵۰۰ تومان قرار گرفت. پس از جهش اولیه، بازار عمدتاً در مسیر تثبیت حرکت کرد و عقبنشینی محدود برخی برندها نشان داد که افزایش قیمت هنوز به معنای تقاضای یکپارچه نیست.
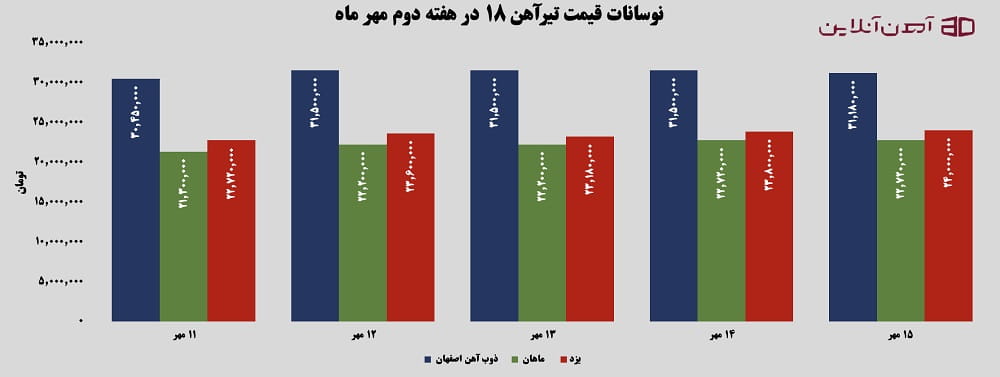
در بازار تیرآهن سایز ۱۸ نیز روند افزایشی بود، اما شدت رشد میان برندها تفاوت داشت. ماهان با افزایش ۶.۷ درصدی به ۲۲ میلیون و ۷۲۰ هزار تومان رسید و یزد با رشد ۵.۶ درصدی در سطح ۲۴ میلیون تومان قرار گرفت. ذوب آهن اصفهان با وجود ثبت کمترین رشد، یعنی ۲.۴ درصد، همچنان گرانترین محصول این گروه بود و قیمت آن در پایان هفته به ۳۱ میلیون و ۱۸۰ هزار تومان رسید. کاهش فاصله قیمتی ماهان و ذوب آهن از حدود ۹.۱۵ به ۸.۴۶ میلیون تومان، در کنار تفاوت نرخ رشد برندها، نشان میدهد که افزایش قیمت تیرآهن، یکدست نبوده است.
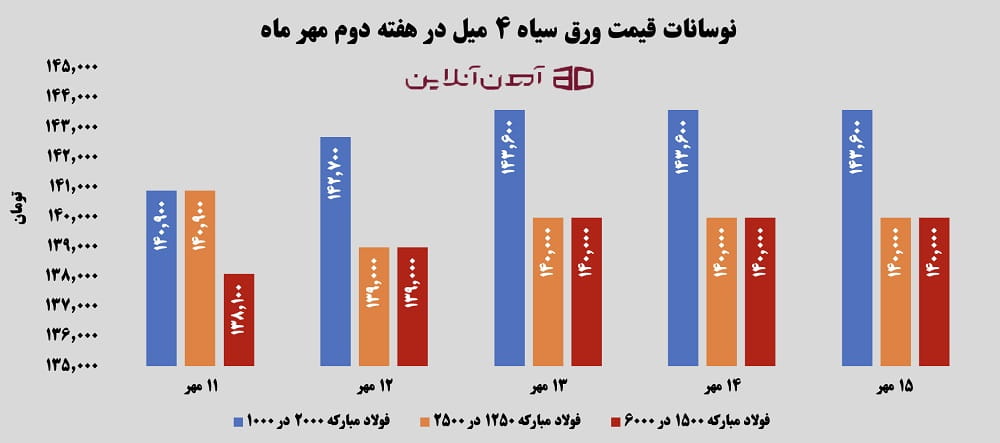
در بازار ورق سیاه ضخامت ۴ میلیمتر، تغییرات محدودتر بود. ورق فولاد مبارکه با ابعاد ۲۰۰۰ در ۱۰۰۰ با رشد ۱.۹ درصدی به ۱۴۳ هزار و ۶۰۰ تومان رسید و ورق ۱۵۰۰ در ۶۰۰۰ با افزایش ۱.۴ درصدی در سطح ۱۴۰ هزار تومان قرار گرفت. در مقابل، ورق ۱۲۵۰ در ۲۵۰۰ با وجود نوسان در میانه هفته، در مجموع حدود ۰.۶ درصد افت کرد و به ۱۴۰ هزار تومان رسید. ثابت ماندن نرخ هر سه محصول از ۱۳ مهر نشان داد که این بخش پس از تغییرات ابتدایی، وارد مرحلهای کمنوسانتر شده است.
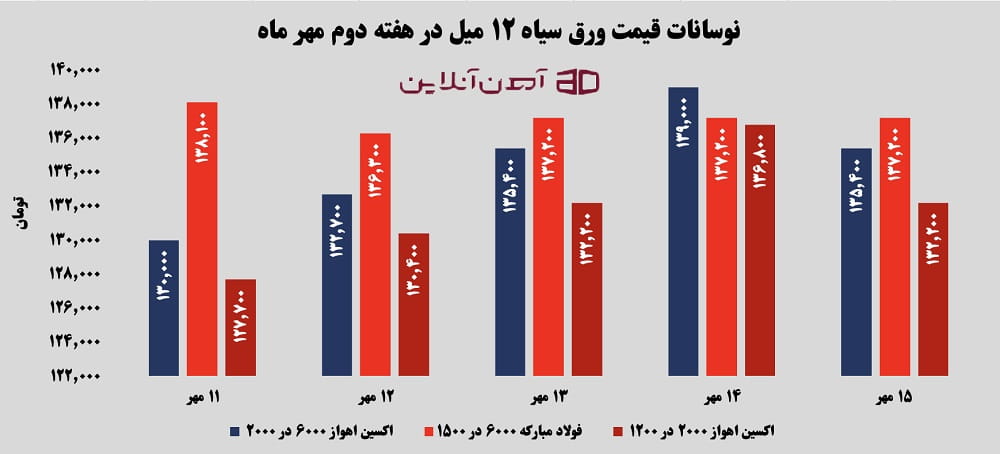
رفتار ورق سیاه ضخامت ۱۲ میلیمتر متفاوت بود. دو محصول اکسین اهواز در ابعاد ۶۰۰۰ در ۲۰۰۰ و ۲۰۰۰ در ۱۲۰۰ بهترتیب رشد کلی ۴.۲ و ۳.۵ درصدی را ثبت کردند، اما پس از رسیدن به اوج در ۱۴ مهر، روز پایانی را با افت قیمت پشت سر گذاشتند. ورق فولاد مبارکه در ابعاد ۶۰۰۰ در ۱۵۰۰ نیز با کاهش ۰.۷ درصدی نسبت به ابتدای دوره، به ۱۳۷ هزار و ۲۰۰ تومان رسید. این واگرایی نشان میدهد که حتی در یک گروه محصولی، دسترسی به محصول، برند و شرایط عرضه میتواند مسیر قیمت ورق سیاه کارخانههای مختلف را، متفاوت کند.
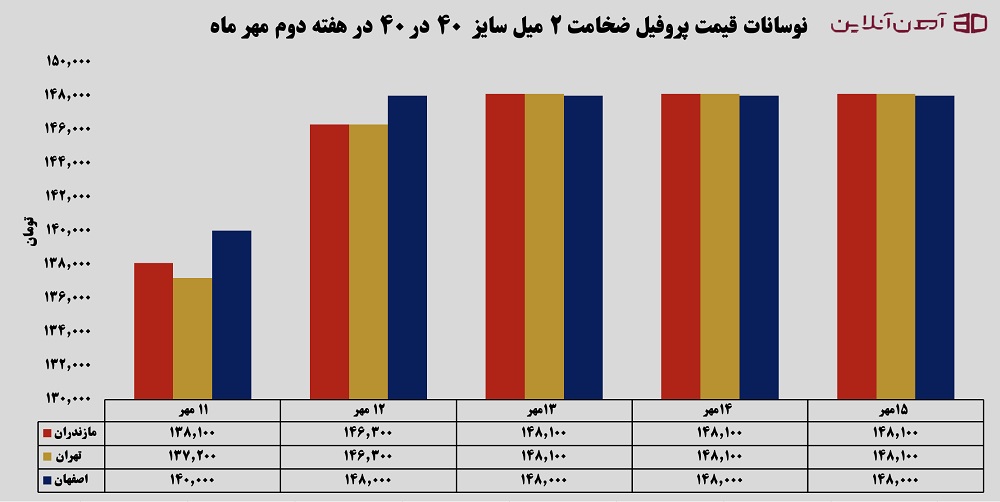
در بازار پروفیل ۲ میلیمتر با ابعاد ۴۰ در ۴۰، افزایش قیمت در دو روز نخست متمرکز بود. پروفیل تهران با رشد ۷.۹ درصدی و مازندران با افزایش ۷.۲ درصدی، هر دو در پایان هفته به ۱۴۸ هزار و ۱۰۰ تومان رسیدند. پروفیل اصفهان نیز با رشد ۵.۷ درصدی به ۱۴۸ هزار تومان رسید. از ۱۳ مهر به بعد، نرخها ثابت ماندند و اختلاف قیمت میان سه برند تقریباً از بین رفت. این همگرایی در شرایطی رخ داد که افزایش هزینه ورق میتواند بر روند قیمت پروفیل اثر بگذارد، اما تثبیت نرخها بهتنهایی از تداوم رشد در هفتههای آینده خبر نمیدهد.
بورس کالا؛ رقابت در کنار نشانههای احتیاط
معاملات بورس کالا در هفته دوم مهر، تصویر مهم دیگری از بازار ارائه کرد. شنبه ۱۱ مهر، ذوبآهن اصفهان تمام ۸۰۵ تن تیرآهن سایز ۳۰ عرضهشده را با نرخ نهایی ۱۴۴ هزار و ۱۴۹ تومان فروخت؛ قیمتی که حدود ۲۰ درصد افزایش را برای این محصول نشان میداد. فروش کامل عرضه و رقابت شدید، از حضور خریداران در این معامله حکایت داشت، هرچند نمیتوان آن را به کل بازار تیرآهن تعمیم داد.
یکشنبه ۱۲ مهر، ذوب آهن اصفهان تمام ۲۵۰ تن میلگرد آجدار عرضهشده را با نرخ نهایی ۱۱۲ هزار و ۱۸۱ تومان فروخت. در معاملات ورق گرم نیز فولاد کاویان ۴۴۰ تن محصول خود را با نرخ ۱۳۰ هزار و ۵۴۹ تومان به فروش رساند. در مقابل، شرکت صنایع فولاد آلیاژی پاسارگاد نتوانست از عرضه ۷ هزار تنی میلگرد آلیاژی خود فروشی ثبت کند. تفاوت این نتایج نشان میدهد که رقابت در بعضی محصولات، الزاماً به معنای جذب یکسان عرضه در تمام گروهها نیست.
دوشنبه ۱۳ مهر، شمش فولادی نیز با نرخهای متفاوتی معامله شد. جهان فولاد سیرجان تمام ۵ هزار تن شمش 5SP عرضهشده را با نرخ ۹۲ هزار و ۳۰۵ تومان فروخت؛ رقمی که حدود ۸ هزار تومان بالاتر از هفته قبل بود. در مقابل، مجتمع فولاد شمش نگین مشهد از ۲۰۰ تن عرضه، تنها ۶۰ تن را با نرخ ۶۸ هزار و ۵۸۴ تومان فروخت. این اختلاف، اهمیت کیفیت عرضه، شرایط معامله و ترکیب تقاضا را در تعیین نرخ نهایی برجسته میکند.
سهشنبه، نبشی، ناودانی و تیرآهن سایزهای ۱۴ تا ۱۸ بهطور کامل معامله شدند، اما شرکت هفت الماس از عرضه هزار و ۷۰۰ تن ورق رنگی تنها ۲۰۰ تن فروخت. چهارشنبه ۱۵ مهر نیز بیشترین عرضه میلگرد آجدار به مجتمع فولاد خراسان با ۶ هزار و ۷۰۰ تن اختصاص داشت؛ قیمت پایه این عرضه حدود ۱۶ هزار تومان بالاتر از میانگین قیمت پایه محصول بود. در مجموع، دادههای بورس از وجود رقابت در برخی بخشها و ضعف جذب عرضه در برخی دیگر حکایت دارند؛ بنابراین نمیتوان صرفاً با اتکا به فروش کامل چند محصول، از رونق فراگیر بازار سخن گفت.
تثبیت قیمت یا ادامه فشار صعودی؟
چشمانداز بازار آهن آلات در کوتاهمدت به سه متغیر اصلی وابسته است: مسیر نرخ ارز، وضعیت عرضه و توان خرید مصرفکنندگان. اگر دلار در سطوح جدید تثبیت شود، فروشندگان ممکن است قیمتهای بالاتر را حفظ کنند؛ اما پس از فروکش کردن شوک اولیه، میزان پذیرش این نرخها از سوی خریداران تعیین خواهد کرد که چه بخشی از افزایش قیمت قابلیت ماندگاری دارد. افزایش تخفیفها، رشد حجم معاملات و کاهش فاصله نرخ پیشنهادی با نرخ نهایی، نشانههایی مهم برای سنجش این موضوع خواهند بود.
در سناریوی دیگر، تداوم رشد ارز و تشدید محدودیتهای تولید میتواند هزینه جایگزینی را بالاتر ببرد و مقاومت فروشندگان در برابر کاهش قیمت را تقویت کند. بااینحال، حتی در این شرایط نیز افزایش نرخها لزوماً با رشد معاملات همراه نخواهد شد. ضعف نقدینگی و عقبنشینی تقاضا میتواند بازار را در وضعیتی قرار دهد که قیمتهای پیشنهادی بالا باقی بمانند، اما حجم خریدوفروش محدود شود.
در نهایت، هفته دوم مهر نشان داد که برای تحلیل قیمت آهن آلات، دنبال کردن نرخهای اعلامی کافی نیست. نمودار محصولات، تفاوت رفتار برندها و نتایج بورس کالا همگی بر یک نکته تأکید دارند: بازار زیر فشار انتظارات تورمی قرار گرفته، اما قدرت تقاضا هنوز برای تأیید یک روند صعودی فراگیر کافی نیست. ازاینرو، تداوم رشد قیمتها بیش از هر چیز به میزان تثبیت نرخ ارز، تکرار رقابت در معاملات واقعی و توان بازار برای جذب عرضه با قیمتهای جدید بستگی خواهد داشت.


