
تحلیل هفتگی بازار آهن آلات؛ 4 تا 8 مهر 1405
به گزارش آهن آنلاین؛ بازار آهن آلات در هفته اول مهرماه با یک دوگانگی مهم روبهرو بود؛ قیمت بسیاری از محصولات بالا رفت، اما این افزایش هنوز به معنای تقویت تقاضای واقعی نیست. رشد نرخ دلار، واکنش شمش و افزایش هزینه جایگزینی از یکسو و ضعف قدرت خرید و عمق معاملات از سویدیگر، مسیر بازار را پیچیده کرده است. در همین حال، تیرآهن، میلگرد، پروفیل و ورق در بازار آزاد رشدهای متفاوتی ثبت کردند و معاملات بورس کالا نیز تصویری چندلایه از عرضه و تقاضا ارائه داد. در بازار جهانی نیز افت تولید فولاد چین و کاهش سنگآهن به زیر ۱۰۰ دلار، نشان میدهد فشارهای داخلی ایران از روند جهانی جدا شده است.
مهر با موج هزینهای آغاز شد
هفته اول مهر را نمیتوان بدون توجه به جهش نرخ ارز تحلیل کرد. دلار از محدوده ۲۳۴ تا ۲۳۵ هزار تومان به کانال ۲۴۱ تا ۲۴۴ هزار تومان رسید؛ رشدی حدود ۴ تا ۵ درصدی که اثر آن خیلی زود به شمش منتقل شد. اهمیت این اتفاق در خود نرخ ارز نیست، بلکه در واکنش حلقه پایه زنجیره فولاد است. زمانی که شمش با نرخ بالاتری معامله میشود، محاسبه هزینه جایگزینی موجودی برای تولیدکننده و فروشنده مقاطع نیز تغییر میکند و مقاومت دربرابر فروش با قیمتهای قبلی افزایش مییابد.
بااینحال، انتقال فشار ارزی به همه محصولات یکسان نبود. بازار مصرف همچنان با ضعف نقدینگی مواجه است و همین موضوع اجازه نمیدهد افزایش هزینه بهسادگی با رشد حجم معاملات همراه شود. بنابراین آنچه در هفته اول مهر دیده شد، بیشتر افزایش فشار بر کف قیمتی بازار بود تا شکلگیری یک موج تقاضای فراگیر. این تفاوت در رفتار محصولات نیز کاملاً مشهود بود.
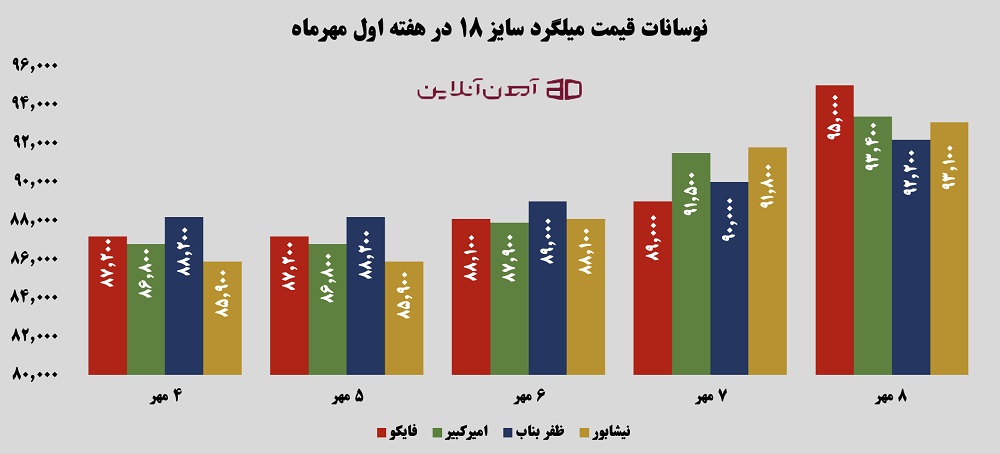
در بازار میلگرد، قیمت سایز ۱۸ پس از دو روز ثبات، از ۶ مهر وارد مسیر افزایشی شد و تا پایان هفته ادامه یافت. فایکو با رشد حدود ۸.۹ درصدی از ۸۷ هزار و ۲۰۰ به ۹۵ هزار تومان رسید و بیشترین افزایش را ثبت کرد. در همین بازه، قیمت میلگرد نیشابور با رشد ۸.۴ درصدی بیشترین افزایش را ثبت کرد و پس از آن، میلگرد امیرکبیر با ۷.۶ درصد و ظفر بناب با ۴.۵ درصد رشد در رتبههای بعدی قرار گرفتند. نکته مهم این است که هیچیک از برندهای بررسیشده کاهش قیمت نداشتند و بخش عمده جهش در دو روز پایانی هفته رخ داد؛ رفتاری که با افزایش هزینه جایگزینی و تغییر انتظارات قیمتی همخوانی بیشتری دارد تا رونق ناگهانی مصرف.
مقاطع فولادی، یکدست گران نشدند
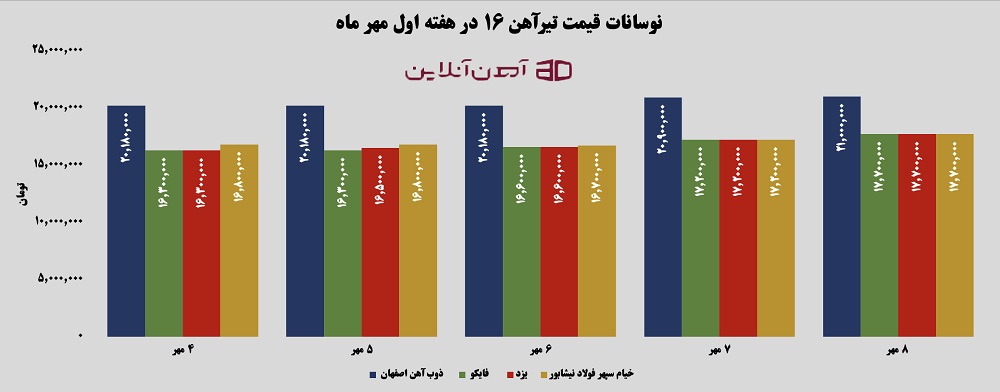
تیرآهن نیز هفتهای صعودی داشت، اما اختلاف رفتار برندها قابلتوجه بود. فایکو و یزد هر دو حدود ۸.۶ درصد افزایش قیمت داشتند و از ۱۶ میلیون و ۳۰۰ هزار به ۱۷ میلیون و ۷۰۰ هزار تومان رسیدند. نیشابور نیز با رشد ۵.۴ درصدی به همین نرخ رسید، درحالیکه قیمت تیرآهن کارخانه ذوب آهن اصفهان، با رشد ۴.۱ درصدی از ۲۰ میلیون و ۱۸۰ هزار به ۲۱ میلیون تومان رسید و همچنان فاصله قابلتوجهی با سایر برندها دارد. بخش اصلی این حرکت نیز در ۷ و ۸ مهر شکل گرفت.
این رفتار را باید در کنار روند بزرگتر قیمت تیرآهن قرار داد. تیرآهن ۳۰ ذوب آهن اصفهان در فاصله پایان شهریور ۱۴۰۴ تا پایان شهریور ۱۴۰۵ از حدود ۳۱ میلیون و ۸۰۰ هزار تومان به بیش از ۸۰ میلیون و ۴۵۰ هزار تومان رسیده و رشد حدود ۱۵۳ درصدی را ثبت کرده است. با وجود چنین رشدی، نمیتوان آن را صرفاً نتیجه رونق ساختوساز دانست؛ زیرا افزایش هزینه تولید، نرخ ارز، هزینه جایگزینی و انتظارات تورمی در کنار تقاضا عمل کردهاند. حتی در معاملات اخیر تیرآهن نیز مشخص شد که رشد قیمت در همه بخشها از عمق یکسانی برخوردار نیست و کاهش حجم معامله میتواند میانگین قیمت را تحتتاثیر قرار دهد.
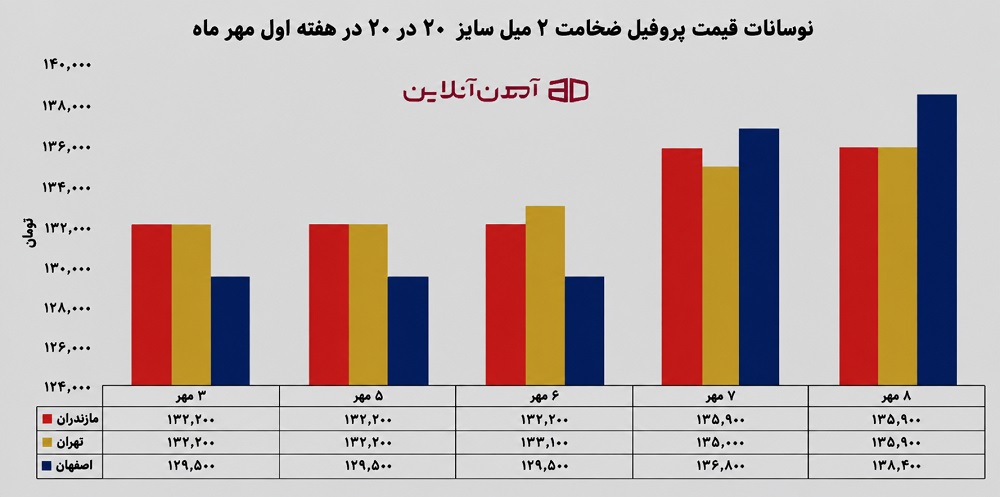
در پروفیل ۲ میل نیز مسیر صعودی بود. پروفیل ۲۰ در ۲۰ اصفهان حدود ۷ درصد افزایش یافت و از ۱۲۹ هزار و ۵۰۰ به ۱۳۸ هزار و ۶۰۰ تومان رسید؛ قیمت پروفیل تهران و مازندران نیز با رشد حدود ۲.۸ درصدی همراه شد. جالب آنکه اصفهان که ابتدای هفته ارزانترین گزینه بود، در پایان هفته به گرانترین برند تبدیل شد. این جابهجایی نشان میدهد سرعت افزایش قیمت محصولات مختلف یکسان نیست و فاصلههای قیمتی میتواند در چند روز تغییر کند.
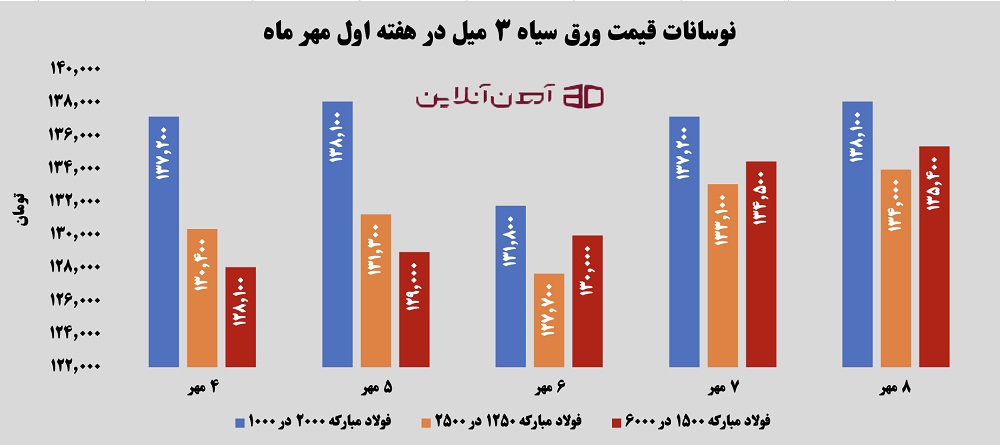
در بازار ورق سیاه نیز رفتار دوگانه دیده شد. ورق ۳ میلیمتر پس از افت در ۶ مهر، طی دو روز بعد بخشی از کاهش را جبران کرد؛ ورق ۱۵۰۰ در ۶۰۰۰ با رشد ۵.۷ درصدی بهترین عملکرد را داشت، درحالیکه ورق ۲۰۰۰ در ۱۰۰۰ تقریباً نزدیک نقطه آغاز هفته باقی ماند.
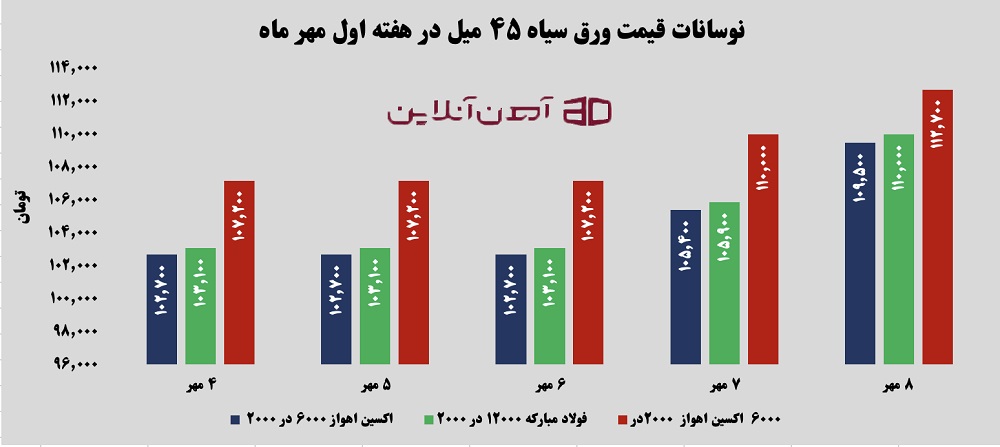
در مقابل، قیمت ورق سیاه ضخامت ۴۵ میلیمتر کاملاً صعودی بود و پس از سه روز ثبات، از ۷ مهر جهش کرد؛ فولاد مبارکه ۱۲۰۰۰ در ۲۰۰۰ حدود ۶.۷ درصد و اکسین ۶۰۰۰ در ۲۰۰۰ حدود ۶.۶ درصد رشد داشتند. بنابراین در بازار ورق نیز نمیتوان یک روند واحد برای همه ضخامتها و ابعاد تعریف کرد.
بورس کالا؛ عرضه هست، اما کشش بازار تعیینکننده است
دادههای بورس کالا نیز همین تصویر را تأیید میکند. در یکی از معاملات ابتدای هفته، تیرآهن ۳۰ ذوب آهن اصفهان با فروش کامل ۷۱۳ تن عرضه، به قیمت نهایی ۱۲۰ هزار و ۳۸۴ تومان معامله شد. در مقابل، فولاد روهینا جنوب از ۳۰۰ تن میلگرد آلیاژی تنها ۷۵ تن فروش داشت؛ اختلافی که بهخوبی نشان میدهد مسئله بازار فقط قیمت نیست و میزان پذیرش محصول از سوی خریدار نیز اهمیت دارد.
در بخش مواد اولیه نیز کنسانتره، گندله و آهن اسفنجی در بورس کالا با معاملات کامل یا نزدیک به کامل همراه شدند. در ۶ مهر، از ۹۸ هزار و ۱۵۰ تن محصول عرضهشده، ۹۲ هزار و ۶۵۰ تن به فروش رسید و برای ۹۵۰ تن شمش ۱۲۵ نیز ۱۹۲۵ تن تقاضا ثبت شد. میانگین معامله این شمش ۶۶۷ هزار و ۸۳۳ ریال بود. این اعداد نشان میدهند بخشهایی از زنجیره هنوز از تقاضای مؤثر برخوردارند، اما این تقاضا در همه محصولات و حلقهها توزیع یکسانی ندارد.
در معاملات ورق نیز این اختلاف آشکار بود؛ صنایع هفت الماس از ۱۶۰۰ تن ورق رنگی تنها ۵۰ تن فروخت، درحالیکه بیش از ۹۷ درصد محصولات ورق گالوانیزه G بدون احتساب مچینگ نهایی معامله شد. بنابراین بازار فولاد در ابتدای مهر نه با کمبود عمومی تقاضا مواجه است و نه با رونق فراگیر؛ بلکه کشش خرید بسته به نوع محصول، قیمت، مصرف نهایی و شرایط عرضه تغییر میکند.
از کاهش تولید چین تا رشد قیمت آهن آلات ایران
در بازار جهانی، تصویر متفاوتی شکل گرفته است. تولید فولاد خام ۷۰ کشور گزارشدهنده در اوت ۲۰۲۶ با کاهش ۱.۲ درصدی به ۱۴۴.۲ میلیون تن رسید و تولید هشتماهه نیز ۰.۷ درصد افت کرد. چین با تولید ۷۴.۶ میلیون تن همچنان فاصله زیادی با سایر کشورها دارد، اما تولید اوت آن ۳.۷ درصد و تولید هشتماهه ۳.۱ درصد کاهش داشته است. در مقابل، هند و ویتنام به رشد تولید ادامه دادهاند و ویتنام با رشد ۲۹.۱ درصدی تولید هشتماهه وارد جمع ۱۰ تولیدکننده بزرگ جهان شده است.
این جابهجایی برای ایران اهمیت دارد؛ زیرا کشور در شرایطی که سال گذشته دهمین تولیدکننده بزرگ فولاد جهان بود، اکنون خارج از این فهرست قرار گرفته است. کاهش تولید خاورمیانه نیز در اوت و هشت ماه نخست سال ادامه داشته و نشان میدهد فشار بر تولید منطقهای محدود به ایران نیست، هرچند عوامل مؤثر بر عملکرد هر کشور متفاوت است.
همزمان، سنگآهن در پایان سپتامبر دوباره زیر مرز ۱۰۰ دلار قرار گرفت و شاخص عیار ۶۲ درصد در چینگدائو به ۹۶.۶ دلار رسید. ضعف تقاضای فولاد چین، حاشیه سود پایین فولادسازان و افزایش موجودی بنادر، مهمترین عوامل این عقبنشینی هستند. بنابراین بازار جهانی فعلاً فشار هزینهای شدیدی از سمت سنگآهن به زنجیره وارد نمیکند.
اما بازار ایران مسیر متفاوتی دارد. افزایش دلار و رشد شمش میتواند اثر کاهش قیمت جهانی سنگآهن را در کوتاهمدت خنثی کند؛ بهخصوص زمانی که فروشنده قیمت جایگزینی موجودی را مبنای تصمیم قرار میدهد. از همین رو، در هفته اول مهر، قیمت آهن آلات بیشتر از آنکه تابع یک موج جهانی باشد، از ترکیب نرخ ارز، شمش، موجودی و توان خرید داخلی اثر گرفت.
جمعبندی هفته نخست مهر نشان میدهد بازار در نقطهای قرار گرفته که افزایش قیمتها با ضعف تقاضا همزمان شده است. اگر نرخ ارز در سطوح جدید تثبیت شود و شمش نیز افزایش خود را حفظ کند، فشار هزینهای میتواند به تدریج در مقاطع بیشتری نمایان شود؛ اما برای تبدیل این فشار به یک روند پایدار، افزایش حجم معاملات و بازگشت تقاضای واقعی ضروری است.
در غیر این صورت، بازار ممکن است قیمتهای بالاتری را تجربه کند، بدون آنکه عمق معاملات به همان نسبت افزایش یابد. بههمیندلیل، در هفتههای پیشرو فاصله میان قیمت پیشنهادی و قیمت معاملهشده، حجم عرضه و میزان فروش بورس کالا، رفتار شمش و سرعت خرید مصرفکنندگان اهمیت بیشتری از خودِ نرخهای اعلامی خواهد داشت.


